


De groeiende bedrijfswinsten en investeringsplannen tot en met 2027 blijven onze positieve visie ondersteunen. Het resultatenseizoen over het derde kwartaal heeft de door ons verwachte winstgroei grotendeels bevestigd, terwijl de koerscorrectie de waarderingen aantrekkelijker heeft gemaakt.
De tussentijdse verkiezingen in de VS hebben de vooruitzichten voor de bouw van datacenters bemoeilijkt, met name wat betreft vergunningen en de elektriciteitsvoorziening. Ons basisscenario houdt rekening met vertragingen, hogere kosten en een zekere mate van verplaatsing van projecten. Er wordt nog steeds van uitgegaan dat er verder wordt geïnvesteerd. De gevolgen zullen vooral verschillen tussen de bedrijven die die investeringen financieren en de leveranciers die afhankelijk zijn van de nieuwe orders. De recente stijging van staatsobligaties heeft ook de bijdrage van onze positie op vlak van duration versterkt, naast onze aandelenpositie.
AI reikt verder dan technologieaandelen
De groei in de VS wordt nog steeds ondersteund door bedrijfsinvesteringen, die zich inmiddels niet meer beperken tot louter AI, en door de aanhoudende consumptie van huishoudens. In ons basisscenario gaan we er nog steeds van uit dat de groei volgend jaar dicht bij het maximale potentieel zal liggen. Gezien de omvang van de uitgaven voor AI heeft de ontwikkeling ervan niettemin grote gevolgen voor de economie als geheel. Een vertraging van de bouwactiviteiten zou gevolgen hebben voor de bestellingen van bouwmachines en leveranciers van infrastructuur, nog voordat de volledige gevolgen daarvan zichtbaar zouden worden in de totale groei.
Consumptie vormt een tweede belangrijk verband. Dankzij de toenemende welvaart zijn huishoudens erin geslaagd hun bestedingen op peil te houden, ondanks de bescheiden stijging van het reële inkomen. Een langdurige marktcorrectie zou die steun kunnen verzwakken, hoewel uit onze economische analyse blijkt dat het vermogenseffect kleiner is dan sommige schattingen doen vermoeden. Dit zorgt voor een kwetsbaarheid, zonder dat het groeiscenario in dit stadium daardoor op losse schroeven komt te staan.
Diezelfde afhankelijkheid is bovendien ook op de aandelenmarkten terug te vinden. Amerikaanse technologiebedrijven financieren en exploiteren de infrastructuur; Aziatische leveranciers van halfgeleiders en geheugenchips halen hun inkomsten uit de levering van apparatuur daarvoor. Industriële bedrijven leveren energieapparatuur en andere schaarse capaciteit. Het aanhouden van deze posities in verschillende regio’s leidt niet noodzakelijkerwijs tot een spreiding van het onderliggende beleggingsrisico.
Dit gezegd zijnde, merken we op dat de winstprognoses voor de technologiesector nog steeds rooskleurig zijn. De cijfers over het derde kwartaal wijzen evenmin op een ineenstorting van de operationele vraag: 76% van de S&P 500-bedrijven die hun resultaten bekendmaakten, overtrof de winstverwachtingen. Toch presteerden Amerikaanse technologiebedrijven die de winstverwachtingen overtroffen, de dag nadien gemiddeld 1,8% slechter dan de markt. De goede resultaten van dit moment hebben slechts in beperkte mate bescherming geboden tegen zorgen over de verdere toekomst.
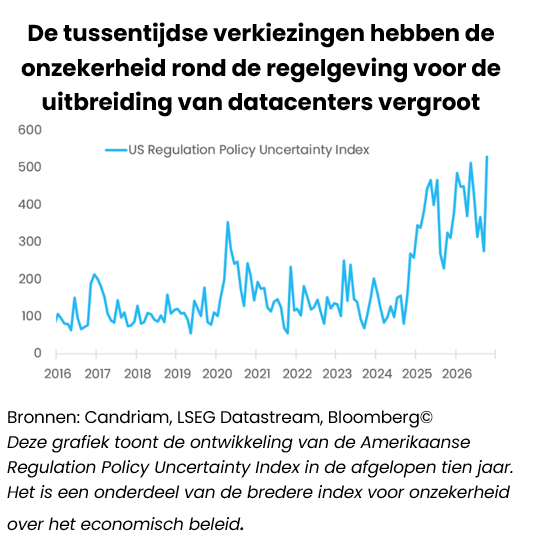
Door de tussentijdse verkiezingen is het moeilijker geworden om het juiste moment voor investeringen in datacenters in te schatten
Nu belangrijke staten in de VS op nationaal niveau ‘blauw’ worden, en veel daarvan ook op staatsniveau, is beleid een centraal aandachtspunt geworden voor technologiebedrijven die AI-datacenters plannen. Goedkeuringen en beschermingsmaatregelen voor elektriciteitsverbruikers kunnen invloed hebben op de locatie van projecten, wanneer de aansluiting plaatsvindt en wie de kosten voor de infrastructuur draagt. Een groot deel van de projecten op korte termijn is al in aanbouw; de geplande investeringen voor 2028 en daarna lopen een groter risico op vertragingen of verplaatsing.
Overeenkomsten om de energie-infrastructuur te financieren en lokale gebruikers te beschermen zouden ervoor kunnen zorgen dat projecten onder aangepaste voorwaarden kunnen doorgaan. In ons basisscenario gaan we er nog steeds van uit dat al deze investeringen zullen doorgaan. We zullen in de gaten houden of de onderhandelingen vooral leiden tot veranderingen in de kosten en locaties, of juist tot een verlaging van de totale uitgaven, wat eigenlijk een grotere bedreiging zou vormen voor de vraag naar halfgeleiders.
Door financieringsmix van bedrijven wordt dit risico uitgebreid naar kredietportefeuilles. De uitgaven worden steeds meer gefinancierd met schulden, leaseovereenkomsten en extern kapitaal, naast de operationele kasstroom. Beleggers moeten nagaan of emittenten de bouw kunnen financieren en inkomsten kunnen genereren voordat vervanging van apparatuur of herfinanciering noodzakelijk wordt.
Lage koers-winstverhoudingen en hoge verwachtingen
Door de uitverkoop op de beurs zijn de waarderingen gedaald, terwijl de omzet uit clouddiensten, de orders voor halfgeleiders en de investeringsplannen van het management blijven wijzen op een sterke vraag. Regelgevingsrisico’s helpen deze kloof te verklaren: vertragingen leiden tot uitstel van inkomsten, infrastructuurverplichtingen verhogen de kapitaalvereisten en minder voorspelbare regels zorgen ervoor dat beleggers een hoger rendement eisen. Sterke huidige winsten kunnen dus samengaan met lagere waarderingen.
Deze druk maakt selectie des te noodzakelijker. Bedrijven met een vaste klantenkring en diverse bronnen van inkomsten zijn beter in staat om vertragingen op te vangen dan bedrijven die in dit stadium voornamelijk afhankelijk zijn van externe financiering. Zowel voor ontwikkelaars als voor leveranciers zijn naast de omvang van de investering ook het tijdstip en de kosten ervan van belang.
Het voorbeeld van Korea laat zien waarom je bij waardebepaling voorzichtig te werk moet gaan. De lage toekomstgerichte koers-winstverhoudingen gaan gepaard met uitzonderlijk hoge winstprognoses, waarbij de consensus intussen uitgaat van een daling na 2028. De prijs die beleggers gaan willen betalen, zal afhangen van de mate waarin die winstgevendheid ook na de uitgavenpiek standhoudt. Een koers-winstverhouding die is berekend op basis van ongewoon hoge winsten kan de schijnbare korting overdrijven.
Over het geheel genomen blijven we de voorkeur geven aan Japan en de groeilanden, naast de VS. De vooruitzichten voor Technologiebedrijven voor de komende maanden hangen af van de operationele vraag en de prijs die voor de winst wordt betaald. De sterke opmars van de gezondheidszorgsector heeft ondertussen de aantrekkingskracht van dit defensieve thema aan de huidige waarderingen verminderd.
Japan combineert blootstelling aan investeringen met binnenlandse begrotingssteun. Binnen de groeilanden krijgen we steeds meer vertrouwen in bepaalde Chinese aandelen na hun achterblijvende prestaties, hoewel de zwakke binnenlandse vraag nog steeds pleit voor selectiviteit. China biedt een andere startwaardering en winstmix dan de markten waar halfgeleiders een grote rol spelen, zonder dat we daarbij hoeven uit te gaan van een breed herstel van de consumentenbestedingen.
De gezamenlijke blootstelling in evenwicht brengen
Ook de bedrijfsresultaten in Europa hebben de verwachtingen overtroffen, zelfs buiten de Financiële sector en Energie. Gezien de gevoeligheid voor energieprijzen en de politieke en begrotingsbeperkingen blijft een neutraal standpunt ten aanzien van regionale aandelen gerechtvaardigd. We behouden een selectieve blootstelling aan bedrijven die profiteren van investeringen in de industrie, waarbij we nagaan in hoeverre deze overlappen met onze technologiebeleggingen elders in de portefeuille.
Onze lichte overweging in aandelen weerspiegelt dan ook ons vertrouwen in aanhoudende winstgroei, in combinatie met een selectieve benadering van de bronnen daarvan. Een vertraging in de uitbouw van datacenters kan ertoe leiden dat bestellingen bij leveranciers worden uitgesteld, terwijl de onmiddellijke financiële druk op het bedrijf dat de opdracht heeft gegeven, wordt verlicht. Deelname aan gelijkaardige investeringssprogramma’s betekent immers niet automatisch dat de financiële gevolgen ook hetzelfde zijn.
De spreads zijn bovendien groter geworden, waardoor we meer vertrouwen hebben in bepaalde kansen. De vergoedingen lopen nog steeds sterk uiteen per emittent, vooral wanneer de financieringsbehoeften toenemen. Onze multi-asset-allocatie blijft neutraal ten aanzien van investment grade-obligaties en Europese high-yield-obligaties, voorzichtig ten aanzien van Amerikaanse high-yield-obligaties en positief ten aanzien van obligaties in lokale ’munt uit de groeilanden.
Een solide kredietnemer biedt dus niet automatisch een aantrekkelijke obligatie, en sterke bedrijfsresultaten kunnen samengaan met omvangrijke emissies en stijgende kapitaalbehoeftes. Daarom zoeken we naar compensatie voor die financieringsbehoeften en naar balansen die vertragingen kunnen opvangen.
De duration speelt weer een rol
Er zijn twee verklaringen voor lagere rentes die relevant zijn voor beleggingsportefeuilles. De dalende prijzen voor ruwe olie hebben de inflatieverwachtingen en de mate van monetaire verkrapping die door de markten wordt ingeprijsd, teruggedrongen. De bezorgdheid over investeringen in AI heeft ook een negatieve invloed gehad op de verwachte groei en de reële rente. Staatsobligaties hebben daardoor opnieuw bescherming geboden tijdens periodes van zwakte op de aandelenmarkt.
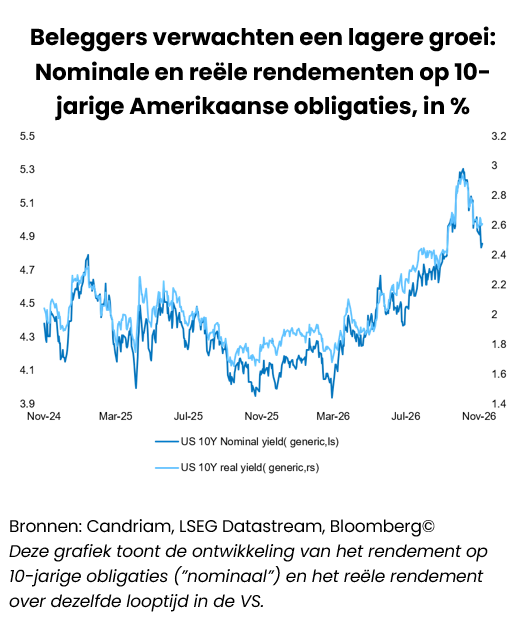
De inflatie is nog steeds een belemmering. De sterke arbeidsmarkt, de onzekerheid over de invloed van geopolitieke factoren op de olieprijs en de aanhoudend hoge onderliggende inflatie bieden ruimte voor verdere verkrapping door de Fed. In Europa heeft de lagere prijs van ruwe olie de knelpunten in de raffinagesector niet weggenomen, noch de druk op de gas- en elektriciteitsprijzen in de aanloop naar de winter verlicht. Een nieuwe energieschok zou ertoe kunnen leiden dat zowel obligaties als aandelen samen in waarde dalen.
Ook de financiële omstandigheden zijn van invloed op de mate waarin centrale banken maatregelen moeten nemen. Hogere financieringskosten en zwakkere aandelenmarkten remmen de vraag nu al wat af, wat beleidsmakers redenen geeft om de doorwerking daarvan te beoordelen alvorens de monetaire politiek nog verder te verkrappen. Een beperkt aantal renteverhogingen, waaronder één in december en één in 2027, blijft in overeenstemming met ons beleggingsbeleid.
Binnen een neutrale algemene obligatieallocatie blijven we de voorkeur geven aan duration van de Europese kernlanden. Strengere financieringsvoorwaarden en een bescheiden regionale groei ondersteunen dat standpunt. De begrotingsgeloofwaardigheid bepaalt welke staatsschulden bescherming bieden: we blijven voorzichtig ten aanzien van zwakkere overheidsfinanciën, onder meer in Frankrijk en België. De Duitse steun voor deze activiteit neemt die verschillen niet weg.
Goud en liquide alternatieve beleggingsstrategieën blijven complementaire middelen om de beleggingsportefeuille te diversifiëren. Naast de klassieke activa dragen ze bij aan diversificatie ten opzichte van een aandelenportefeuille waarvan de regionale en sectorale blootstellingen kunnen afhangen van gezamenlijke bestedingsbeslissingen. Dat gezegd zijnde: gezien de Amerikaanse 10-jaarsrente van intussen meer dan 5,0%, de opwaartse druk op de Amerikaanse dollar en de toegenomen volatiliteit van de goudprijs, hebben we onze blootstelling aan edelmetalen de afgelopen weken enigszins teruggeschroefd. Wat aandelen betreft, zouden we het risico verminderen als projectvertragingen zouden uitmonden in grootschalige annuleringen van datacenterprojecten of als de winstverwachtingen aanzienlijk zouden verslechteren. Voorlopig vormen de fraaie bedrijfswinsten en de investeringsverplichtingen een argument om onze lichte overweging te handhaven, waarbij de duration van onze obligatieportefeuille opnieuw een nuttig tegenwicht biedt zolang de inflatie ervoor zorgt dat de rentes blijven reageren op een zwakkere groei door verder te dalen.
Candriam House View & Convictions
De onderstaande tabel geeft een indicatie van de belangrijkste blootstellingen en bewegingen binnen een evenwicht gespreide modelportefeuille.
Legende
-
Sterk positief
-
Positief
-
Neutraal
-
Negatief
- Sterk negatief
- Geen verandering
- Afbouwende blootstelling
- Opgebouwde blootstelling
| Positionering (huidige visie) | Wijziging | |
|---|---|---|
| Wereldwijde aandelen |
|
|
| Verenigde Staten |
|
|
| Eurozone |
|
|
| Europa buiten de EMU |
|
|
| Japan |
|
|
| Groeilanden |
|
|
| Obligaties |
|
|
| Europa |
|
|
| Europese kernlanden |
|
|
| Perifere Europese landen |
|
|
| Europe Investment Grade |
|
|
| Europese High Yield |
|
|
| Verenigde Staten |
|
|
| Verenigde Staten |
|
|
| Verenigde Staten IG |
|
|
| Verenigde Staten HY |
|
|
| Groeilanden |
|
|
| Overheidsschuld HC |
|
|
| Overheidsschuld LC |
|
|
| Valuta's |
|
|
| EUR |
|
|
| USD |
|
|
| GBP |
|
|
| AUD/CAD/NOK |
|
|
| JPY |
|
Monthly Coffee Break
Deze sectie wordt elke maand geüpdatet en biedt deskundige analyses en strategische inzichten. Blijf op de hoogte van onze nieuwste marktperspectieven en allocaties.
-
 Monthly Coffee Break, Alternative Investments
De harde realiteit voor AI
In oktober kwamen tegenstrijdige regionale trends naar voren tegen de achtergrond van aanhoudende inflatie en geopolitieke onzekerheid. -
 Monthly Coffee Break, Activa-allocatie
De juiste verbanden leggen
De groeiende bedrijfswinsten en investeringsplannen tot en met 2027 blijven onze positieve visie ondersteunen. -
 Monthly Coffee Break, Aandelen
Een evenwicht vinden tussen sterke bedrijfswinsten en onzekerheid rond AI
De sterke resultaten over het derde kwartaal hebben gezorgd voor een gunstig klimaat voor de wereldwijde aandelenmarkten. -
 Monthly Coffee Break, Vastrentende effecten
Positieve kijk op de EUR & Amerikaanse duration
We bevestigen onze positieve visie op de Amerikaanse duration, nadat we onze positie in de tweede helft van oktober hebben uitgebreid.