De sterke resultaten over het derde kwartaal hebben gezorgd voor een gunstig klimaat voor de wereldwijde aandelenmarkten. De tussentijdse verkiezingen in de VS hebben echter investeringen in AI meer onder de loep gelegd, waardoor duidelijk is geworden hoe gevoelig waarderingen zijn voor veranderende groeiverwachtingen. We blijven ons richten op de voorspelbare winsten, terwijl de bredere winstgroei kansen biedt om het rendement van de portefeuille te diversifiëren.
Winstgroei die verder reikt dan de marktleiders
Volgens de tracker van J.P. Morgan van 6 november, waarin 81% van de Amerikaanse bedrijven en 75% van de Europese bedrijven die hun resultaten bekendmaken, hun cijfers hadden gepubliceerd, bedroeg de winstgroei respectievelijk 24% en 28%. De winst overtrof de verwachtingen bij 84% van de Amerikaanse bedrijven en bij 60% in Europa, terwijl de omzet in beide regio’s met 12% steeg[1].
De energiesector leverde de grootste bijdrage, maar ook zonder deze sector bleef de groei solide: 17% in de VS en 13% in Europa. Ook de informatietechnologiesector liet een sterke winstgroei zien. Het is bemoedigend dat de ramingen voor het vierde kwartaal en voor 2027 zijn blijven stijgen. Op basis van de zes bedrijven uit de ‘Magnificent Seven’ die hun resultaten hadden bekendgemaakt, was de winstgroei buiten deze groep groter dan binnen de groep, hoewel de resultaten van Nvidia nog steeds uitstekend waren. Deze bredere deelname versterkt het winstklimaat, doordat meer bedrijven bijdragen aan de winstgroei, naast de grootste technologiebedrijven[2].
Tussentijdse verkiezingen zorgen ervoor dat de aandacht voor investeringen in AI nog meer wordt aangescherpt
De verkiezingsoverwinning van de Democraten zorgde voor nog meer onzekerheid in de AI-sector, waar al twijfels bestonden over het rendement op investeringen. Beleggers begonnen zich zorgen te maken dat strengere controles en beleidswijzigingen op staatsniveau de bouw van datacenters zouden kunnen vertragen. Op 5 november daalde de Nasdaq met 5,5% en kwam daarmee in correctiegebied terecht, terwijl de S&&P 500 met 4,4% daalde. De verkoopgolf had ook gevolgen voor industriële en energiebedrijven die actief zijn op het gebied van AI-infrastructuur.
Hoewel een verdeelde regering de ruimte voor ingrijpende federale wetgeving beperkt, kunnen vergunningsbeslissingen op staatsniveau en aanvullende eisen voor projectontwikkeling investeringen nog steeds vertragen. Beleggers herzien daarom hun inschatting van het tempo waarin de AI-infrastructuur wordt uitgebreid, hoewel er nog weinig aanwijzingen zijn voor een aanhoudende daling van de onderliggende vraag naar AI.
Sterke resultaten moeten zich vertalen in toekomstige rendementen
Het contrast tussen de solide winstcijfers van technologiebedrijven in het derde kwartaal en de dalende aandelenkoersen onderstreept het toekomstgerichte karakter van de markt. Vertragingen in de bouw zouden kunnen leiden tot uitstel van bestellingen voor halfgeleiders, netwerkapparatuur en energie-infrastructuur, terwijl hogere kosten het rendement van projecten zouden kunnen verminderen. Een strakker uitgavenbeleid zou de kasstroom bij grote cloudproviders kunnen ondersteunen, mits hun omzetgroei veerkrachtig blijft.
Een terugval in de Amerikaanse AI-uitgaven zou ook wereldwijde gevolgen hebben en zou van invloed zijn op Aziatische halfgeleiderfabrikanten en Europese leveranciers van apparatuur, wier inkomsten afhankelijk zijn van de uitbreiding van de AI-infrastructuur. Regionale diversificatie biedt daarom mogelijk minder bescherming dan verwacht wanneer bedrijven in verschillende regio’s afhankelijk zijn van dezelfde AI-uitgavencyclus. Richtlijnen inzake orders, capaciteitsbenutting en het genereren van inkomsten uit AI zullen van cruciaal belang zijn om tijdelijke vertragingen te onderscheiden van een zwakkere onderliggende vraag.
Vastberaden blijven, kansen verbreden
De combinatie van een bredere winstgroei en grotere onzekerheid rond investeringen in AI maakt het nog belangrijker om selectief te werk te gaan. We blijven blootgesteld aan structurele technologische groei, waarbij we ons richten op zichtbare vraag, geloofwaardige inkomstengeneratie en het omzetten van investeringen in kasstroom. Bij de ramingen moet rekening worden gehouden met mogelijke vertragingen en een gematigder uitgavengroei. Naast technologie bieden stijgende winsten in diverse sectoren kansen om de bronnen van het rendement op de portefeuille te diversifiëren.
Verenigde Staten
Tegen deze achtergrond blijft informatietechnologie een strategische overweging, met inbegrip van halfgeleiders en apparatuur, en technologische hardware en apparatuur. De sterke winstgroei, het toenemende betaalde gebruik van AI en de voortdurende investeringen in AI-infrastructuur versterken onze overtuiging. De financieringsbehoeften, de druk op de vrije kasstroom en de beperkingen op het gebied van de stroomvoorziening verdienen echter onze volle aandacht, waarbij het rendement op AI-investeringen centraal blijft staan in onze beoordeling.
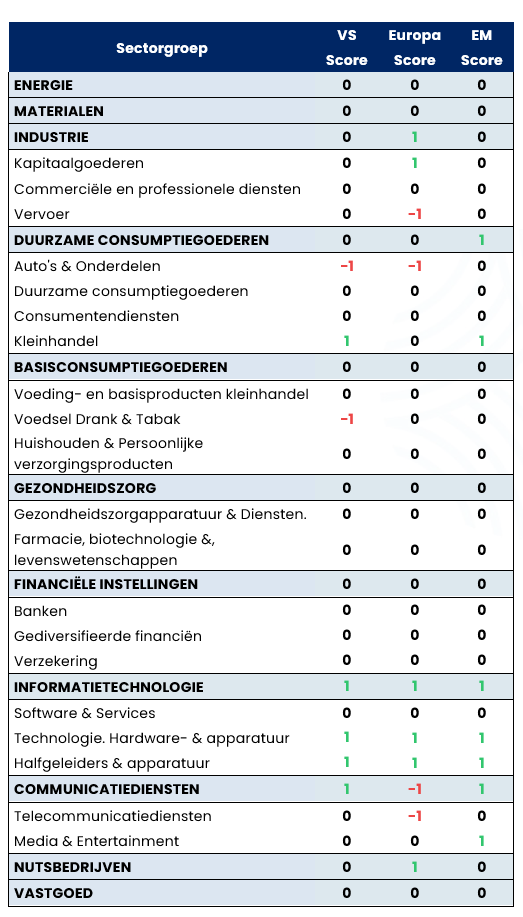
In de gezondheidszorg heeft de sterke outperformance van de afgelopen maand geleid tot een sterke stijging van de waarderingsmultiples, waardoor de waarderingen van Amerikaanse biofarmaceutische bedrijven nu hoog liggen in vergelijking met historische niveaus[3]. Hierdoor is de risico-rendementsverhouding minder aantrekkelijk geworden, wat ons ertoe heeft aangezet winst te nemen en de sector te downgraden van ‘overwogen’ naar ‘neutraal’. De sectoren farmaceutica en biotechnologie worden nu als neutraal beoordeeld, terwijl we onze overwogen positie in de life sciences handhaven.
Europa
De Europese aandelen zijn sinds de laatste vergadering van het comité over het algemeen gestegen, ondanks de aanhoudende marktvolatiliteit. De solide bedrijfsresultaten ondersteunden het marktsentiment, hoewel schommelingen in de olieprijs, druk op de obligatiemarkt en politieke onzekerheid in Frankrijk het vertrouwen van beleggers temperden. Net als op andere markten drukten zorgen over het rendement op AI-investeringen op de technologieaandelen en droegen ze bij aan de schommelingen op de markt. De sectoren gezondheidszorg en consumptiegoederen presteerden in deze periode het best, dankzij een verschuiving naar defensieve sectoren.
Net als in de VS hebben we onze aanbeveling voor de Europese gezondheidszorgsector verlaagd van ‘overweight’ naar ‘neutraal’, gezien de hoge waarderingen na de recente bovengemiddelde prestaties. Binnen de gezondheidszorg hebben we ook de sectoren farmaceutica en biotechnologie naar ‘neutraal’ verlaagd.
We handhaven onze beoordelingen voor de overige Europese sectoren:
- We blijven positief over de industriële sector (met name bedrijven die actief zijn op het gebied van energieopwekking, elektrificatie en modernisering van het elektriciteitsnet), informatietechnologie (gesteund door de verwachte uitbreiding van de halfgeleidercapaciteit) en nutsbedrijven (die profiteren van de structurele vraag als gevolg van elektrificatie en investeringen in het elektriciteitsnet, in combinatie met redelijke waarderingen).
- We blijven negatief gestemd over de communicatiesector, gezien de concurrentie- en prijsdruk, de bescheiden groeivooruitzichten en de minder aantrekkelijke waarderingen.
- Ten aanzien van de overige sectoren blijven we neutraal.
Groeilanden
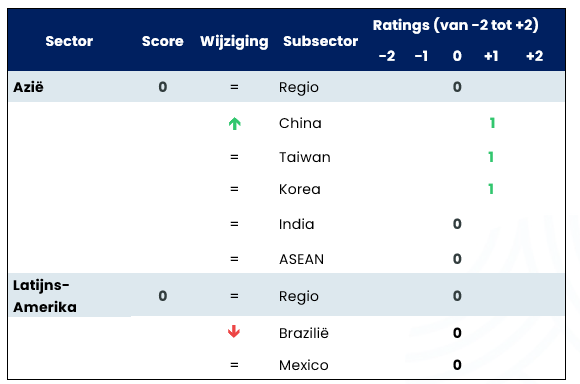
Aandelen uit groeilanden maken een scherpe rotatie door: markten die voorheen beter presteerden, zoals Korea, Taiwan en Brazilië, krijgen te maken met correcties, terwijl achterblijvers zoals China, India en Mexico weer aan kracht winnen. Deze ommekeer weerspiegelt een bredere verschuiving van drukke momentumtransacties naar waarde en voorheen over het hoofd geziene markten, tegen de achtergrond van toenemende aandacht voor de duurzaamheid van AI-investeringen. Hoewel de fundamentele factoren op technologisch gebied gunstig blijven, vragen de afnemende winstherzieningen en de toegenomen onzekerheid rond de uitgaven voor AI-infrastructuur om een grotere selectiviteit. Tegen deze achtergrond zoeken we een evenwicht tussen ons vertrouwen in technologie en tactische kansen in China, terwijl we ten aanzien van Brazilië en India een voorzichtiger houding aannemen.
- China is tactisch opgewaardeerd naar ‘overwogen’ na een langdurige periode van ondermaatse prestaties, waardoor de waarderingen en posities steeds aantrekkelijker zijn geworden, met name bij internet- en consumentenaandelen. De scherpe correctie bij de grote technologieplatforms[4], in combinatie met steun vanuit de binnenlandse markt en dalende olieprijzen, biedt ruimte voor een herstel, nu beleggers hun posities in de overvolle Aziatische technologiesector diversifiëren. Hoewel de macro-economische fundamenten zwak blijven, bieden de veerkracht van de export in strategische sectoren en de relatief stabiele handelsbetrekkingen tussen de VS en China extra ondersteuning voor deze tactische positionering.
- Na de recente correctie handhaven we ons ‘overwogen’-standpunt ten aanzien van de technologiesector, gesteund door aantrekkelijkere waarderingen en een aanzienlijk lichtere positie van beleggers. In tegenstelling tot eerdere uitverkoopgolven, die voornamelijk werden aangedreven door buitensporige posities, weerspiegelt de recente zwakte toenemende bezorgdheid over het genereren van inkomsten uit AI, de financiering van infrastructuur en regelgevende beperkingen, in combinatie met een afvlakking van de winstverhogingen. Desondanks blijven de winstherzieningen positief.
- De recente marktverschuiving heeft geleid tot een herschikking van de portefeuilleposities, waaronder een verlaging van de beoordeling van financiële instellingen en banken naar ‘neutraal’, nadat deze eerder als effectieve afdekking tegen de zwakte in de technologiesector hadden gefungeerd. Op nationaal niveau werd de positie in Brazilië afgebouwd naar aanleiding van de verkiezingsontwikkelingen en de teleurstellende marktprestaties. Het recente herstel in India werd ondersteund door dalende olieprijzen en beleggers die hun ondergewogen posities afdekten. Tegelijkertijd blijven de hoge waarderingen de relatieve aantrekkelijkheid ervan beperken.
Wereldwijde convicties
In de onderstaande tabel wordt een overzicht gegeven van onze huidige posities in regio’s, landen en sectoren waarin wij het meeste vertrouwen hebben, naar aanleiding van de laatste vergadering van de Strategische Aandelencommissie.
[1] Bron: Bloomberg © 6 november 2026
[2] Bron: Bloomberg © 6 november 2026
[3] Sinds begin september heeft de MSCI USA Pharmaceuticals-index 15% beter gepresteerd dan de MSCI USA-index (bron Bloomberg per 16/11/2026, totaalrendement in USD). Amerikaanse farmaceutische aandelen noteren nu twee standaarddeviaties boven hun gemiddelde van de afgelopen vijf jaar.
[4] Bron: Bloomberg © 6 november 2026


