Na een periode waarin de sterke bedrijfsresultaten ervoor zorgden dat aandelen de stijgende rente konden opvangen, beginnen de hogere obligatierentes nu zwaarder te wegen op het sentiment op de aandelenmarkt. Het resultatenseizoen voor het derde kwartaal zal nu uitwijzen of bedrijven het vertrouwen van de markt kunnen behouden door middel van solide resultaten en geloofwaardige prognoses. De winstverwachtingen blijven stijgen, wat een bemoedigend uitgangspunt vormt, maar tegelijkertijd de lat voor bedrijven hoger legt.
Hogere rentevoeten zijn niet per se slecht nieuws
In september hebben we benadrukt hoe de winstgroei ervoor had gezorgd dat aandelen de hogere langetermijnrente konden opvangen. Sindsdien is het rendement op 10-jarige Amerikaanse staatsobligaties boven de 5% gestegen[1], zoals we in onze vorige marktvisie hebben besproken, waardoor de waarderingen nog verder onder druk zijn komen te staan.
De reden voor de stijging is van belang. Wanneer hogere rentes wijzen op een sterkere economie, kunnen stijgende omzetten en winsten de negatieve invloed op de waardering compenseren. Het besluit van de Fed in september ging gepaard met een beoordeling waarin sprake was van solide economische activiteit, veerkrachtige bestedingen en robuuste investeringen. Wij zien dit als een teken van economische kracht, ook al vraagt de aanhoudende inflatie om beleidsmaatregelen.
Zelfs een nieuwe cyclus van renteverhogingen van in totaal ongeveer 100 basispunten zou de vooruitzichten voor aandelen niet automatisch ondermijnen, mits de groei en de winsten veerkrachtig blijven. Historisch gezien heeft de aanvankelijke volatiliteit na de eerste renteverhoging door de Fed vaak plaatsgemaakt voor positieve aandelenrendementen in de daaropvolgende zes tot twaalf maanden. De economische context en het tempo van de monetaire verkrapping blijven doorslaggevend.
De winstcijfers staan voor hun volgende test
Het resultatenseizoen biedt nu de gelegenheid om de verhouding tussen de rentetarieven en de winstgroei opnieuw te beoordelen. De consensusverwachting voor de winstgroei van de S&&&P 500 in het derde kwartaal bedraagt 29,5%, een stijging ten opzichte van de 26,7% van eind juni. De sectoren energie, informatietechnologie en financiële dienstverlening waren koplopers bij de opwaartse bijstellingen, waarbij hogere energieprijzen en een sterke vraag op het gebied van kunstmatige intelligentie de eerste twee sectoren ondersteunden. Verwacht wordt dat alle elf S&P 500-sectoren een winstgroei op jaarbasis zullen laten zien[2].
Deze verwachtingen vormen een solide basis, maar er wordt nog meer van bedrijven verwacht. Naast de kwartaalcijfers zullen beleggers de prognoses van het management nauwkeurig onder de loep nemen om te beoordelen of de vraag en de marges de winstgroei tot in 2027 kunnen ondersteunen. Als zou blijken dat de verbetering zich over een breder scala aan bedrijven uitstrekt, zou dat het vermogen van de markt om hogere rendementen te weerstaan, versterken.
Verder kijken dan de omzetgroei
Ook de bronnen van de winstgroei verdienen aandacht. Hogere olieprijzen zijn gunstig voor de winsten in de energiesector, maar zorgen elders voor hogere kosten. Investeringen in AI leveren inkomsten op voor leveranciers van halfgeleiders en apparatuur, terwijl de bedrijven die deze infrastructuur financieren, moeten aantonen hoe deze uitgaven zich vertalen in inkomsten en toekomstige opbrengsten. Voor banken zullen de kredietverlening, de financieringskosten en de kredietkwaliteit mede bepalen of de winstgevendheid standhoudt.
In deze context onderstrepen verschillen in de voorspelbaarheid van de winst en in de waarderingen het belang van selectiviteit. Binnen de sectoren waarin wij de voorkeur geven, selecteren wij bedrijven waarvan de winstvooruitzichten hun waardering rechtvaardigen en die over voldoende financiële middelen beschikken om hun investeringsplannen uit te voeren. Een gunstig winstklimaat blijft een steun in de rug voor aandelen, waarbij de selectie van de juiste aandelen cruciaal is om van die groei te kunnen profiteren.
Van marktfactoren tot portefeuillepositionering
De regionale aandelenmarkten gaan het resultatenseizoen in vanuit zeer uiteenlopende uitgangsposities. De Verenigde Staten blijven profiteren van sterke bedrijfsresultaten en technologisch leiderschap, terwijl Europa onder grotere druk staat door hogere rendementen en een zwakkere marktbreedte; de rendementen in de opkomende markten blijven sterk, maar zijn geconcentreerd in de technologiesector. Deze verschillen pleiten voor een selectieve regionale aanpak die gericht is op inkomenszekerheid, waarderingen en factoren die duurzame groei stimuleren.
Verenigde Staten
Amerikaanse aandelen hebben zich veerkrachtig getoond ondanks hogere langetermijnrentes, geopolitieke onzekerheid en hoge olieprijzen, waarbij de Nasdaq Composite begin oktober een nieuw recordhoogtepunt bij sluiting bereikte[3]. De prestaties in september waren wisselend: de stijgingen deden zich vooral voor bij technologie- en communicatiedienstenbedrijven met een grote marktkapitalisatie, terwijl een groot deel van de bredere markt terrein verloor. Groeiaandelen met een grote marktkapitalisatie presteerden beter dan waardeaandelen, terwijl aandelen met een middelgrote en kleine marktkapitalisatie daalden[4].
De winstverwachtingen voor het derde kwartaal blijven hoog, dankzij opwaartse bijstellingen. Aangezien dit optimisme al in de verwachtingen is verwerkt, zullen geloofwaardige prognoses van het management en het vermogen om deze prognoses waar te maken van cruciaal belang zijn om het vertrouwen van de markt te behouden.
Onze positionering in de sector is gebaseerd op drie belangrijke overtuigingen:
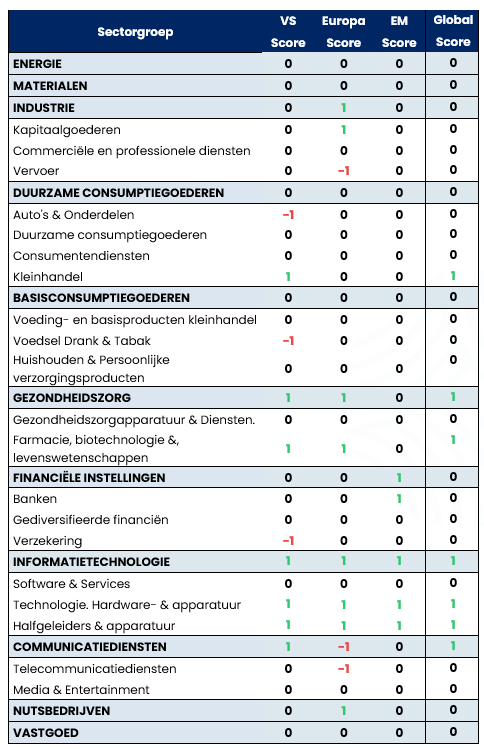
- De gezondheidszorg blijft een van de sectoren waarin wij het meest overtuigd zijn, met een bijzondere focus op biotechnologie. Voortdurende innovatie, de activiteiten van M&A en de verwachtingen van een sterke winstgroei ondersteunen ons positieve standpunt.
- Informatietechnologie is eind september opgewaardeerd naar een strategische overweging, met inbegrip van halfgeleiders en apparatuur, en technologische hardware en apparatuur. De sterke winstgroei en de aanhoudende investeringen in AI-infrastructuur versterken onze overtuiging. De lancering van Muse door Meta laat zien hoe de acceptatie van AI door consumenten de vraag zou kunnen verbreden tot buiten zakelijke toepassingen. Als de acceptatie zich volgens verwachting ontwikkelt, zouden extra vereisten op het gebied van rekenkracht, geheugen en connectiviteit het bredere ecosysteem van de AI-infrastructuur moeten ondersteunen.
- Communicatiediensten werden ook opgewaardeerd naar 'overwogen'. Wij zien grote digitale platforms als potentiële begunstigden van AI die de belangen van de consument behartigt. Dankzij hun uitgebreide gebruikersbestand en gevestigde distributienetwerk zouden ze een grotere acceptatie kunnen omzetten in extra inkomsten, hoewel het tempo en de winstgevendheid van het genereren van inkomsten belangrijke punten blijven om in de gaten te houden.
Europa
De Europese aandelen zijn sinds onze laatste vergadering van het comité licht gedaald, omdat de stijgende rendementen op staatsobligaties wereldwijd het beleggerssentiment en de waarderingen onder druk zetten[5]. Het conflict in het Midden-Oosten en de gestegen olieprijzen versterkten de zorgen over de inflatie, terwijl de toenemende renteverschillen op staatsobligaties en de begrotingsonzekerheid in Frankrijk voor extra druk zorgden.
De informatietechnologiesector was de enige sector die in deze periode groei liet zien, dankzij het optimisme over investeringen in kunstmatige intelligentie en de vraag naar halfgeleiders. De vastgoedsector presteerde het slechtst, doordat hogere rendementen op de sector drukten, terwijl ook de financiële sector terrein verloor.
Tegen deze achtergrond heeft de commissie drie wijzigingen aangebracht in haar standpunt:
- Banken en financiële instellingen zijn verlaagd van 'overwogen' naar 'neutraal'. De fundamentele factoren van de banksector blijven solide, maar de toegenomen politieke onzekerheid en de minder aantrekkelijke waarderingen na de sterke prestaties van de sector rechtvaardigen een evenwichtiger benadering.
- Telecommunicatiediensten en communicatiediensten zijn verlaagd van 'neutraal' naar 'onderwogen'. Concurrentiedruk en prijsdruk, bescheiden groeivooruitzichten en minder aantrekkelijke waarderingen drukken op de beleggingsargumenten. AI-agenten zouden deze druk nog kunnen vergroten doordat ze het voor consumenten gemakkelijker maken om aanbiedingen te vergelijken en van aanbieder te wisselen. Onze voorzichtiger visie staat in contrast met onze overweging in de VS, waar digitale platforms de drijvende kracht zijn achter onze overtuiging in deze sector.
- Transport is verlaagd van 'neutraal' naar 'onderwogen'. Extra vrachtcapaciteit en beperkte zichtbaarheid van de vraag vergroten het risico op druk op de prijzen en de winstgevendheid.
Alle overige sectorprognoses blijven ongewijzigd. We blijven de voorkeur geven aan de sectoren gezondheidszorg, informatietechnologie, nutsbedrijven en de industriële sector.
Binnen de gezondheidszorg blijven wij de voorkeur geven aan farmaceutica, biotechnologie en life sciences. In de sector informatietechnologie wordt onze overtuiging nog steeds ondersteund door de verwachte uitbreiding van de productiecapaciteit voor halfgeleiders en de aanhoudende investeringen in AI.
Onze positieve visie op nutsbedrijven weerspiegelt de structurele vraag als gevolg van elektrificatie en investeringen in het elektriciteitsnet, in combinatie met redelijke waarderingen. Binnen de industriële sector geven wij de voorkeur aan bedrijven in de kapitaalgoederensector die actief zijn op het gebied van energieopwekking, elektrificatie en modernisering van het elektriciteitsnet. Ook de omvangrijke orderportefeuilles ondersteunen onze positieve visie op de lucht- en ruimtevaartsector.
Groeilanden
Ondanks een lichte consolidatie in september hebben de groeilanden sinds het begin van het jaar sterke resultaten geboekt. Het verschil tussen de marktleiders blijft uitzonderlijk klein, waarbij de technologiesector de hoogste rendementen boekt. Buiten de technologiesector was het klimaat uitdagender, als gevolg van hogere olieprijzen, stijgende inflatieverwachtingen en een sterkere Amerikaanse dollar, in combinatie met minder gunstige macro-economische omstandigheden in belangrijke economieën zoals China en India.
- De prestaties per sector blijven sterk uiteenlopen. Technologie blijft de markt aanvoeren en vormt nog steeds de belangrijkste drijvende kracht, terwijl de sector Materialen het slechtst heeft gepresteerd[6]. Ook sectoren die gericht zijn op consumenten hebben het moeilijk gehad, met name in China. Banken hebben zich daarentegen relatief defensief getoond, met name in China en India, en hebben daarmee enige veerkracht getoond tegen de achtergrond van de uitdagendere macro-economische omstandigheden.
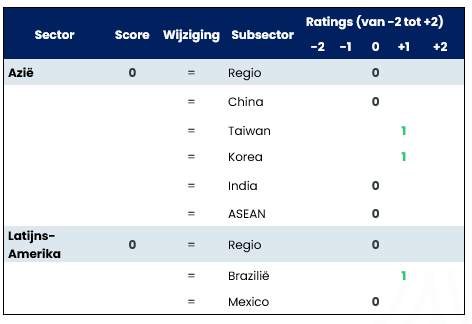
- Brazilië blijft een belangrijke overwogen positie en een onderscheidende beleggingsaanbeveling. De overwogen positie in Brazilië, die aanvankelijk niet in lijn was met de consensus, heeft geprofiteerd van een zeer positieve reactie van de markt op de eerste verkiezingsronde, waarbij de MSCI Brazil-index bijna 15% steeg[7]. De hoge handelsvolumes na de bekendmaking van de resultaten wijzen erop dat beleggers steeds meer op deze trend inspelen, terwijl positieve bijstellingen door effectenmakelaars voor extra steun zouden kunnen zorgen. De aanstaande tweede ronde blijft de belangrijkste katalysator op korte termijn, waarbij de markt waarschijnlijk al zo ver mogelijk voor de bekendmaking van de definitieve uitslag zal anticiperen op een overwinning van Bolsonaro.
- Politieke veranderingen zouden een bredere drijvende kracht voor Latijns-Amerika kunnen worden. Brazilië past in een bredere regionale trend van politieke transitie in heel Latijns-Amerika. Recente ontwikkelingen in landen als Argentinië, Peru en Colombia hebben geleid tot positieve reacties op de aandelenmarkten. Een soortgelijke dynamiek zou Brazilië een impuls kunnen geven, vooral gezien het feit dat het land de afgelopen twee decennia grotendeels als een relatief verwaarloosde markt is beschouwd.
Wereldwijde veroordelingen
In de onderstaande tabel wordt een overzicht gegeven van onze huidige posities in regio’s, landen en sectoren waarin wij het meeste vertrouwen hebben, naar aanleiding van de laatste vergadering van de Strategische Aandelencommissie.
[1] Bron: Bloomberg, 7 oktober 2026
[2] Bron: Bloomberg, 2 oktober 2026
[3] Bron: Bloomberg, 2 oktober 2026
[4] Bron: Bloomberg, 2 oktober 2026
[5] Bron: Bloomberg, 2 oktober 2026
[6] Bron: Bloomberg, 7 oktober 2026
[7] Bron: Bloomberg, 2 oktober 2026


