

Decennialang zagen beleggers de wereld over het algemeen door een consistente bril; ontwikkelde markten boden stabiliteit, terwijl groeilanden potentieel sneller groeiden, zij het met een grotere volatiliteit en een groter risico. Dat onderscheid wordt steeds vager.
Politieke fragmentatie, toenemende fiscale druk, sociale polarisatie en bezorgdheid over energiezekerheid zijn steeds prominenter geworden in veel ontwikkelde economieën. Verstoringen in de toeleveringsketen en afhankelijkheden van de industrie hebben ook kwetsbaarheden blootgelegd die ooit vaker in verband werden gebracht met groeilanden. De stabiliteit in de ontwikkelde markten is niet verdwenen, maar kan niet langer als vanzelfsprekend worden beschouwd.
Tegelijkertijd zijn delen van de opkomende wereld aanzienlijk geëvolueerd. Landen als Taiwan en Zuid-Korea staan centraal in de wereldwijde toeleveringsketen van halfgeleiders. India investeert fors in infrastructuur, productie en digitalisering, ondersteund door gunstige demografie en stijgende binnenlandse consumptie. In de groeilanden in bredere zin investeren overheden en bedrijven in hernieuwbare energie, energie-infrastructuur en strategische industrieën met een perspectief op langere termijn dan veel beleggers zich kunnen realiseren. Belangrijk is dat veel bedrijven uit groeilanden niet alleen profiteren van deze trends, maar ook de ontwikkelde economieën helpen hun eigen energietransitie te beheersen door cruciale technologieën, materialen en infrastructuur te leveren die verband houden met elektrificatie, hernieuwbare energie en netmodernisering.
Dit betekent niet dat de groeilanden risicoloos zijn geworden, noch dat de ontwikkelde markten hun troeven hebben verloren. Maar het suggereert wel dat sommige van de aannames die ten grondslag liggen aan de wereldwijde assetallocatie moeten worden herzien. Naar onze mening verandert dit de beleggingssituatie. De kans is minder om de index te kopen en meer om de delen van de activaklasse te identificeren waar structurele groei, voorspelbaarheid van de winsten en waarderingsdiscipline samenkomen.

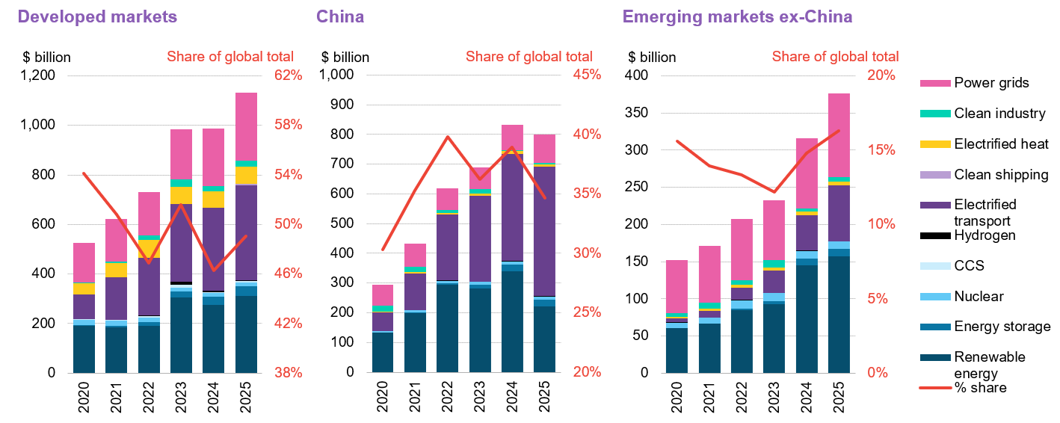
investeringen in groeilanden in de lift
Investeringen in energietransitie, naar marktniveau
Bron: Bloomberg NEF, januari 2026
Dit verruimt de kansen naast de traditionele energieproducenten. India breidt zijn zonnecapaciteit en elektriciteitsinfrastructuur snel uit om de energiezekerheid te vergroten en de afhankelijkheid van geïmporteerde brandstoffen te verminderen. China heeft een wereldwijde leiderspositie verworven in hernieuwbare energietechnologieën, batterijen en netwerkinfrastructuur, ondersteund door tientallen jaren van investerings- en industriebeleid. In het hele Midden-Oosten investeren overheden in grootschalige zonne-, wind- en netprojecten als onderdeel van bredere inspanningen om economieën te diversifiëren en de energieweerbaarheid op lange termijn te versterken.
Voor beleggers ligt de kans niet alleen in het identificeren van wie energie produceert. Het gaat er steeds meer om de bedrijven te identificeren die een veerkrachtiger energiesysteem helpen bouwen door middel van zonne- en windenergie, elektriciteitstransmissie, modernisering van het net, batterijopslag en elektrificatie.
De nieuwe groeimotoren van de groeilanden
China blijft te belangrijk om te negeren, maar het mag de discussie over de groeilanden niet langer domineren. Ze herstellen niet allemaal in dezelfde mate, waarbij de aandacht van beleggers vooral uitgaat naar AI en halfgeleidertechnologie en geselecteerde industriegebieden. Ondanks de stabilisering blijft vastgoed fragiel, terwijl het consumentenherstel geleidelijk verloopt en de winstdruk nog steeds zichtbaar is op gebieden als e-commerce en voedselbezorging.
Dat neemt de kans niet weg. Het verandert de manier waarop beleggers het moeten benaderen. Hoewel China wordt geconfronteerd met goed gedocumenteerde uitdagingen op het gebied van vastgoed en de vraag van consumenten, blijft het fors investeren in segmenten die in overeenstemming zijn met de nationale prioriteiten op lange termijn, waaronder halfgeleiders, automatisering, hernieuwbare energie en geavanceerde productie. Deze sectoren blijven belangrijke aanjagers van innovatie en industriële modernisering.
Verder kijken dan China brengt twee structurele verhalen scherper in beeld. De eerste is technologie: Taiwan en Zuid-Korea vertegenwoordigen de halfgeleider- en hardware-infrastructuur waarvan AI en digitale transformatie afhankelijk zijn.
De tweede is demografie. India en delen van Zuidoost-Azië profiteren van aanzienlijk jongere bevolkingen dan de meeste ontwikkelde economieën, wat de groei van de beroepsbevolking, de stijgende inkomens en de groeiende binnenlandse consumptie ondersteunt. Deze demografische voordelen manifesteren zich op verschillende manieren in de regio en creëren kansen op het gebied van productie, infrastructuur, financiële inclusie en door de consument geleide groei.
De kans is niet beperkt tot Azië. Mexico heeft een duidelijke link met nearshoring, omdat bedrijven de afhankelijkheid van leveringsketens van één land proberen te verminderen. Brazilië biedt blootstelling aan financials, nutsbedrijven, grondstoffen en hernieuwbare energie. In Latijns-Amerika blijft financiële inclusie een belangrijk thema, ondersteund door onderpenetratie van banksystemen en groeiende digitale adoptie. In EMEA zijn bepaalde kansen gekoppeld aan hernieuwbare energiebronnen, infrastructuur en financiële convergentie.
Samen verminderen deze markten de afhankelijkheid van één land, één sector of de wereldwijde technologiecyclus.

Waarderingen zorgen voor ondersteuning
De kerncijfers veranderen op een moment dat de waarderingen goedkoper blijven dan die van de groeilanden. Die combinatie doet ertoe.
Aandelen uit de groeilanden blijven met een korting verhandeld worden op de ontwikkelde markten na enkele jaren waarin de wereldwijde portefeuilles sterk gericht bleven op Amerikaanse aandelen. Recente stromen wijzen erop dat beleggers de activaklasse beginnen te herwaarderen. Na jaren van onderweging zouden zelfs bescheiden vastgoedlocaties aanzienlijke kapitaalstromen naar de groeilanden kunnen genereren.
Selectiviteit blijft belangrijk
De groeilanden zijn nu diverser, meer technologiegericht en nauwer verbonden met verschuivingen in de wereldwijde handel, financiën en energiezekerheid.
Over het geheel genomen vormt de combinatie van structurele blootstelling aan groei, cyclische hefboomwerking, waarderingssteun en relatief lichte positionering van beleggers voor EM een overtuigende reden voor herallocatie. In een omgeving die wordt gekenmerkt door geopolitieke onzekerheid maar veerkrachtige fundamentals, zijn EM niet alleen beter bestand tegen schokken, maar positioneren ze zichzelf geleidelijk als belangrijke bijdragers aan een verbredende en meer evenwichtige wereldwijde aandelencyclus.