September werd gekenmerkt door een veerkrachtige wereldwijde economische activiteit, hardnekkige inflatiedruk en toenemende bezorgdheid over monetaire verkrapping en geopolitieke risico’s. In de Verenigde Staten bleef de economische groei krachtig, gesteund door investeringen op het gebied van artificiële intelligentie en een veerkrachtige consumptie, ondanks tekenen van afkoeling op de arbeidsmarkt. In Europa bleven de economische indicatoren verbeteren, waarbij de PMI’s voor de verwerkende industrie en de dienstensector blijk gaven van een grotere veerkracht. De ECB handhaafde een voorzichtige houding, waarbij zij de inflatierisico’s afwoog tegen de bescheiden groei en de steeds moeilijker wordende financieringsvoorwaarden voor overheden. De begrotingsvooruitzichten van Frankrijk stonden bijzonder in de schijnwerpers, wat bijdroeg aan een aanzienlijke toename van de spread op staatsobligaties. Ondertussen bleef de Chinese economie aan kracht inboeten, geremd door een zwakke binnenlandse consumptie en aanhoudende problemen in de vastgoedsector, wat aanleiding gaf tot aanvullende gerichte beleidsmaatregelen.
De financiële markten kenden een moeilijke maand september, aangezien stijgende rendementen op staatsobligaties, hoge energieprijzen en geopolitieke onzekerheid de risicobereidheid drukten. De wereldwijde aandelenkoersen daalden, waarbij Europese aandelen aanzienlijk achterbleven. Amerikaanse aandelen bleken relatief veerkrachtig, dankzij de steun van technologiebedrijven en bedrijven die actief zijn op het gebied van artificiële intelligentie. Europese aandelen stonden onder druk door hogere disconteringsvoeten, energiekosten en staatsrisico’s, terwijl de verschillen tussen de sectoren aanzienlijk toenamen.
De obligatiemarkten werden vooral getroffen door hernieuwde zorgen over de inflatie en verwachtingen van een strakker monetair beleid. De rendementen op Amerikaanse staatsobligaties stegen naar het hoogste niveau in decennia, terwijl Europese staatsobligaties onder verdere druk kwamen te staan door onzekerheid over de begroting. De renteverschillen tussen Franse staatsobligaties en Duitse Bunds zijn sterk toegenomen, wat aanleiding geeft tot bezorgdheid over mogelijke besmetting van de staatsobligatiemarkten in de perifere landen. Ook de kredietmarkten stonden onder toenemende druk als gevolg van hogere financieringskosten en een verslechterend risicosentiment.
De HFRX Global Hedge Fund EUR Index daalde in de loop van de maand met 0,60%[1].
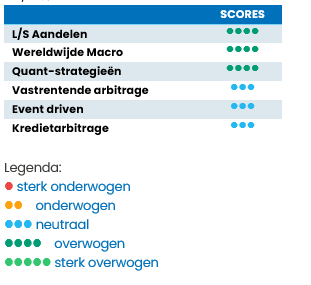
L/S Aandelen
Long/short-aandelenstrategieën kenden een moeilijke maand september, waarbij de prestaties werden beïnvloed door dalende aandelenmarkten, stijgende obligatierentes en aanzienlijke sectorale verschillen. De rendementen liepen sterk uiteen: hedgefondsenindexen boekten gemiddeld een negatief rendement van enkele procenten, terwijl marktneutrale strategieën over het algemeen beter presteerden dankzij bescherming tegen shortposities en een verminderde blootstelling aan directionele marktbewegingen. Het marktleiderschap bleef vooral in handen van technologiebedrijven en bedrijven die actief zijn op het gebied van artificiële intelligentie, terwijl traditionele cyclische sectoren en rentegevoelige sectoren het moeilijk hadden. Hedgefondsen hebben hun blootstelling aan Amerikaanse technologieaandelen selectief vergroot, met name op het gebied van AI-infrastructuur en agentische toepassingen, terwijl ze hun posities in Europese industriële aandelen en Aziatische aandelen hebben afgebouwd. Voor de toekomst zouden een grotere spreiding en een toenemende winstdifferentiatie de fundamentele aandelenselectie kunnen ondersteunen, hoewel hoge waarderingen en renteschommelingen belangrijke risico’s blijven.
Wereldwijde Macro
Wereldwijde Macro-strategieën behoorden tot de best presterende strategieën van september en profiteerden van uitgesproken trends op het gebied van rentetarieven, valuta’s en grondstoffen. De stijgende rendementen op staatsobligaties na de renteverhoging door de Federal Reserve in september boden kansen voor beheerders die zich hadden gepositioneerd met het oog op monetaire verkrapping. Lange energieposities profiteerden van de hoge olieprijzen en verstoringen in het aanbod uit het Midden-Oosten, terwijl de stijging van de Amerikaanse dollar de directionele valutaposities ondersteunde. In Europa zorgden de toenemende spreads op staatsobligaties, met name in Frankrijk, voor extra kansen op het gebied van relatieve waarde. De beleggingsstrategie was over het algemeen gericht op hogere rendementen en sterke grondstoffenprijzen, hoewel de posities van de afzonderlijke beheerders onderling verschilden. Voor de toekomst zouden aanhoudende inflatie, uiteenlopend monetair beleid en geopolitieke onzekerheid kansen voor tactische macro-positionering in stand moeten houden.
Quant-strategieën
Kwantitatieve strategieën toonden in september een relatieve veerkracht en presteerden beter dan discretionaire aandelenbenaderingen, ondanks de aanzienlijke volatiliteit van de factoren. De momentumposities herstelden zich in de loop van de maand, dankzij systematische herschikking en verbeterende factorprestaties na eerdere koersdalingen. De aanzienlijke dispersie tussen de blootstellingen aan groei, waarde en sectoren zorgde echter voor een uitdagende omgeving voor sommige directionele modellen. Marktneutrale strategieën profiteerden van differentiatie op aandelenniveau, terwijl systematische macromodellen trends in grondstoffen, valuta’s en rentetarieven wisten te benutten. Kwantitatieve beheerders behielden een aanzienlijke bruto-blootstelling, waarbij ze hun momentumposities versterkten. Voor de toekomst zou een aanhoudende spreiding gunstig moeten zijn voor gediversifieerde statistische arbitragebenaderingen, hoewel abrupte ommekeer in factoren een belangrijk risico blijft.
Vastrentend
Arbitragestrategieën op het gebied van vastrentende waarden kenden een moeilijke maand september, aangezien sterke stijgingen van de rendementen op staatsobligaties, hoge volatiliteit en veranderende verwachtingen ten aanzien van de centrale banken de traditionele relatieve-waardeverhoudingen verstoorden. De rendementen op Amerikaanse staatsobligaties stegen aanzienlijk, terwijl de Europese obligatiemarkten extra onder druk kwamen te staan door zorgen over de Franse overheidsfinanciën en de toenemende spreads in de perifere landen. Deze ontwikkelingen vormden een uitdaging voor convergentieposities met hefboomwerking, met name wanneer de bewegingen in de rentecurve en de verhoudingen tussen de spreads van staatsobligaties afweken van historische patronen. De HFRX Relative Value Index daalde met 1,21%[2]. Er deden zich kansen op het gebied van relatieve waarde voor in de rentecurves van staatsobligaties, de swapspreads en Europese staatsobligaties. Op de lange termijn kunnen marktverstoringen aantrekkelijke instapmomenten opleveren, mits de financieringsvoorwaarden stabiel blijven en de landenrisico’s beter onder controle komen.
Event Driven
Event-gedreven strategieën kenden een moeilijke maand september en boekten in die periode een negatief rendement, aangezien hogere financieringskosten en zwakkere aandelenmarkten hun weerslag hadden op fusiearbitrage en speciale situaties. De toegenomen marktvolatiliteit en de hogere disconteringsvoeten hadden invloed op de waardering van transacties en de risicobereidheid, terwijl de geopolitieke onzekerheid de uitvoering van transacties bemoeilijkte. Desondanks bleven bedrijfsactiviteiten kansen bieden voor selectieve investeringen, met name op het gebied van herstructureringen, aandeelhoudersactivisme en strategische overnames. Voor de toekomst kunnen aanhoudende bedrijfsherstructureringen en mogelijke consolidatie de transactiestroom stimuleren, hoewel de financieringsvoorwaarden, onzekerheid op het gebied van regelgeving en transactiespecifieke risico’s selectiviteit vereisen.
Kredietarbitrage
Kredietarbitragestrategieën kregen in september te maken met een steeds uitdagender wordende omgeving, aangezien stijgende rendementen op staatsobligaties, strengere financiële omstandigheden en geopolitieke onzekerheid van invloed waren op de waardering van bedrijfskredieten. Hogere financieringskosten en toegenomen volatiliteit oefenden druk uit op hefboomposities in relatieve waarde, terwijl de bezorgdheid van beleggers over herfinancieringsrisico’s en kredietfundamentals leidde tot grotere verschillen tussen emittenten. De resultaten waren wisselend, waarbij blootstellingen aan bedrijven in financiële moeilijkheden en met een hoge schuldenlast bijzonder kwetsbaar waren. Ook de Europese kredietmarkten kregen te maken met mogelijke gevolgen van de toename van de spread op Franse staatsobligaties. Niettemin boden de verschuivingen in de markten voor investment-grade- en high-yield-instrumenten en instrumenten binnen de kapitaalstructuur kansen voor selectieve positionering op basis van relatieve waarde. In de toekomst zouden aanhoudende renteschommelingen en grotere verschillen tussen emittenten kredietarbitrage op basis van fundamentele factoren kunnen bevorderen, hoewel hefboom-, liquiditeits- en herfinancieringsrisico’s belangrijke aandachtspunten blijven.
[1] Bron: HFRX Oktober 2026
[2] Bron: HFRX Oktober 2026


