In mei groeide de wereldeconomie sterk maar nam de macro-onzekerheid toe. De PMI's van de verwerkende industrie hielden beter stand dan die van de dienstensector, terwijl de inflatierisico's opnieuw de kop opstaken nu de spanningen in het Midden-Oosten het verkeer door de Straat van Hormuz verstoorden en energiegerelateerde risico's een centrale rol bleven spelen in de vooruitzichten. In de eurozone verloor het eerdere herstel aan kracht: in de meeste landen vertraagde de groei in Q1, de dienstensector verzwakte, het consumentenvertrouwen verslechterde en de hogere energieprijzen begonnen te wegen op de koopkracht van de huishoudens. De positie van de ECB werd minder comfortabel, met opwaartse inflatierisico's die de ruimte voor beleidsversoepeling beperkten ondanks de zwakkere vraag. In de VS bleef de particuliere binnenlandse vraag op peil, gesteund door AI-gerelateerde investeringen, maar de consumptie leunde steeds meer op lagere besparingen tegen de achtergrond van een vertragende groei van het reële inkomen en hogere benzineprijzen.
Risicovolle activa stegen sterk in mei, aangevoerd door technologie en AI-gerelateerde markten. Amerikaanse aandelen genereerden solide positieve rendementen, maar Aziatische technologie-indices presteerden aanzienlijk beter, aangevoerd door Koreaanse markten en Taiwanese aandelen. Europese aandelen stegen ook, zij het gematigder, met lage eencijferige rendementen. De prestaties van de sector waren versnipperd. Informatietechnologie presteerde het best terwijl energie achterbleef door de dalende olieprijzen. De rentes in de kernlanden waren volatiel: lagere olie en verbeterde risicobereidheid ondersteunden obligaties laat in de maand, maar de verwachtingen van centrale banken bleven gevoelig voor de aanhoudende inflatie, vooral in de VS en de eurozone.
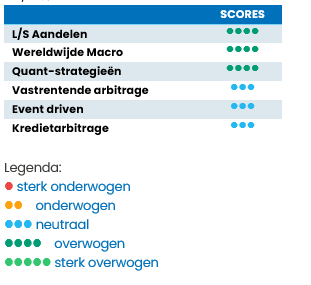
L/S Aandelen
Long-short aandelenstrategieën presteerden goed in mei, maar het rendement was sterk afhankelijk van blootstelling aan AI, halfgeleiders en Azië. De rendementen tussen de verschillende aandelenstrategieën liepen uiteen. HFR meldde dat Equity Hedge met 2,7% steeg, aangevoerd door Technology met 10,6% en Quantitative Directional met 4,0%, terwijl Healthcare met -2,04% daalde. Uit de prime brokerage-gegevens van Morgan Stanley bleek dat de longposities van wereldwijde L/S een positieve spread produceerden, waarbij APAC de grootste bijdrage leverde en Japan longs ongeveer 20% beter presteerde dan shorts. De positionering bleef sterk geconcentreerd: de wereldwijde blootstelling aan halfgeleiders en hardware bedroeg meer dan 35% van de wereldwijde nettopositie, terwijl de blootstelling aan Europa en de VS ex-AI licht bleef. De vooruitzichten zijn positief, maar kwetsbaar voor rotatie of AI-winstnemingen.
Wereldwijde Macro
De wereldwijde macrocijfers leverden bescheiden totale winsten op, ondanks grote cross-assetbewegingen. HFR rapporteerde een stijging van 0,2% voor Macro, met een stijging van 1,7% voor actieve handel en een stijging van 1,2% voor discretionair thematisch, tenietgedaan door verliezen op grondstoffen en systematische CTA's. De drijvende krachten achter de resultaten waren onder meer dalende olieprijzen, een veerkrachtig aandelenmomentum, volatiele renteverwachtingen en wisselende valutatrends. Op de korte termijn blijven managers voorzichtig over het risico van een scherpe omslag in het marktsentiment en de activaprijzen, gedreven door factoren zoals de energiemarkten, inflatieontwikkelingen en veranderende verwachtingen van centrale banken. Op de langere termijn worden de kansen echter steeds aantrekkelijker, gesteund door de toenemende divergentie tussen activaklassen, groeitrajecten van landen en beleidstrajecten.
Quant-strategieën
Kwantitatieve strategieën profiteerden van sterke trend- en factordispersie, hoewel de resultaten waarschijnlijk verschilden per modelontwerp. De Equity Hedge Quantitative Directional Index van HFR steeg 4,0%, gesteund door aandelenmomentum, leiderschap in technologie en regionale dispersie. Tegelijkertijd hadden systematisch gediversifieerde CTA-strategieën het moeilijk toen scherpe trendomkeringen in olie en verschuivingen in de renteverwachtingen moeilijke omstandigheden creëerden voor trendmodellen voor de middellange termijn. Morgan Stanley merkte een verhoogde dispersie op tussen individuele aandelen en een historisch nauwe leiderschapspositie in aandelen, omstandigheden die kunnen helpen bij aandelenselectiemodellen, maar die overvolle factorportefeuilles kunnen schaden. De vooruitzichten geven de voorkeur aan adaptieve modellen die in staat zijn om het momentum in AI in evenwicht te brengen met mean-reversion risico en bredere sectorrotatie.
Vastrentend
Arbitragestrategieën voor vastrentende waarden en rentestrategieën met relatieve waarde waren positief maar niet dominant in mei. Aanjagers waren onder andere meer duidelijkheid over de overgang van het Fed-leiderschap, volatiele curveverwachtingen en kansen in relatieve waarde van staatsobligaties nu de markten de paden van de Fed en de ECB herprijsden. De macro-economen van Candriam merken op dat de ECB na de energieschok te maken krijgt met een minder comfortabele afruil tussen inflatie en groei. De positionering van vastrentende arbitrageanten zal waarschijnlijk voorzichtig blijven, waarbij de hefboomwerking wordt beperkt door de volatiliteit van de rente. De vooruitzichten voor de korte termijn zijn positief als de spreiding van de curve aanhoudt, maar kwetsbaar bij nieuwe inflatieschokken.
Event Driven
Event-driven strategieën presteerden goed tijdens de maand mei. De risk-on marktdynamiek gaf de voorkeur aan meer directionele strategieën, waarbij Special Situations het duidelijk beter deden dan pure Merger Arbitrage boeken. Sinds het begin van het jaar presteerden de strategieën die inzetten op harde katalysatoren echter goed en boden ze weerstand tegen de marktvolatiliteit en een behoorlijk rendement. Dealselectie en portefeuillesamenstelling blijven een zeer belangrijk element om door de huidige omgeving te navigeren. De kortetermijnvooruitzichten zijn evenwichtig: volatiliteit creëert instapmomenten, maar het geopolitieke risico zou de opwaartse trend kunnen beperken. Voor de langere termijn wordt echter verwacht dat er meer kansen zullen komen doordat er meer deals op de markt komen die bijdragen aan de stabilisatie van de spreads.
Kredietarbitrage
Kredietarbitragestrategieën boekten gestage winsten, gesteund door een veerkrachtige risicobereidheid en beperkte kredietstress. De aandelenrally van mei, de lagere olieprijzen en het verbeterende sentiment op de markten ondersteunden carry en spreadcompressie, terwijl idiosyncratische spreiding relatieve-waardekansen creëerde. Kredietbeheerders profiteerden ook van de sterke vraag naar financiering rond AI-infrastructuur en investeringen in datacenters, hoewel dit het concentratierisico in technologiegerelateerde kapitaalstructuren verhoogde. De vooruitzichten blijven gematigd gunstig zolang de groei aanhoudt en de wanbetalingsverwachtingen binnen de perken blijven.


