


De groei vertraagt. Consumenten worden selectiever. Toch blijft de vraag naar strategische activa toenemen. Chips, datacenters, elektriciteit, koper, defensiematerieel en energie-infrastructuur vertellen allemaal hetzelfde verhaal: één deel van de economie wil meer van alles, en liefst tegelijk.
Die spanning bepaalt in toenemende mate de huidige marktomgeving. Enerzijds blijven huishoudens in Europa en China voorzichtig, terwijl de Amerikaanse consumenten niet allemaal evenveel meer uitgeven. Anderzijds blijven hyperscalers ongekende hoeveelheden kapitaal investeren in AI-infrastructuur, wat de winst, investeringen en aandelenmarkten ondersteunt. Het resultaat is een wereld waar de vraag op veel plaatsen zwak lijkt, maar op een paar kritieke plaatsen onverzadigbaar blijft.
Voor beleggers is de belangrijkste vraag of de buitengewone kracht van AI-gerelateerde investeringen de zwakte elders kan blijven compenseren.
Wanneer de vraag het aanbod overstijgt
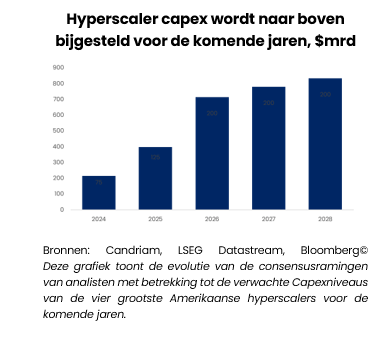
Het meest opvallende kenmerk van de huidige cyclus is niet alleen de omvang van de AI-investeringen, maar ook de groeiende lijst van beperkingen die hierdoor ontstaan. Hyperscalers zullen naar verwachting meer dan 700 miljard dollar investeren in AI-infrastructuur in 2026. Het commentaar van bedrijven blijft opmerkelijk consistent: de orderportefeuilles zijn vol, de productiecapaciteit blijft beperkt en de winstherzieningen blijven stijgen in grote delen van het infrastructuurecosysteem. De vraag naar halfgeleiders, netwerkapparatuur, datacenters en energie-infrastructuur is groter dan het beschikbare aanbod.
De knelpunten worden steeds vaker fysiek. Datacentercapaciteit, elektriciteitsopwekking, netwerkinfrastructuur, transformatoren en strategische metalen hebben allemaal moeite om in het vereiste tempo uit te breiden. Kapitaal lijkt er in overvloed, capaciteit niet.
Dit is belangrijk omdat die tekorten reële gevolgen hebben. Ze ondersteunen het prijszettingsvermogen, ondersteunen de zichtbaarheid van de winst en werpen barrières op voor toetreding tot de markt. Maar ze geven ook aanleiding tot inflatoire druk. In tegenstelling tot de inflatiegolf die volgde op de pandemie, zijn deze opkomende drukpunten minder breed georiënteerd en meer geconcentreerd rond infrastructuur, grondstoffen en industriële capaciteit.
De vraag is trouwens niet langer óf AI werkt. Het is de vraag of het buitengewone niveau van de huidige uitgaven een rendement kan genereren dat in verhouding staat tot het ingezette kapitaal. Naarmate de huidige investeringscyclus zich uitbreidt, wordt winstgevendheid net zo belangrijk als de vraag. Het debat rond AI evolueert dus. Het gaat niet langer alleen om productiviteitswinst of de adoptie van software. Het gaat er daarentegen steeds meer om of de fysieke economie de digitale economie kan bijbenen.
De consument draagt niet langer de cyclus
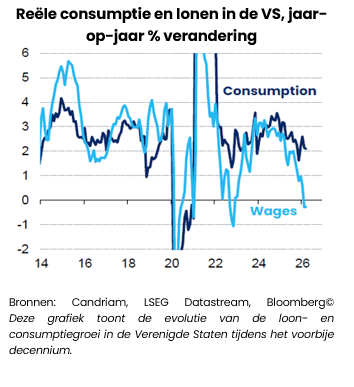
De consumentenzijde van de economie vertelt een ander verhaal. In de Verenigde Staten blijven de totale bestedingen veerkrachtig, maar het beeld onder de oppervlakte wordt ongelijkmatiger. Huishoudens met hogere inkomens blijven uitgeven, gesteund door inkomensgroei en door vermogensaanwas via stijgende activaprijzen. Consumenten met lagere inkomens komen steeds meer onder druk te staan door afnemende loongroei, hogere kosten van levensonderhoud en krappere financiële voorwaarden. Deze divergentie helpt verklaren waarom de consumptie positief blijft, zelfs nu de vertrouwensindicatoren afzwakken. De Amerikaanse consument is noch zwak noch eenduidig sterk. Hij wordt steeds onevenwichtiger.
Europa schetst een minder fraai beeld. Het consumentenvertrouwen blijft matig en de hogere energiekosten blijven wegen op de bestedingsintenties. De groei blijft positief, maar het momentum is bescheiden.
China staat voor vergelijkbare uitdagingen. Het vertrouwen van de huishoudens blijft in het slop zitten; de spaarquote blijft stijgen vanaf een hoog niveau en de binnenlandse vraag blijft teleurstellen ten opzichte van de beleidsambities. De groei is steeds meer afhankelijk van export, technologie en industrieel beleid in plaats van een herstel op brede basis.
Alles bij elkaar suggereren deze ontwikkelingen dat consumptie niet langer de primaire motor van de wereldwijde groei is. Die rol wordt steeds meer overgenomen door investeringen.
Inflatie: De bananenschil
Inflatie blijft het grootste risico voor een overigens positief klimaat. De obligatiemarkten blijven gevoeliger dan de aandelenmarkten, met relatief hoge olieprijzen en stijgende inflatieverwachtingen die bijdragen aan opwaartse druk op de rendementen, vooral op het lang eind. Na een eerste golf van door tarieven veroorzaakte prijsschokken en een tweede golf in verband met de olieschok, vormen AI-gerelateerde kapitaalinvesteringen en infrastructurele knelpunten in toenemende mate een derde potentiële bron van inflatoire druk, ook al blijven timing en omvang onzeker.
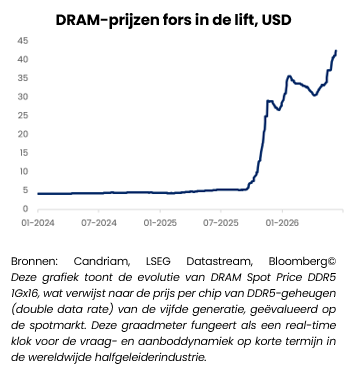
De bezorgdheid beperkt zich niet langer tot energie. Grondstoffenmarkten, elektriciteitsinfrastructuur en industriële knelpunten worden steeds meer bronnen van inflatoire druk. De investeringscyclus die groei en winst ondersteunt, dreigt ook tekorten te creëren. De vraag naar halfgeleiders, datacenters, energieopwekking, netwerkinfrastructuur en strategische metalen neemt toe, terwijl het aanbod beperkt blijft.
Inflatierisico's worden ook steeds diverser. Naast de knelpunten in de energiesector en de industrie, introduceert de opkomst van een stevige El Niño een extra bron van druk via de landbouw- en voedselmarkten. De sterkste impact zal waarschijnlijk volgend jaar voelbaar zijn, maar de combinatie van weersgerelateerde verstoringen, krappe meststoffenmarkten en bestaande geopolitieke druk zou de inflatie in verschillende regio's kunnen versterken.
Dit suggereert dat de desinflatie langzamer en minder lineair kan verlopen dan de markten zouden willen. Dat is vooral relevant voor centrale banken. Het is onwaarschijnlijk dat de Federal Reserve zal reageren op kortetermijnvolatiliteit in de energiesector, maar het pad naar lagere rentetarieven wordt gecompliceerder als de inflatie hardnekkig blijkt.
In deze context blijft inflatie de meest plausibele bron van teleurstelling. Het is de bananenschil die een anders constructieve omgeving kan veranderen in een meer uitdagende omgeving.
Positionering voor selectieve kracht
Onze positionering is gematigd positief. We blijven licht overwogen in aandelen, voornamelijk via de Verenigde Staten en groeilanden. De Verenigde Staten blijven profiteren van superieure zichtbaarheid van de winst en AI-leiderschap, terwijl de groeilanden aantrekkelijke waarderingen en een verbeterende winstdynamiek bieden, ook geleid door technologiebedrijven.
Bij obligaties houden we een long duration tilt aan via hoogwaardige Duitse staatsobligaties. Daarnaast zijn we ook overwogen in groeilandenobligaties. De eerste biedt kwaliteit in een afzwakkende Europese activiteitencontext, terwijl de tweede diversificatie toevoegt en profiteert van aantrekkelijke carry en verbeterende kapitaalstromen.
Binnen bedrijfsobligaties blijven we de voorkeur geven aan Investment Grade boven High Yield, waar de risicopremies beperkt blijven en weinig ruimte laten voor fouten.
Wat onze muntblootstelling betreft, denken wij dat grondstofgerelateerde munten blijven profiteren van het huidige klimaat en houden wij een onderweging in de Amerikaanse dollar, met daarnaast nog een voorkeur voor de Japanse yen.
Goud en strategische metalen blijven belangrijke diversificatiemiddelen in een wereld die steeds meer wordt gekenmerkt door tekorten, beleidsverschillen en volatiliteit van de reële rente.
Candriam House View & Convictions
De onderstaande tabel geeft een indicatie van de belangrijkste blootstellingen en bewegingen binnen een evenwicht gespreide modelportefeuille.
Legende
-
Sterk positief
-
Positief
-
Neutraal
-
Negatief
- Sterk negatief
- Geen verandering
- Afbouwende blootstelling
- Opgebouwde blootstelling
| Positionering (huidige visie) | Wijziging | |
|---|---|---|
| Wereldwijde aandelen |
|
|
| Verenigde Staten |
|
|
| Eurozone |
|
|
| Europa buiten de EMU |
|
|
| Japan |
|
|
| Groeilanden |
|
|
| Obligaties |
|
|
| Europa |
|
|
| Europese kernlanden |
|
|
| Perifere Europese landen |
|
|
| Europe Investment Grade |
|
|
| Europese High Yield |
|
|
| Verenigde Staten |
|
|
| Verenigde Staten |
|
|
| Verenigde Staten IG |
|
|
| Verenigde Staten HY |
|
|
| Groeilanden |
|
|
| Overheidsschuld HC |
|
|
| Overheidsschuld LC |
|
|
| Valuta's |
|
|
| EUR |
|
|
| USD |
|
|
| GBP |
|
|
| AUD/CAD/NOK |
|
|
| JPY |
|
Monthly Coffee Break
Deze sectie wordt elke maand geüpdatet en biedt deskundige analyses en strategische inzichten. Blijf op de hoogte van onze nieuwste marktperspectieven en allocaties.
-
 Monthly Coffee Break, Activa-allocatie
De bedrijfswinsten staan in de schijnwerpers
De Fed heeft intussen een renteverhoging doorgevoerd, terwijl beleggers enkele maanden geleden nog rekening hielden met renteverlagingen. -
 Monthly Coffee Break, Aandelen
De test van de bedrijfswinsten
Na een periode waarin de sterke bedrijfsresultaten ervoor zorgden dat aandelen de stijgende rente konden opvangen, beginnen de hogere obligatierentes nu zwaarder te wegen op het sentiment op de aandelenmarkt. Het resultatenseizoen voor het derde kwartaal zal nu uitwijzen of bedrijven het vertrouwen van de markt kunnen behouden door middel van solide resultaten en geloofwaardige prognoses. De winstverwachtingen blijven stijgen, wat een bemoedigend uitgangspunt vormt, maar tegelijkertijd de lat voor bedrijven hoger legt. -
 Monthly Coffee Break, Alternative Investments
Dispersie en trends creëren kansen
September was characterised by resilient global economic activity, persistent inflationary pressures and increasing concerns over monetary tightening and geopolitical risks. In the United States, economic momentum remained robust, supported by AI-related investment and resilient consumption, despite signs of labour market moderation. In Europe, economic indicators continued to improve, with manufacturing and services PMIs signalling greater resilience. -
 Monthly Coffee Break, Vastrentende effecten
We blijven overwogen in EUR-obligaties
Na de scherpe uitverkoop in september handhaven we een bescheiden overweging in de looptijd van twee tot vijf jaar. Door de hogere reële rendementen zijn de waarderingen aantrekkelijker geworden, maar we blijven terughoudend. Ons sterkste argument blijft het monetaire beleid: de markten gaan uit van een eindrente van de Fed van ongeveer 4,75% , wat ruimte laat voor een minder ingrijpende verkrappingscyclus ter ondersteuning van obligaties met een kortere looptijd.