Europese aandelen: Door technologie gedreven opleving te midden van geopolitieke opluchting
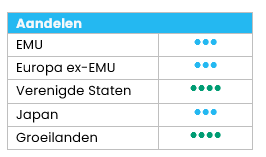
Europese aandelen zijn sinds ons laatste aandelencomité in mei gestegen, gedreven door afnemende geopolitieke risico's in het Midden-Oosten. Deze de-escalatie zorgde ervoor dat de wereldwijde prijzen voor ruwe olie aanzienlijk daalden, waardoor de inflatieverwachtingen daalden, wat veel opluchting inhield voor de cyclische en consumentensectoren. Tegelijkertijd zorgde de wereldwijde AI-boom voor een sterke groei van Europese halfgeleiderbedrijven. De sterke Europese bedrijfswinsten overtroffen de verwachtingen en leidden tot wijdverspreide waarderingsupgrades door analisten.
Technologie blijft toonaangevend
Sinds het vorige comité heeft Informatietechnologie het mooie weer gemaakt, gesteund door een uitmuntende prestatie van halfgeleiderbedrijven, die volop zijn blijven profiteren van het AI-thema. Als gevolg hiervan heeft IT nu de sterkste prestatie geleverd year-to-date, vóór de energiesector.
Cyclische sectoren deden het duidelijk beter dan defensieve sectoren, toen de macro-economische achtergrond snel verschoof naar een risk-on fase, geholpen door lagere geopolitieke risico's en afnemende inflatieverwachtingen. Van de cyclische sectoren presteerde Duurzame Consumptie het best, hoewel de opleving de verliezen sinds het begin van het jaar nog niet heeft goedgemaakt. De financiële sector zette de op één na sterkste prestatie neer, aangevoerd door de banken, die profiteerden van sterker dan verwachte winsten en consolidatiediscussies. Vastgoed was de enige cyclische sector met een negatief rendement, dat werd gedrukt door de verwachtingen van renteverhogingen door de ECB.
Defensieve sectoren bleven achter, vooral Nutsbedrijven, die te maken kregen met winstnemingen tegen de achtergrond van lagere elektriciteitsprijzen en hogere rentetarieven. Basisconsumptiegoederen bleven over het algemeen vlak over de periode, terwijl Gezondheidszorg en Energie bescheiden positieve rendementen genereerden.
Tot slot leverde Communicatiediensten de zwakste prestatie in Europa, gekwetst door rotaties in de portefeuille naar snelgroeiende sectoren, toenemende zorgen over AI-verstoring en verwachtingen van hogere rentetarieven.
Qua marktkapitalisatie deden grote caps het beter dan middelgrote en kleine caps, gesteund door de sterke prestaties van ASML en andere halfgeleiderbedrijven[1].
Positieve winstherzieningen
Europese winstherzieningen blijven een positieve trend vertonen, met 52% van de MSCI Europe componenten die hun winstramingen voor volgend boekjaar in een maand tijd naar boven bijstelden. De winstherzieningen waren het sterkst in Nutsbedrijven, Informatietechnologie en Energie.
Europese aandelen zullen naar verwachting een verwachte groei van de winst per aandeel over 12 maanden van 12% optekenen, volgens gegevens van Bloomberg per 8 juni 2026. De groei van de winst per aandeel zal naar verwachting het hoogst zijn in de sector Energie (+48%), gevolgd door Duurzame Consumptie (+26%), Materials (+24%) en Information Technology (+20%). Daarentegen wordt verwacht dat de financiële sector en de consumentengoederen de meest beperkte WPA-groei zullen leveren, met respectievelijk +1% en +2%.[2]
Sinds het laatste aandelencomité zijn de Europese waarderingsmultiples licht gedaald: de 12-maands toekomstige koers-winstverhouding staat nu op 15,0x (versus 15,3x eerder). Informatietechnologie en industrie blijven de duurste sectoren, en ze noteren tegen respectievelijk 32,9x en 22,2x, terwijl Energie en Financiële instellingen de goedkoopste blijven, ze noteren tegen respectievelijk 9,1x en 10,7x, volgens gegevens van Bloomberg op 8 juni 2026.
Geen verandering in sectorscores
We handhaven onze sectorscores.
Op niveau 1 behouden we onze positieve grade (+1) voor de volgende sectoren:
- Gezondheidszorg: De subsector farmaceutica, biotechnologie & biowetenschappen zou moeten profiteren van de verbeterde zichtbaarheid van het beleid, innovatiegedreven groei en aantrekkelijke relatieve waarderingen.
- Technologie: Halfgeleiders en hardware & blijven profiteren van de robuuste vraag die wordt gestimuleerd door AI en de expansie van datacenters. De waarderingen zijn niet goedkoop, maar worden nog steeds ondersteund door een sterk winstmomentum en een verbeterende zichtbaarheid.
- Communicatiediensten: Consolidatie in de Europese telecommunicatiesector zou op termijn moeten leiden tot een rationeler prijsklimaat. Synergieën en een verbeterd operationeel hefboomeffect zullen naar verwachting de winst en de kasstroom ondersteunen.
- Nutsbedrijven: De sector blijft profiteren van sterke structurele groeifactoren, zoals elektrificatie en netaansluitingen, terwijl de waarderingen redelijk blijven.
Amerikaanse aandelen: Selectieve winsten, solide winst
Amerikaanse aandelen zijn sinds begin mei beperkt gestegen[3]. Zorgen over inflatie, volatiele olieprijzen en onzekerheid rond de Federal Reserve brachten de aandelenmarkten in beweging gedurende de maand, terwijl hogere obligatierendementen uiteindelijk de bredere marktwinsten beperkten. Ondertussen bleef het resultaat veerkrachtig en de voortdurende investeringen in AI-infrastructuur ondersteunden de technologiegerelateerde marktgebieden.
Voorspelbare handel
Amerikaanse aandelen zijn de afgelopen weken licht gestegen door een verbeterende marktparticipatie. Small en midcaps deden het beter dan largecaps en waarde deed het beter dan groei bij large en smallcaps. Omdat er geen duidelijk leiderschap was tussen cyclische en defensieve sectoren, bleven de sectorprestaties gemengd en gaven beleggers de voorkeur aan sectoren waar de winst beter zichtbaar was, wat het belang van selectiviteit onderstreept[4].
- De gezondheidszorg was de sterkste outperformer en profiteerde van zijn defensieve eigenschappen in een onzekerder macro-economisch klimaat, terwijl aantrekkelijke waarderingen en verbeterende fundamentals steun boden.
- Informatietechnologie presteerde ook beter dan de bredere markt, gesteund door de vraag naar AI-infrastructuur, technologische hardware en halfgeleiders, naast een selectieve opleving in sommige softwarenamen.
- Energie en financiële waarden genereerden ook positieve relatieve rendementen.
- Communicatiediensten, materialen, duurzame consumptie, basisconsumentenproducten en nutsbedrijven presteerden daarentegen minder goed dan de bredere markt[5].
Winsten blijven sterk
Ondanks een selectievere marktomgeving blijven de fundamentele bedrijfsfactoren ondersteunend. Winstherzieningen blijven wijzen op veerkrachtige winsttrends: bij 63% van de MSCI USA-onderdelen werden de winstramingen voor volgend boekjaar meer dan een maand geleden naar boven bijgesteld[6].
Deze positieve herziening wordt weerspiegeld in de positieve winstgroeiverwachtingen. Verwacht wordt dat Amerikaanse aandelen over 12 maanden een groei van de winst per aandeel van 21% zullen laten zien. Informatietechnologie blijft de grootste bijdrage leveren, met een verwachte winstgroei van 41%, ondersteund door aanhoudende AI-investeringen[7].
In deze context worden Amerikaanse aandelen verhandeld tegen minder dan 20 keer de verwachte koers-winstverhouding over 12 maanden, tegen 22 keer een maand eerder[8]. Waarderingen blijven boven historische gemiddelden, maar de recente daling en sterke winstgroei bieden een meer solide fundamentele basis.
Sectorpositionering ongewijzigd
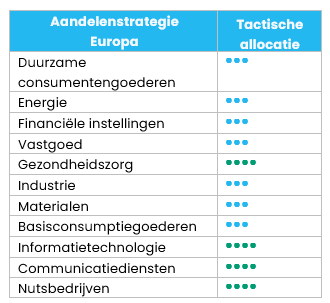
We handhaven onze huidige sectorpositionering en blijven vertrouwen op onze kernovertuigingen: Gezondheidszorg, Nutsbedrijven en Informatietechnologie.
- De gezondheidszorg wordt gesteund door een verbeterde zichtbaarheid van het beleid, innovatiegedreven groei en aantrekkelijke relatieve waarderingen, vooral binnen farmaceutica en biotechnologie.
- Nutsbedrijven profiteren van een sterk zicht op de groei van de vraag, ondersteund door structurele factoren zoals elektrificatie en het stijgende AI-gerelateerde stroomverbruik. De winstgroei zal de komende twaalf maanden naar verwachting lage dubbele cijfers bereiken, terwijl de waarderingen redelijk blijven.
- In Informatietechnologie blijft de structurele vraag robuust, vooral in hardware en halfgeleiders die verband houden met AI-infrastructuur en digitale transformatie. Ondanks de sterke prijsstijging van de afgelopen maanden blijven de waarderingen redelijk. Hardware lijkt eerder duur, maar de verwachte koers-winstverhouding voor halfgeleiders is nog steeds in lijn met het gemiddelde van de afgelopen vijf jaar. We zien voorlopig geen reden om onze blootstelling aan technologie te verlagen.
Groeilandenaandelen: Krachtig herstel
De groeilanden bleven stijgen in mei[9], waarbij de beleggingsklasse sterk steeg en ontwikkelde markten bleef overtreffen doordat de wereldwijde risicobereidheid veerkrachtig bleef. De bezorgdheid van beleggers over het te gelde maken van AI nam af, terwijl de aanhoudende kapitaaluitgaven voor hyperscalers het vertrouwen in de duurzaamheid van de halfgeleidercyclus versterkten.
Wat de regio's betreft, was de rally in Korea bijzonder krachtig[10], gesteund door een uitzonderlijk winstmomentum, positieve herzieningen in de meeste sectoren en een verbreding van het enthousiasme van de grootste halfgeleidernamen naar aangrenzende productie- en industriële thema's. Taiwan bereikte ook nieuwe hoogtepunten[11] toen de overtuiging rond de voortzetting van de capex van cloud service providers toenam, hoewel de waarderingen naar een hoger niveau bewogen. China presteerde minder goed dan[12], doordat veerkrachtige resultaten en aanhoudende AI-investeringsverplichtingen van internetbedrijven werden tenietgedaan door een zwakke binnenlandse consumptie, gemengde winstcijfers buiten de technologiesector en slechts beperkte steun van de halverwege de maand gehouden top tussen de VS en China, die het risico van escalatie op korte termijn hielp verminderen maar geen grote doorbraak op handelsgebied opleverde.
Op sectorniveau domineerde de informatietechnologie het rendement. Energie en Nutsbedrijven daalden, waarbij de Energiesector onder druk kwam te staan door een scherpe daling van de olieprijzen[13].
Vooruitzichten en drivers
De groeilanden hebben zich al sterk hersteld in mei[14], wat in toenemende mate wordt ondersteund door winsten, zichtbaarheid van de kasstroom en een beleggingscyclus die breder wordt. Voor de tweede helft van 2026 ziet de geopolitieke achtergrond eruit als een potentiële stabilisatie. De sterkste steun voor positieve vooruitzichten voor de groeilanden komt van een veerkrachtig winstmomentum, nog steeds aantrekkelijke waarderingen en een wereldwijde onderbelichting van groeilanden.
In Azië blijven de toeleveringsketens van AI-gerelateerde hardware, geheugen en halfgeleiders voor een uitstekend operationeel hefboomeffect zorgen. De winst stijgt dankzij prijszettingsvermogen, een krap aanbod en zichtbaarheid van de vraag over meerdere kwartalen. AI blijft het duidelijkste leidende thema in wereldwijde aandelen, en EM is een van de meest directe manieren geworden om toegang te krijgen tot de fysieke infrastructuur erachter: geavanceerde chips, geheugen met hoge bandbreedte, servers, energieapparatuur, thermisch beheer en energieopslag. Tegelijkertijd gaat het verhaal niet meer alleen over AI. Recente herzieningen van winstramingen kunnen een breder verhaal over AI en grondstoffen versterken. Upgrades zijn het sterkst waar bedrijven profiteren van investeringen in datacenters, elektrificatie, stroomtekorten, energiezekerheid en grondstoffenschaarste.
Waardering en positionering blijven de belangrijkste pijlers voor groeilandenaandelen. Zelfs na een sterke opmars blijft deze activaklasse handelen tegen een aanzienlijke korting ten opzichte van ontwikkelde markten, met name de VS. Met wereldwijde allocaties die nog steeds beperkt zijn, zouden sterkere fundamentals extra kapitaal kunnen aantrekken, wat ruimte laat voor een herwaardering als het vertrouwen in de groei van de opkomende markten de komende kwartalen blijft groeien.
Update positionering
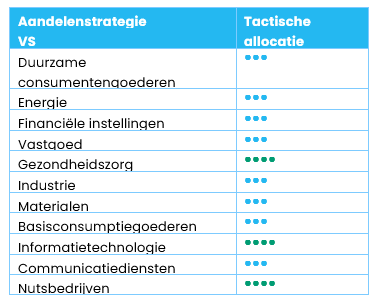
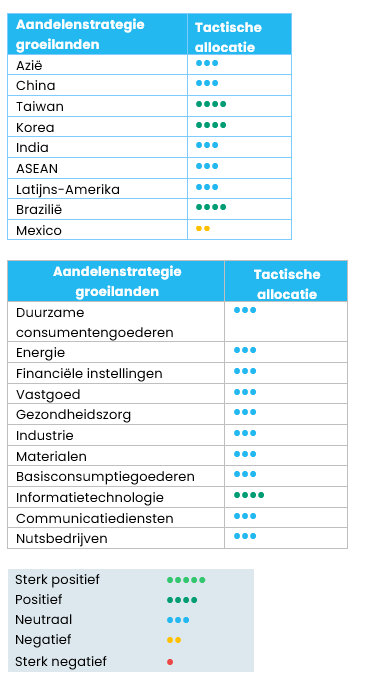
Geen ratingwijziging tijdens de periode. We blijven positief over Aziatische technologie, terwijl we het risico beheren door winst te nemen.
Regio's
Taiwan & Korea
Wij handhaven onze overwogen positie omdat de technologie en de bedrijfswinsten nog steeds fors in de lift zitten, met nog steeds aantrekkelijke kansen in de hele toeleveringsketen van de technologie. Beide blijven profiteren van een sterke positionering en robuuste winstdynamiek, wat onze positieve visie versterkt. Ondertussen hebben we steeds meer aandacht voor de overkochte technische situatie. We houden de risico's nauwlettend in de gaten, terwijl we de kern van de stelling intact houden.
Brazilië
De markt blijft zich gedragen als een omgeving voor stockpickers. In plaats van te vertrouwen op brede bèta, ligt de nadruk op het identificeren van idiosyncratische kansen met bedrijfsspecifieke katalysatoren, veerkrachtige balansen en duidelijke winstzichtbaarheid. Deze houding houdt ons betrokken bij de kansen die Brazilië biedt, terwijl we erkennen dat onze overtuiging eerder selectief dan richtinggevend is.
China
Het macrobeeld is nog steeds gemengd, met een consumptie die zwak blijft, wat het vertrouwen in een brede opleving beperkt. Waarderingen van de leiders in binnenlandse consumptie worden interessanter. De recente Trump-Xi-ontmoeting heeft het sentiment in de marge geholpen, maar verandert niets aan de realiteit op langere termijn van een competitief en strategisch betwist landschap. Als zodanig komt ons standpunt het best tot uitdrukking in selectiviteit.
Sectoren
Technologie
We blijven positief over Technologie. Tactisch risicomanagement is vereist nu de techniciteit steeds meer onder druk komt te staan en momentum als stijlfactor steeds belangrijker wordt. In de praktijk hebben we wat winst genomen. De fundamenten blijven solide, terwijl de opwaartse trend meer incrementeel is wanneer de positionering krap is. Het doel is om winsten te behouden, de gevoeligheid voor drawdown te verminderen en flexibiliteit te behouden om de blootstelling opnieuw op te bouwen op aantrekkelijkere instapmomenten.
Energie
De sector is zeer gevoelig voor geopolitieke resultaten en de volatiliteit van de ruwe olieprijs. De nieuwsstroom blijft wijzen op verhoogde onzekerheid en de mogelijkheid van nieuwe conflicten kan niet worden uitgesloten, wat de risicopremies instabiel en de timing moeilijk houdt.
[1]Bronnen: Alle sectorgerelateerde prestaties - Bloomberg 8 juni 2026
[2] Bron: Bloomberg 8 juni 2026
[3] Bron: S&P 500: 5,3% per 31 mei 2026
[4] Bron: Bloomberg 8 juni 2026
[5]Bronnen: Alle sectorgerelateerde prestaties - Bloomberg 8 juni 2026
[6] Bron: Bloomberg 8 juni 2026
[7] Bron: Bloomberg 8 juni 2026
[8] Bron: Bloomberg 8 juni 2026
[9] Bron: MSCI Emerging Markets (+9,5%) per 31 mei 2026
[10] Bron: MSCI Korea +34,9%
[11] Bron: MSCI Taiwan +16,3%
[12] Bron: MSCI China -3,4%
[13] Bron: Bloomberg 8 juni 2026
[14] Bron: MSCI Emerging Markets (+9,5%) per 31 mei 2026


