Skip to main content Skip to header search Skip to header search

Mensaje importante: Cuidado con las estafas de suplantación de identidad

Actualmente circulan mensajes y anuncios fraudulentos en plataformas de mensajería, incluido WhatsApp, que suplantan la marca Candriam y a profesionales de la inversión. Tenga en cuenta que Candriam nunca ofrece recomendaciones de inversión ni proporciona asesoramiento financiero a través de canales de redes sociales o plataformas de mensajería.

Riesgo climático y crédito

Cuando los índices climáticos no están de acuerdo, ¿es la brecha simplemente ruido, o el riesgo de que los mercados de crédito descuenten? Este documento conecta la investigación académica con la práctica de inversión para explorar la incertidumbre climática de la beta en los bonos corporativos estadounidenses y europeos. Basándose en más de 680.000 observaciones sobre bonos entre 2004 y 2023, examina por qué diferentes medidas climáticas pueden generar opiniones diferentes sobre el mismo emisor, cómo se relaciona esa dispersión con las rentabilidades futuras y qué puede significar para la construcción de carteras. Descubre un marco práctico para mirar más allá de una sola puntuación climática.

Resumen ejecutivo  

La exposición climática se está convirtiendo en parte del análisis crediticio, pero no existe una forma universalmente aceptada de medirla. Los índices pueden diferir en alcance, datos y metodología, lo que deja a los inversores con betas climatológicas contradictorias* para el mismo bono.

Un estudio de la cátedra de KEDGE-Candriam 'Finance Reconsidered' sostiene que esta dispersión -la incertidumbre de la beta climática- es financieramente importante: los bonos con mayor incertidumbre se asociaron históricamente a mayores rentabilidades posteriores, independientemente de su exposición climática medida.
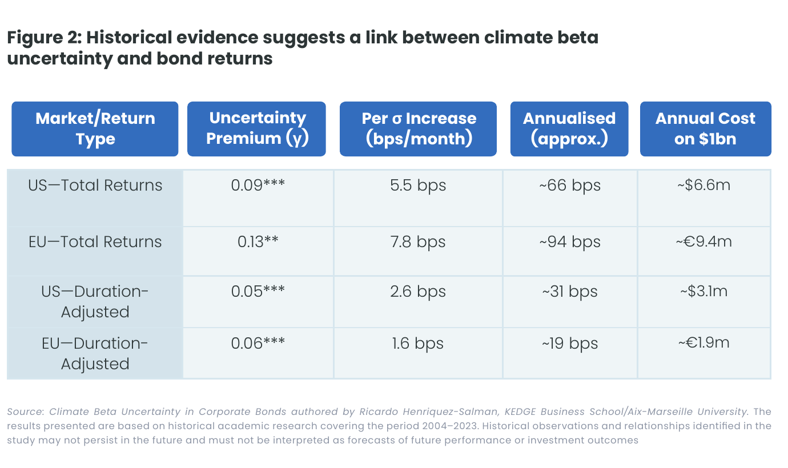


Por tanto, para los inversores en deuda corporativa, el documento plantea una pregunta más útil que «¿Qué índice es correcto?»: ¿cuál es la solidez de la evaluación climática de un emisor en todos los métodos y cuánta incertidumbre debería reflejarse en los diferenciales, la selección y el riesgo de cartera?

La implicación es clara: El análisis crediticio consciente del clima debería comparar varias señales, probar qué impulsa la aparente resiliencia y distinguir la exposición específica del emisor de la duración y los efectos soberanos.

*La beta climática mide cómo evolucionan las rentabilidades de un bono con una política de riesgo climático.


Principales conclusiones  

  1. Una puntuación climática no es suficiente. La comparación de conjuntos de datos y metodologías puede revelar la incertidumbre que un único índice puede ocultar.
  2. Los principales acontecimientos climáticos o normativos pueden mejorar la determinación de precios al ayudar a los mercados a reevaluar qué emisores están realmente expuestos.
  3. La duración puede parecer resiliencia climática. Los inversores deberían separar los efectos crediticios de tipos de interés, soberanos y específicos del emisor.
  4. Para la construcción de carteras, un enfoque multidimensional puede combinar riesgos físicos y de transición con indicadores prospectivos y análisis de incertidumbre.


;
Ricardo Henriquez-Salman
KEDGE Business School / Aix-Marseille University
”

Uno de los mayores retos a los que se enfrentan los inversores es analizar e interpretar los datos de numerosos índices sectoriales.  

DOCUMENTO DE INVESTIGACIÓN

Descargar el documento

Consulte la evidencia detrás de la incertidumbre de la beta climática y las implicaciones prácticas para la selección de emisores, el análisis de diferenciales y la construcción de carteras con sensibilidad climática.

Nuestras soluciones de inversión

Descubre cómo Candriam combina análisis fundamentales, ESG y cuantitativos en la estructuración disciplinada de carteras en renta fija y en la gama más amplia de soluciones de inversión.

Más información sobre nuestras soluciones de inversión

Doma el riesgo.

No huyas de él. 

La deuda corporativa puede parecer una inversión tranquila, porque las rentabilidades son constantes la mayor parte del tiempo. Pero es una clase de activos asimétrica: la subida se limita al cupón, mientras que la caída puede ser permanente si los fundamentales se debilitan o la liquidez desaparece.

Saber más

Buscador rápido

Obtenga información más rápidamente con un solo clic

Reciba información directamente en su bandeja de entrada