El dilema circular del crédito
Un verano que se resistió a quebrarse
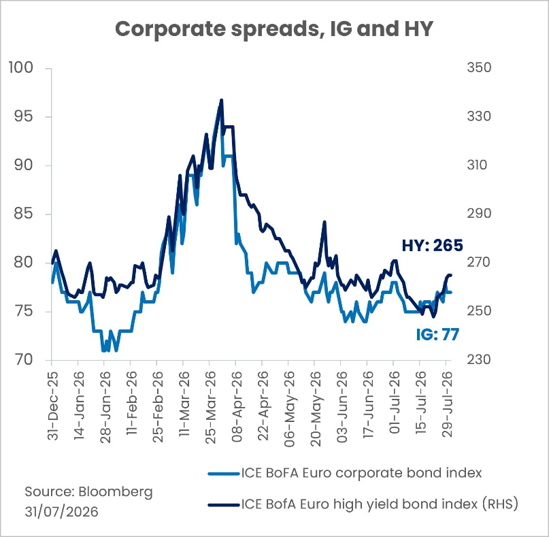
Los mercados de crédito han pasado el verano mostrando un grado de serenidad poco probable. Las renovadas tensiones en torno al estrecho de Ormuz, las interrupciones del tráfico de petroleros y las fuertes oscilaciones de los precios del petróleo han generado repetidos episodios de inquietud en los mercados de tipos, mientras que la guerra en Ucrania, aún en curso, ha mantenido el riesgo geopolítico constantemente en el foco de atención. Sin embargo, los diferenciales del crédito investment grade europeo se mantuvieron dentro en una horquilla extraordinariamente estrecha, de entre 74 y 78 puntos básicos[1], mientras que el high yield europeo osciló entre aproximadamente 250 y 270 puntos básicos[2]. La calma no se debió a la ausencia de perturbaciones, sino más bien a la negativa del mercado a reevaluar su impacto.
-
Charudatta ShendeHead of Client Portfolio Management Fixed Income and Fixed Income Strategist

”Los argumentos a favor del crédito siguen siendo sólidos. Los rendimientos son atractivos, el respaldo técnico continúa siendo sólido y los fundamentos agregados no han empeorado. Pero las condiciones están cambiando.
A pesar de estas tensiones, había razones sólidas que explicaban esta resiliencia. Los fundamentos de las empresas se mantuvieron sólidos en general, especialmente en el segmento investment grade, donde los beneficios, la liquidez y el apalancamiento presentaban una posición favorable frente a la situación fiscal cada vez más frágil de muchos emisores soberanos. La economía estadounidense se mantuvo suficientemente resiliente como para sostener los ingresos y los márgenes. El segmento high yield mostró una solidez menos generalizada, pero su situación en materia de impagos siguió siendo razonable. Moody’s contabilizó menos impagos empresariales en el primer semestre de 2026 que un año antes, y la tasa de impago del segmento high yield, del 4,4 %, se mantuvo próxima a su media a largo plazo[3].
Las presiones sobre emisores concretos, incluido el reto de refinanciación de Optimum, anteriormente Altice USA, se han mantenido hasta ahora precisamente en eso: presiones sobre emisores concretos, más que indicios de un ciclo generalizado de impagos. Mientras tanto, el elevado volumen de emisiones siguió encontrando compradores, ya que los ingresos que ofrece el crédito continuaron siendo atractivos.
El carry se ha convertido en el ancla estructural
¿Hacia dónde se dirige el crédito a partir de ahora? Nuestra respuesta sigue siendo constructiva, especialmente en el segmento de crédito investment grade de mayor calidad, pero cada vez está más condicionada. El carry ya no es simplemente un beneficio cíclico derivado de unos tipos oficiales temporalmente elevados. El último shock del petróleo ha añadido una prima de riesgo inflacionista de carácter episódico, pero las fuerzas más profundas son de naturaleza fiscal y política: el elevado endeudamiento soberano, las persistentes necesidades de financiación de los Gobiernos, la fragmentación del comercio, el gasto en defensa, la adaptación al cambio climático y la transición energética probablemente contribuirán a mantener las primas por plazo por encima de los niveles que prevalecieron durante la era posterior a la crisis financiera. Estados Unidos registró un déficit federal cercano al 6 % en los diez primeros meses del ejercicio fiscal 2026[4], mientras que el FMI prevé que la deuda pública mundial siga aumentando y alcance el 100 % del PIB antes de que termine la década[5]. La disciplina fiscal sigue siendo deseable desde el punto de vista económico, pero políticamente resulta difícil de aplicar.
A medida que aumentan los rendimientos de la deuda soberana, también lo hacen los rendimientos de la deuda corporativa. Los rendimientos «todo incluido» de alrededor del 3,7 % en el segmento de crédito investment grade europeo y del 5,5 % en el high yield europeo[6] siguen siendo atractivos. La calidad del high yield también ha mejorado: actualmente, aproximadamente el 69 % del mercado europeo cuenta con calificación BB[7]. Mientras tanto, las importantes entradas de capital en fondos de inversión y ETF han reforzado la demanda. El mensaje de los recientes mercados primarios es claro: los inversores siguen dispuestos a financiar empresas a gran escala, siempre que reciban una rentabilidad suficiente. Sin embargo, existe una salvedad importante: gran parte del rendimiento actual procede de la curva soberana, y no de un diferencial corporativo especialmente amplio. El nivel de carry resulta atractivo; la compensación por asumir riesgo de crédito, menos.
El dilema circular: cuando la oferta pone a prueba el argumento
Esto nos lleva al principal riesgo al que se enfrenta el mercado: el dilema circular del crédito. La siguiente fase del ciclo de inversión en inteligencia artificial requerirá financiación adicional para capacidad de computación, centros de datos, energía e infraestructuras de red. Las emisiones de bonos de los hiperescaladores[8] aumentaron de cerca de 14 000 millones de dólares en 2024 a aproximadamente 87 000 millones de dólares en 2025 y alcanzaron los 139 000 millones de dólares en 2026 hasta la fecha[9]; su volumen de bonos denominados en dólares estadounidenses en circulación se aproxima a los 400 000 millones de dólares, mientras que las emisiones de centros de datos también han aumentado rápidamente tanto en los segmentos investment grade como high yield. Estas emisiones están modificando de forma significativa la composición, la duración y la dinámica de la oferta de los índices de bonos corporativos.
Aunque algunas grandes emisiones, como las de Amazon o Alphabet, se colocaron en julio, sus condiciones nos recordaron, sin embargo, que la capacidad de absorción del mercado no es ilimitada. La oferta está empezando a imponer disciplina en los precios.
Esta disciplina es importante porque los factores técnicos pueden repercutir directamente en los fundamentos. Las actas de la reunión de julio de la Reserva Federal señalaron que una proporción cada vez mayor de las infraestructuras de inteligencia artificial se estaba financiando mediante endeudamiento, incluido crédito proporcionado por inversores no bancarios y bancos regionales, y advirtieron de que una reevaluación brusca de los beneficios vinculados a la IA podría endurecer las condiciones financieras de forma más general[10]. Esperamos que la oferta de crédito se mantenga elevada, también en el segmento high yield, donde se prevé captar 50 000 millones de dólares mediante contratos de arrendamiento que ya están firmados[11].
Además, el desarrollo físico de estas capacidades podría enfrentarse a varios riesgos de ejecución, ya que varios estados y municipios de EE. UU. han expresado su oposición a medida que se aproximan las elecciones de mitad de mandato. Un retraso en el despliegue de capacidad o unos rendimientos decepcionantes de las inversiones en activo fijo (capex) en IA podrían tener efectos significativos, no solo en los hiperescaladores, sino también en los promotores de centros de datos, las empresas de suministros públicos y los proveedores de equipos.
Más allá de la IA, la dispersión se extiende
La inteligencia artificial no es el único elemento de presión. La exposición directa a los sectores tecnológico y de software sigue siendo relativamente reducida en los índices de bonos high yield cotizados, muy inferior a la de los mercados de crédito privado, las sociedades de desarrollo empresarial y los préstamos apalancados, pero los efectos indirectos del auge de la financiación son amplios. El mayor volumen de emisiones investment grade compite por el mismo capital de renta fija que debe absorber un calendario de refinanciación high yield cada vez más intenso, mientras que la recuperación de la actividad de fusiones y adquisiciones añade más emisiones potenciales. Los prestatarios que refinanciaron su deuda en 2020 y 2021 deben hacer frente ahora a cupones estructuralmente más elevados, lo que obliga al mercado a distinguir claramente entre las empresas con una verdadera flexibilidad para refinanciarse y aquellas que dependen de un acceso ininterrumpido al capital.
Las disrupciones sectoriales reforzarán esta distinción. Los fabricantes europeos de automóviles afrontan una competencia cada vez mayor de China; las empresas de alimentación y bebidas deben adaptarse a la creciente difusión de los tratamientos con GLP-1[12] y a los cambios en los patrones de consumo; el sector químico sigue expuesto al exceso de capacidad de China y a los elevados precios de la energía; y algunas áreas de los medios de comunicación y el software podrían verse sometidas a un proceso de pérdida de diferenciación a medida que la IA generativa altera el valor de los productos y contenidos consolidados. Aunque ninguna de estas fuerzas implica un deterioro generalizado, sí permiten que la estabilidad de los índices agregados coexista con una debilidad profunda subyacente.
Cuando el respaldo de las políticas pierde autoridad
Los mercados se han acostumbrado a un entorno de política económica inusualmente intervencionista: frecuentes declaraciones presidenciales, reversiones de la política comercial, operaciones de gestión de la deuda del Tesoro y expectativas de que la Reserva Federal amortigüe cualquier endurecimiento significativo de las condiciones financieras. Este reflejo ha respaldado a los activos de riesgo, pero su credibilidad ya no se da por sentada. El Tesoro continuó con las recompras de bonos a largo plazo, pero la gestión de los vencimientos no puede sustituir al control de la curva de tipos ni a la credibilidad fiscal. Con los rendimientos de los tramos largos en niveles altos y unos déficits ya abultados, la intervención podría ofrecer únicamente un alivio temporal.
El calendario político añade otra capa de complejidad. Los modelos electorales actuales favorecen a los demócratas en la Cámara de Representantes, mientras que otorgan a los republicanos una ligera ventaja en el Senado, por lo que un control demócrata unificado es posible, pero dista mucho de estar garantizado. Un cambio en el control del Congreso podría dar lugar a más comparecencias, mayores exigencias de divulgación de información y un mayor escrutinio de la financiación de la IA, las subvenciones a los centros de datos y los costes de las empresas de suministros públicos. Sin embargo, el riesgo no debería reducirse a un escenario partidista. La oposición al desarrollo de centros de datos ya es visible tanto entre gobernadores demócratas como republicanos y entre las comunidades locales.
Los fundamentos son la última línea de defensa
Este es precisamente el tipo de entorno en el que la selección de emisores se vuelve indispensable. En Candriam, el análisis del ciclo de crédito desde una perspectiva descendente (top down) y el análisis de emisores desde una perspectiva ascendente (bottom up) se realizan siempre en paralelo, pero su peso relativo cambia con el ciclo. Cuando los diferenciales son estrechos, la exuberancia oculta la fragilidad y la dispersión comienza a aumentar, la selección de emisores debe incorporar una mayor probabilidad de reajuste de precios antes de que la desaceleración resulte visible. En última instancia, cada emisor solo dispone de su modelo de negocio, balance, liquidez, operaciones y acceso al capital para defender su posición.
Por tanto, seguimos siendo positivos respecto al crédito investment grade, aunque mantenemos una posición selectiva y prudente. Seguimos favoreciendo los emisores con calificación BB, el crédito crossover (calificaciones divididas) y las emisiones subordinadas de emisores investment grade. Mantenemos una postura prudente respecto a los prestatarios con calificación CCC y los emisores con calificaciones B más bajas, cuyos argumentos de inversión dependen en exceso de unas condiciones de refinanciación favorables. Favorecemos las empresas defensivas de los sectores sanitario, de telecomunicaciones y determinadas empresas de suministros públicos, al tiempo que diferenciamos entre las infraestructuras reguladas con rentabilidades previsibles y los proyectos intensivos en capital que dependen de una demanda aún no demostrada. La deuda de los centros de datos no puede aceptarse ni rechazarse en su conjunto: la calidad de los inquilinos, la estructura de los contratos de arrendamiento, el riesgo de construcción, la disponibilidad de energía, las hipótesis sobre el aumento progresivo de la utilización y el valor residual de los activos deben evaluarse individualmente. En todos los sectores, preferimos empresas con vías creíbles de desapalancamiento, ingresos diversificados, posiciones competitivas sólidas, flujos de caja libres previsibles y capacidad para trasladar el aumento de los costes a los clientes.
Los argumentos a favor del crédito siguen siendo sólidos. Los rendimientos son atractivos, el respaldo técnico continúa siendo sólido y los fundamentos agregados no han empeorado. Pero las condiciones están cambiando. Es menos probable que la rentabilidad durante el resto de 2026 y 2027 proceda de una nueva compresión indiscriminada de los diferenciales que de una selección cuidadosa del carry, una gestión activa y, lo que es igualmente importante, evitar aquellos créditos cuya aparente resiliencia depende de que el mercado nunca plantee preguntas más difíciles. Aunque no necesitamos predecir el momento exacto en que cambiará el ciclo, sí debemos prepararnos antes de que la respuesta resulte evidente.
Descubra las perspectivas de Candriam sobre los mercados de crédito
Doma el riesgo.
No huyas de él.
La deuda corporativa puede parecer una inversión tranquila, porque las rentabilidades son constantes la mayor parte del tiempo. Pero es una clase de activos asimétrica: la subida se limita al cupón, mientras que la caída puede ser permanente si los fundamentales se debilitan o la liquidez desaparece.
[1] Fuente: Bloomberg, índice ICE BofA Euro Corporate entre el 31/05/2026 y el 27/08/2026
[2] Fuente: Bloomberg, índice ICE BofA Euro High Yield entre el 31/05/2026 y el 27/08/2026
[3] Fuente: Moody’s, julio de 2026
[4] Fuente: Oficina de Presupuestos del Congreso, https://www.cbo.gov/publication/61983
[5] Fuente: FMI, Adapting the IMF to a Changing World
[6] Fuente: Bloomberg, índices ICE BofA Euro Corporate e ICE BofA Euro High Yield, a cierre de agosto de 2026
[7] Fuente: Bloomberg, índice ICE BofA Euro High Yield, a cierre de agosto de 2026
[8] Los hiperescaladores son proveedores de servicios en la nube a gran escala que ofrecen una infraestructura informática altamente escalable y flexible a empresas y organizaciones. Los cinco grandes hiperescaladores son Alphabet, Amazon, Meta Platforms, Microsoft y Oracle.
[9] Fuente: Bloomberg, agosto de 2026
[10] Fuente: Reserva Federal, acta del FOMC, 28-29 de julio de 2026, publicada el 19 de agosto.
[11]Fuente: Morgan Stanley Research
[12] Los tratamientos con GLP-1 (como Ozempic o Wegovy) son una clase de medicamentos que pueden ayudar a controlar la diabetes de tipo 2 y la obesidad. Fundamentalmente suprimen el apetito, ralentizan la digestión y reducen el consumo total de calorías. Tienden a reducir el consumo de alimentos y bebidas y a modificar diferentes preferencias de sabor.
Nuestras perspectivas sobre deuda corporativa
-
Cuando los índices climáticos no están de acuerdo, ¿es la brecha simplemente ruido, o el riesgo de que los mercados de crédito descuenten? Este documento conecta la investigación académica con la práctica de inversión para explorar la incertidumbre climática de la beta en los bonos corporativos estadounidenses y europeos. -
La oleada de deuda de IA
El auge de las infraestructuras de IA está llevando a algunas de las mayores empresas tecnológicas del mundo a sumergirse en los mercados de deuda. -
Perspectivas de crédito de Candriam
Los mercados de crédito han resistido bien y los rendimientos siguen en niveles interesantes. Pero los diferenciales ajustados, el aumento de la emisión de bonos y la creciente dispersión hacen que la selectividad sea cada vez más importante. -
El dilema circular del crédito
Los mercados de crédito han pasado el verano mostrando un grado de serenidad poco probable. Las renovadas tensiones en torno al estrecho de Ormuz, las interrupciones del tráfico de petroleros y las fuertes oscilaciones de los precios del petróleo han generado repetidos episodios de inquietud en los mercados de tipos, mientras que la guerra en Ucrania, aún en curso, ha mantenido el riesgo geopolítico constantemente en el foco de atención. -
Deuda corporativa: dominar un amplio universo
Los mercados de deuda corporativa han evolucionado. Lo que una vez se consideraba una única clase de activos ha pasado a ser un ecosistema amplio, fragmentado y de varios niveles que abarca bonos, derivados, mercados privados, divisas y estructuras de capital, desde deuda sénior garantizada hasta instrumentos subordinados e híbridos. -
¿Retornos sostenibles en deuda corporativa?
¿Por qué ha perdido fuelle el entusiasmo por la inversión sostenible? El hecho de que la renta variable europea sostenible haya quedado rezagada con respecto a la renta variable europea general durante los tres últimos años no ha ayudado. La rotación sectorial de la renta variable suele ser considerada la culpable de esta caída de los retornos. -
Invertir en deuda corporativa de fin de ciclo
Los mercados de deuda corporativa de fin de ciclo rara vez se anuncian claramente. Los diferenciales siguen siendo ajustados, los ingresos siguen estando disponibles y los activos de riesgo podrían seguir rindiendo bien. Sin embargo, bajo esta aparente estabilidad, el equilibrio está cambiando: la remuneración es más reducida, los riesgos son más idiosincrásicos y el margen de error se está reduciendo. -
Cómo obtener ingresos adicionales con los bonos financieros subordinados
Desde finales de febrero, los mercados mundiales de crédito se han visto movido a tenor de la escalada del conflicto entre EE. UU. e Irán y el aumento de las tensiones en Oriente Medio. Aunque los riesgos geopolíticos no son nuevos, la intensidad y la rapidez de este episodio pillaron a los mercados por sorpresa.