Skip to main content Skip to header search Skip to header search

Mensaje importante: Cuidado con las estafas de suplantación de identidad

Actualmente circulan mensajes y anuncios fraudulentos en plataformas de mensajería, incluido WhatsApp, que suplantan la marca Candriam y a profesionales de la inversión. Tenga en cuenta que Candriam nunca ofrece recomendaciones de inversión ni proporciona asesoramiento financiero a través de canales de redes sociales o plataformas de mensajería.

Vista aérea de un intercambio vial cerca de un río con árboles otoñales, ilustrando infraestructura, movilidad y medio ambiente

Mercados de crédito: Fuerza bajo la superficie, precaución sobre ella

Bases sólidas en un mundo frágil

Los mercados mundiales de créditohan entrado en el último trimestre de 2025 en muy buena forma. Los fundamentos empresariales siguen siendo sólidos: los beneficios en todos los sectores han sorprendido generalmente al alza, el apalancamiento es bajo y los balances son sólidos, en contraste con los balances soberanos, donde el apalancamiento sigue siendo elevado. Esta inusual dinámica, empresas mostrando una mayor disciplina financiera que los gobiernos, ayuda a explicar por qué los diferenciales de crédito se mantienen tan comprimidos.

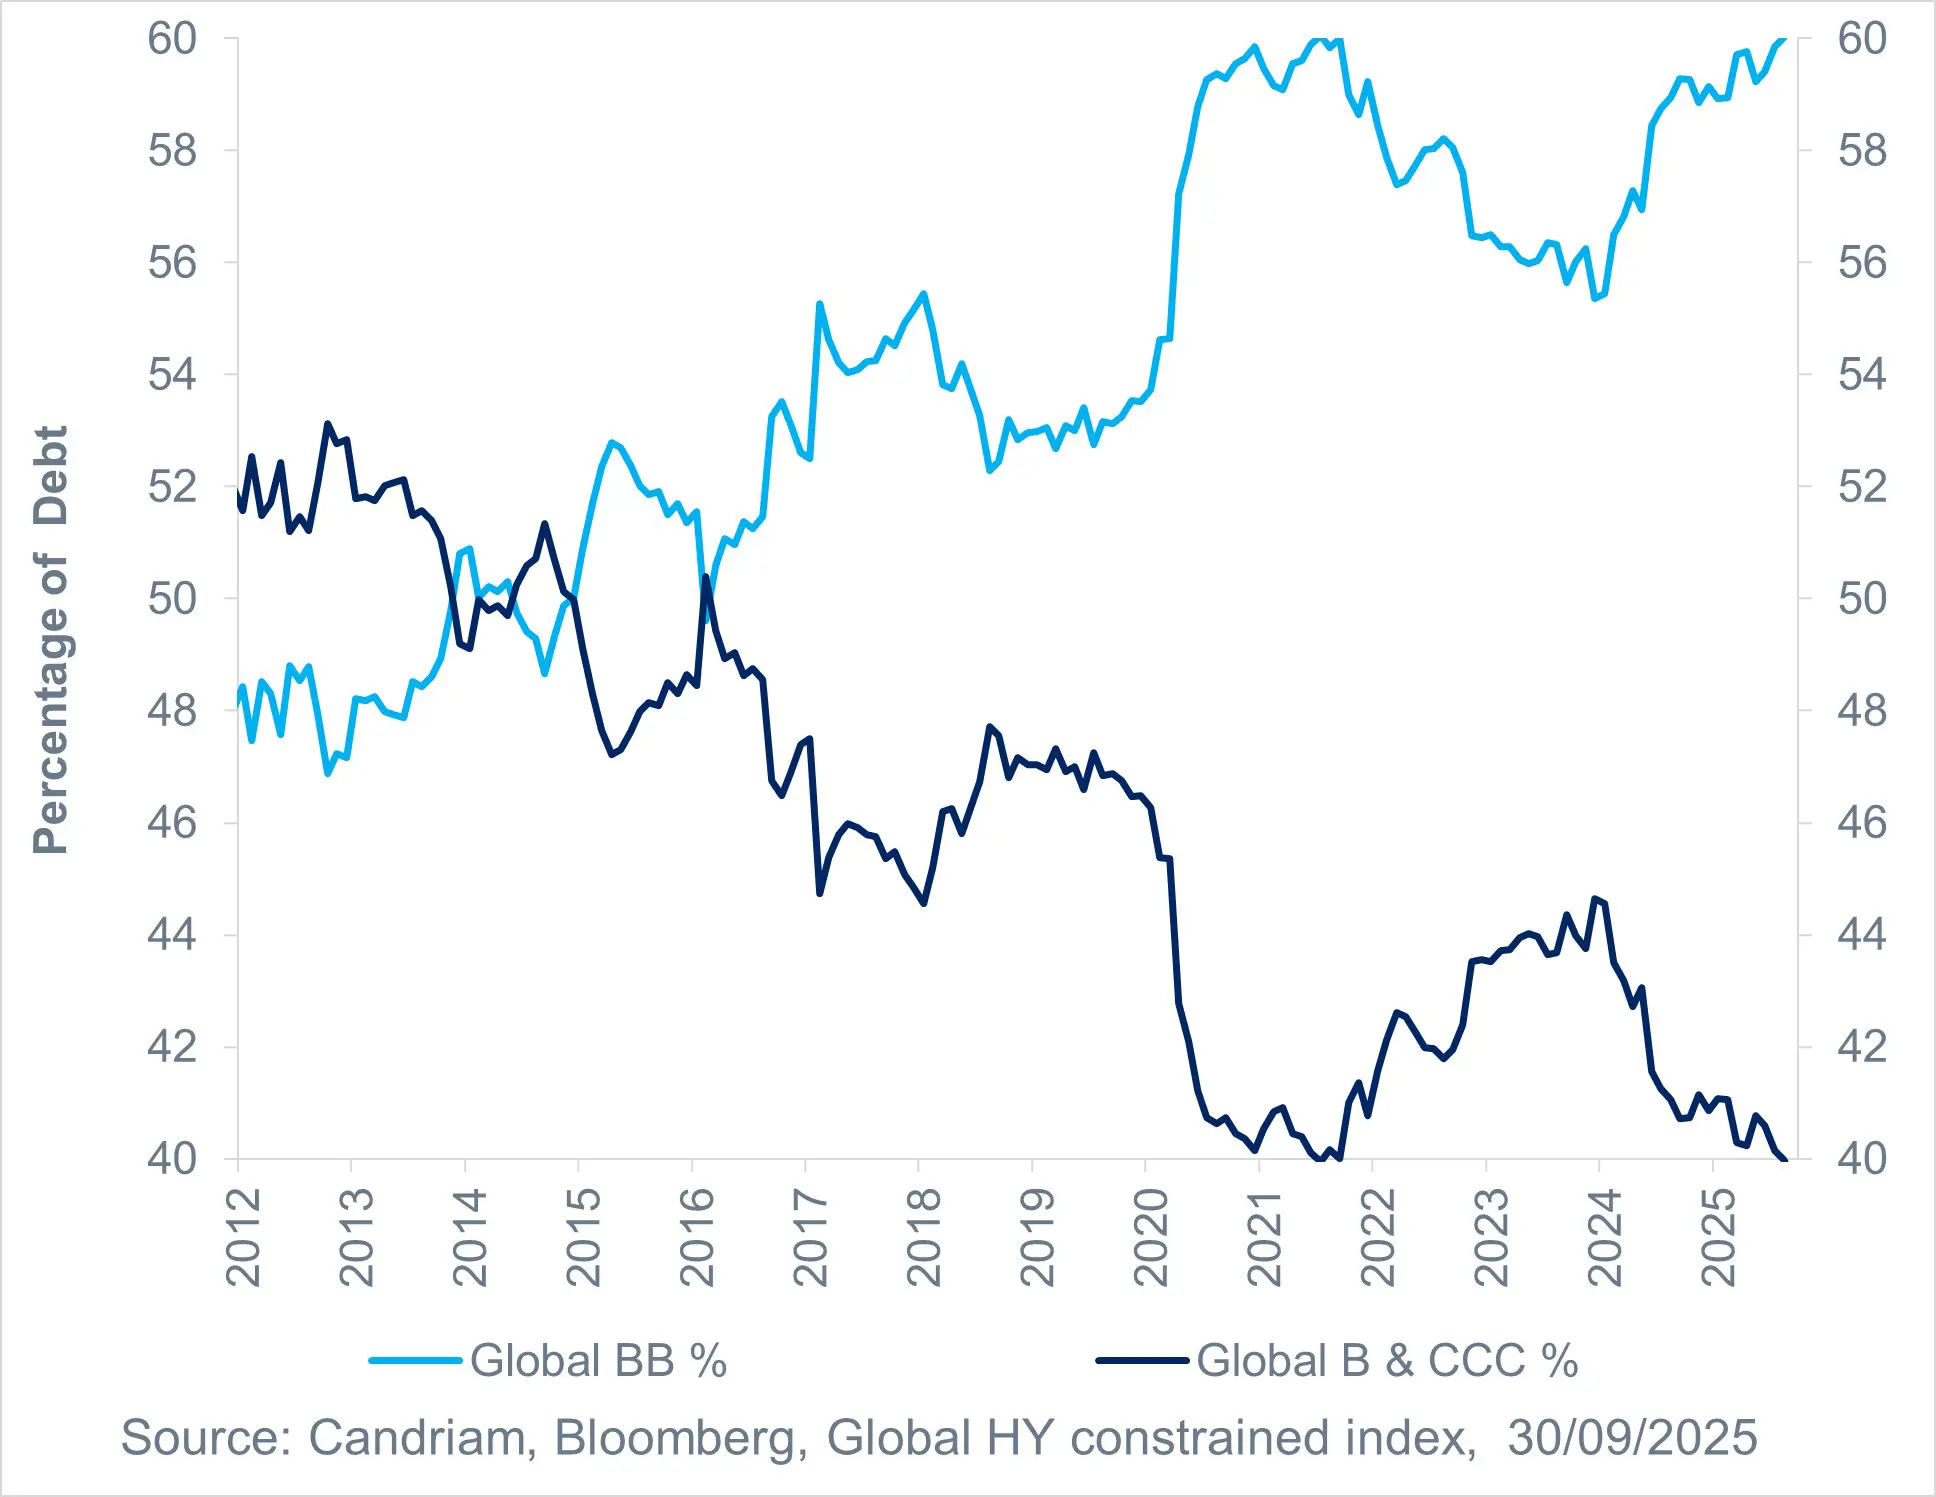
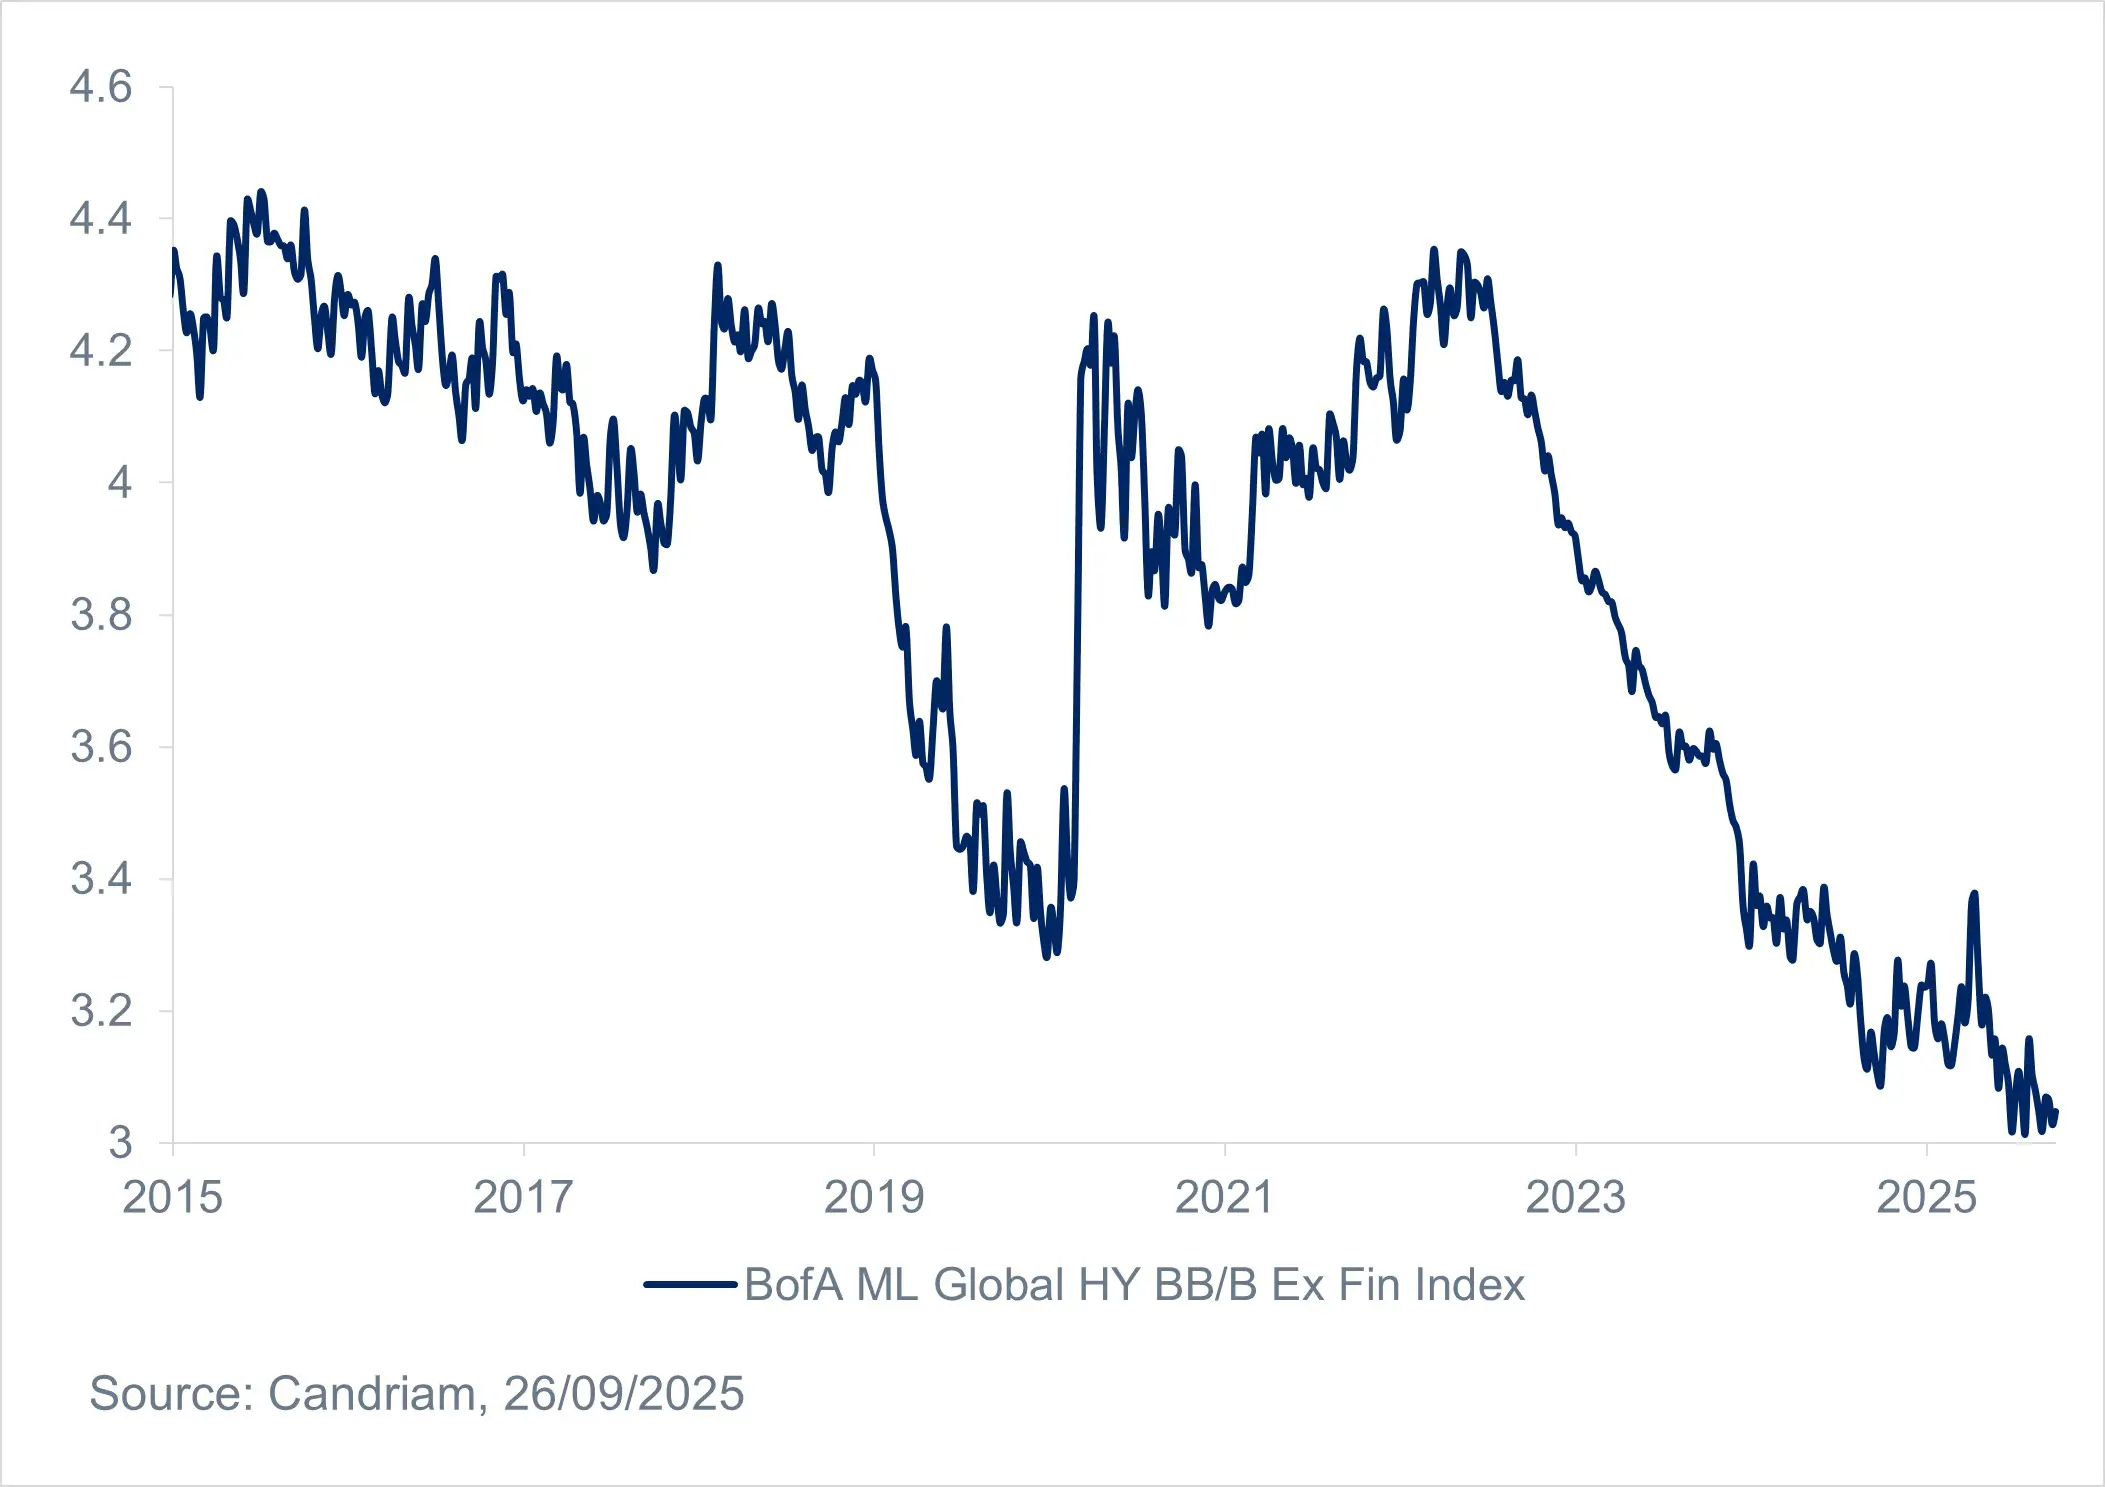
La tendencia de las calificaciones sigue siendo positiva, mientras que las tasas de impago son manejables. Dentro del universo de alto rendimiento, aproximadamente el de los emisores tienen ahora la calificación BB[1], lo que refleja un claro cambio hacia la calidad. La duración media de alrededor de[2] respalda aún más la clase de activos al limitar la sensibilidad a futuras fluctuaciones de los tipos.

Distribución de la calificación del índice Global High Yield


Duración del Global High Yield

En general, la salud financiera de las empresas sigue siendo sólida, las reservas de liquidez son amplias y los riesgos de refinanciación son limitados. En un contexto de crecimiento moderado y cansancio fiscal, el crédito corporativo sigue ofreciendo una de las relaciones riesgo-recompensa más atractivas dentro de la renta fija.

  • Charudatta Shende - Head of Client Portfolio Management Fixed Income and Fixed Income Strategist | Candriam
    Charudatta Shende
    Head of Client Portfolio Management Fixed Income and Fixed Income Strategist

Factores técnicos que mantienen el mercado alcista

El contexto técnico del crédito sigue siendo sólido. Tanto los mercados de grado de inversión (IG) como los de alto rendimiento (HY) han registrado importantes entradas desde principios de año, y los inversores se han vuelto a interesar con fuerza por esta clase de activos, especialmente a través de los fondos de inversión.

En el segmento de grado de inversión, aunque la capacidad de absorción del mercado ha demostrado ser impresionante. La demanda sigue siendo amplia y profunda, reflejo de la confianza de los inversores en la resistencia de los fundamentos empresariales.

Por el contrario, el mercado de alto rendimiento se ha visto respaldado por . Gran parte de las emisiones recientes, sobre todo en septiembre, se han dirigido a refinanciar la deuda existente en lugar de captar nuevo capital. Esta limitación de la oferta, combinada con unas entradas constantes, sigue apuntalando las valoraciones y estabilizando la dinámica del mercado.

El resultado es una potente combinación: una fuerte demanda, una emisión manejable y una creciente comodidad de los inversores con el crédito como fuente atractiva de ingresos en un mundo aún marcado por la incertidumbre macroeconómica.

Este factor va más allá de la política: afecta directamente la confianza de los mercados mundiales. Si se recorta la autonomía de la Fed, podría verse comprometida su capacidad para actuar con rapidez y decisión en momentos de tensión. Además, cualquier percepción de que las decisiones de política monetaria se ven influidas por consideraciones políticas a corto plazo socavaría la credibilidad de la institución, especialmente en un momento en el que se encuentra en las primeras fases de un ciclo de recorte de tipos.

Esta pérdida de credibilidad podría tener consecuencias de gran alcance: primas de riesgo más elevadas, mayor volatilidad y menor confianza en las políticas de respaldo. Para los mercados de crédito, en los que la fijación de precios y el sentimiento están profundamente entrelazados con la percepción de fiabilidad de las acciones de los bancos centrales, esto representa un riesgo sistémico significativo y relativamente nuevo.

A esto se suma que los indicadores de volatilidad como VIX y MOVE han bajado este año [5], mientras que los diferenciales siguen estirados. Esta combinación de bajas primas de riesgo y baja volatilidad suele ser señal de complacencia en el mercado, o incluso de una leve exuberancia.

Calidad, flexibilidad y disciplina: la próxima fase del crédito

Este entorno exige un enfoque matizado, basado en un análisis bottom-up. Ante la probabilidad de que aumente la dispersión, los inversores tendrán que apoyarse en un profundo análisis fundamental para diferenciar a los emisores resistentes de los más expuestos a la fragilidad macroeconómica. La selección de sectores y emisores volverá a ser el principal motor de una rentabilidad superior.

En nuestra opinión, tanto Investment Grade como High Yield siguen siendo interesantes en términos fundamentales, apoyados por sólidos balances, saludables flujos de caja y atractivos rendimientos. Sin embargo, es probable que el camino que queda por recorrer esté marcado por una mayor dispersión y una mayor incertidumbre, lo que hace que la gestión activa y la selectividad del crédito sean esenciales.

El éxito de una estrategia crediticia en esta fase se basa en tres principios clave:

  • Investigación fundamental rigurosa para identificar modelos empresariales sólidos y estructuras de capital resistentes.
  • Asignación dinámica y flexibilidad entre calificaciones, regiones y estructuras para explotar el valor relativo.
  • Gestión disciplinada del riesgo, manteniendo la diversificación y gestionando la duración para preservar la convexidad.

El mercado crediticio de finales de 2025 ofrece oportunidades y riesgos a partes iguales. Los fundamentos son tranquilizadores, los datos técnicos potentes y los rendimientos generosos. Pero bajo esta fortaleza se esconde un macroentorno complejo que exige humildad y precisión.

En resumen, el crédito sigue siendo un terreno rentable, siempre que se entre en él con discernimiento y no con complacencia.

[1]Fuente: Bloomberg, índice ICE BoA a 26 de septiembre de 2025
[2]Fuente: Bloomberg, índice ICE BoA a 26 de septiembre de 2025
[3]Fuente: Bloomberg, índice ICE BofA Euro Corporate, 29 de septiembre de 2025
[4]Fuente: Bloomberg, índice ICE BofA Euro High Yield, 29 de septiembre de 2025
[5]Fuente: Bloomberg. Los índices VIX y MOVE miden la volatilidad del mercado, el VIX para la renta variable estadounidense y el MOVE para los bonos del Tesoro. Se derivan del precio de las opciones.

Últimos análisis

  • Maintaining duration overweight on EUR rates

    We retain a modest duration overweight in the two-to-five-year segment after September's sharp sell-off. Higher real yields have made valuations more appealing, but we keep conviction limited. Our strongest argument remains monetary policy: markets discount a terminal Fed rate around 4.75% , leaving room for a less extensive tightening cycle to support shorter maturities.
  • Identificación del riesgo climático en el crédito

    Cuando los índices climáticos no están de acuerdo, ¿es la brecha simplemente ruido, o el riesgo de que los mercados de crédito descuenten? Este documento conecta la investigación académica con la práctica de inversión para explorar la incertidumbre climática de la beta en los bonos corporativos estadounidenses y europeos.
  • La oleada de deuda de IA

    El auge de las infraestructuras de IA está llevando a algunas de las mayores empresas tecnológicas del mundo a sumergirse en los mercados de deuda.
  • Perspectivas de crédito de Candriam

    Los mercados de crédito han resistido bien y los rendimientos siguen en niveles interesantes. Pero los diferenciales ajustados, el aumento de la emisión de bonos y la creciente dispersión hacen que la selectividad sea cada vez más importante.
  • El dilema circular del crédito

    Los mercados de crédito han pasado el verano mostrando un grado de serenidad poco probable. Las renovadas tensiones en torno al estrecho de Ormuz, las interrupciones del tráfico de petroleros y las fuertes oscilaciones de los precios del petróleo han generado repetidos episodios de inquietud en los mercados de tipos, mientras que la guerra en Ucrania, aún en curso, ha mantenido el riesgo geopolítico constantemente en el foco de atención.
  • Calm tropical coastline illustrating stability and opportunities in euro investment grade bonds

    Positive on euro investment grade

    We move US nominal duration back to neutral after the front-end overweight implemented last month. The main reason is the first FOMC meeting under Kevin Warsh and the market reaction that followed.
  • Snow-capped peaks rise above evergreen forests and green alpine slopes beneath a cloudless blue sky.

    Improving economic surprises

    We move our view on US duration from neutral to a modest positive grade, implemented through the front end of the curve.

Buscador rápido

Obtenga información más rápidamente con un solo clic

Reciba información directamente en su bandeja de entrada