

Sur le papier, la décarbonation des portefeuilles peut afficher de beaux résultats. Il est désormais temps qu’elle se concrétise dans l’économie réelle.
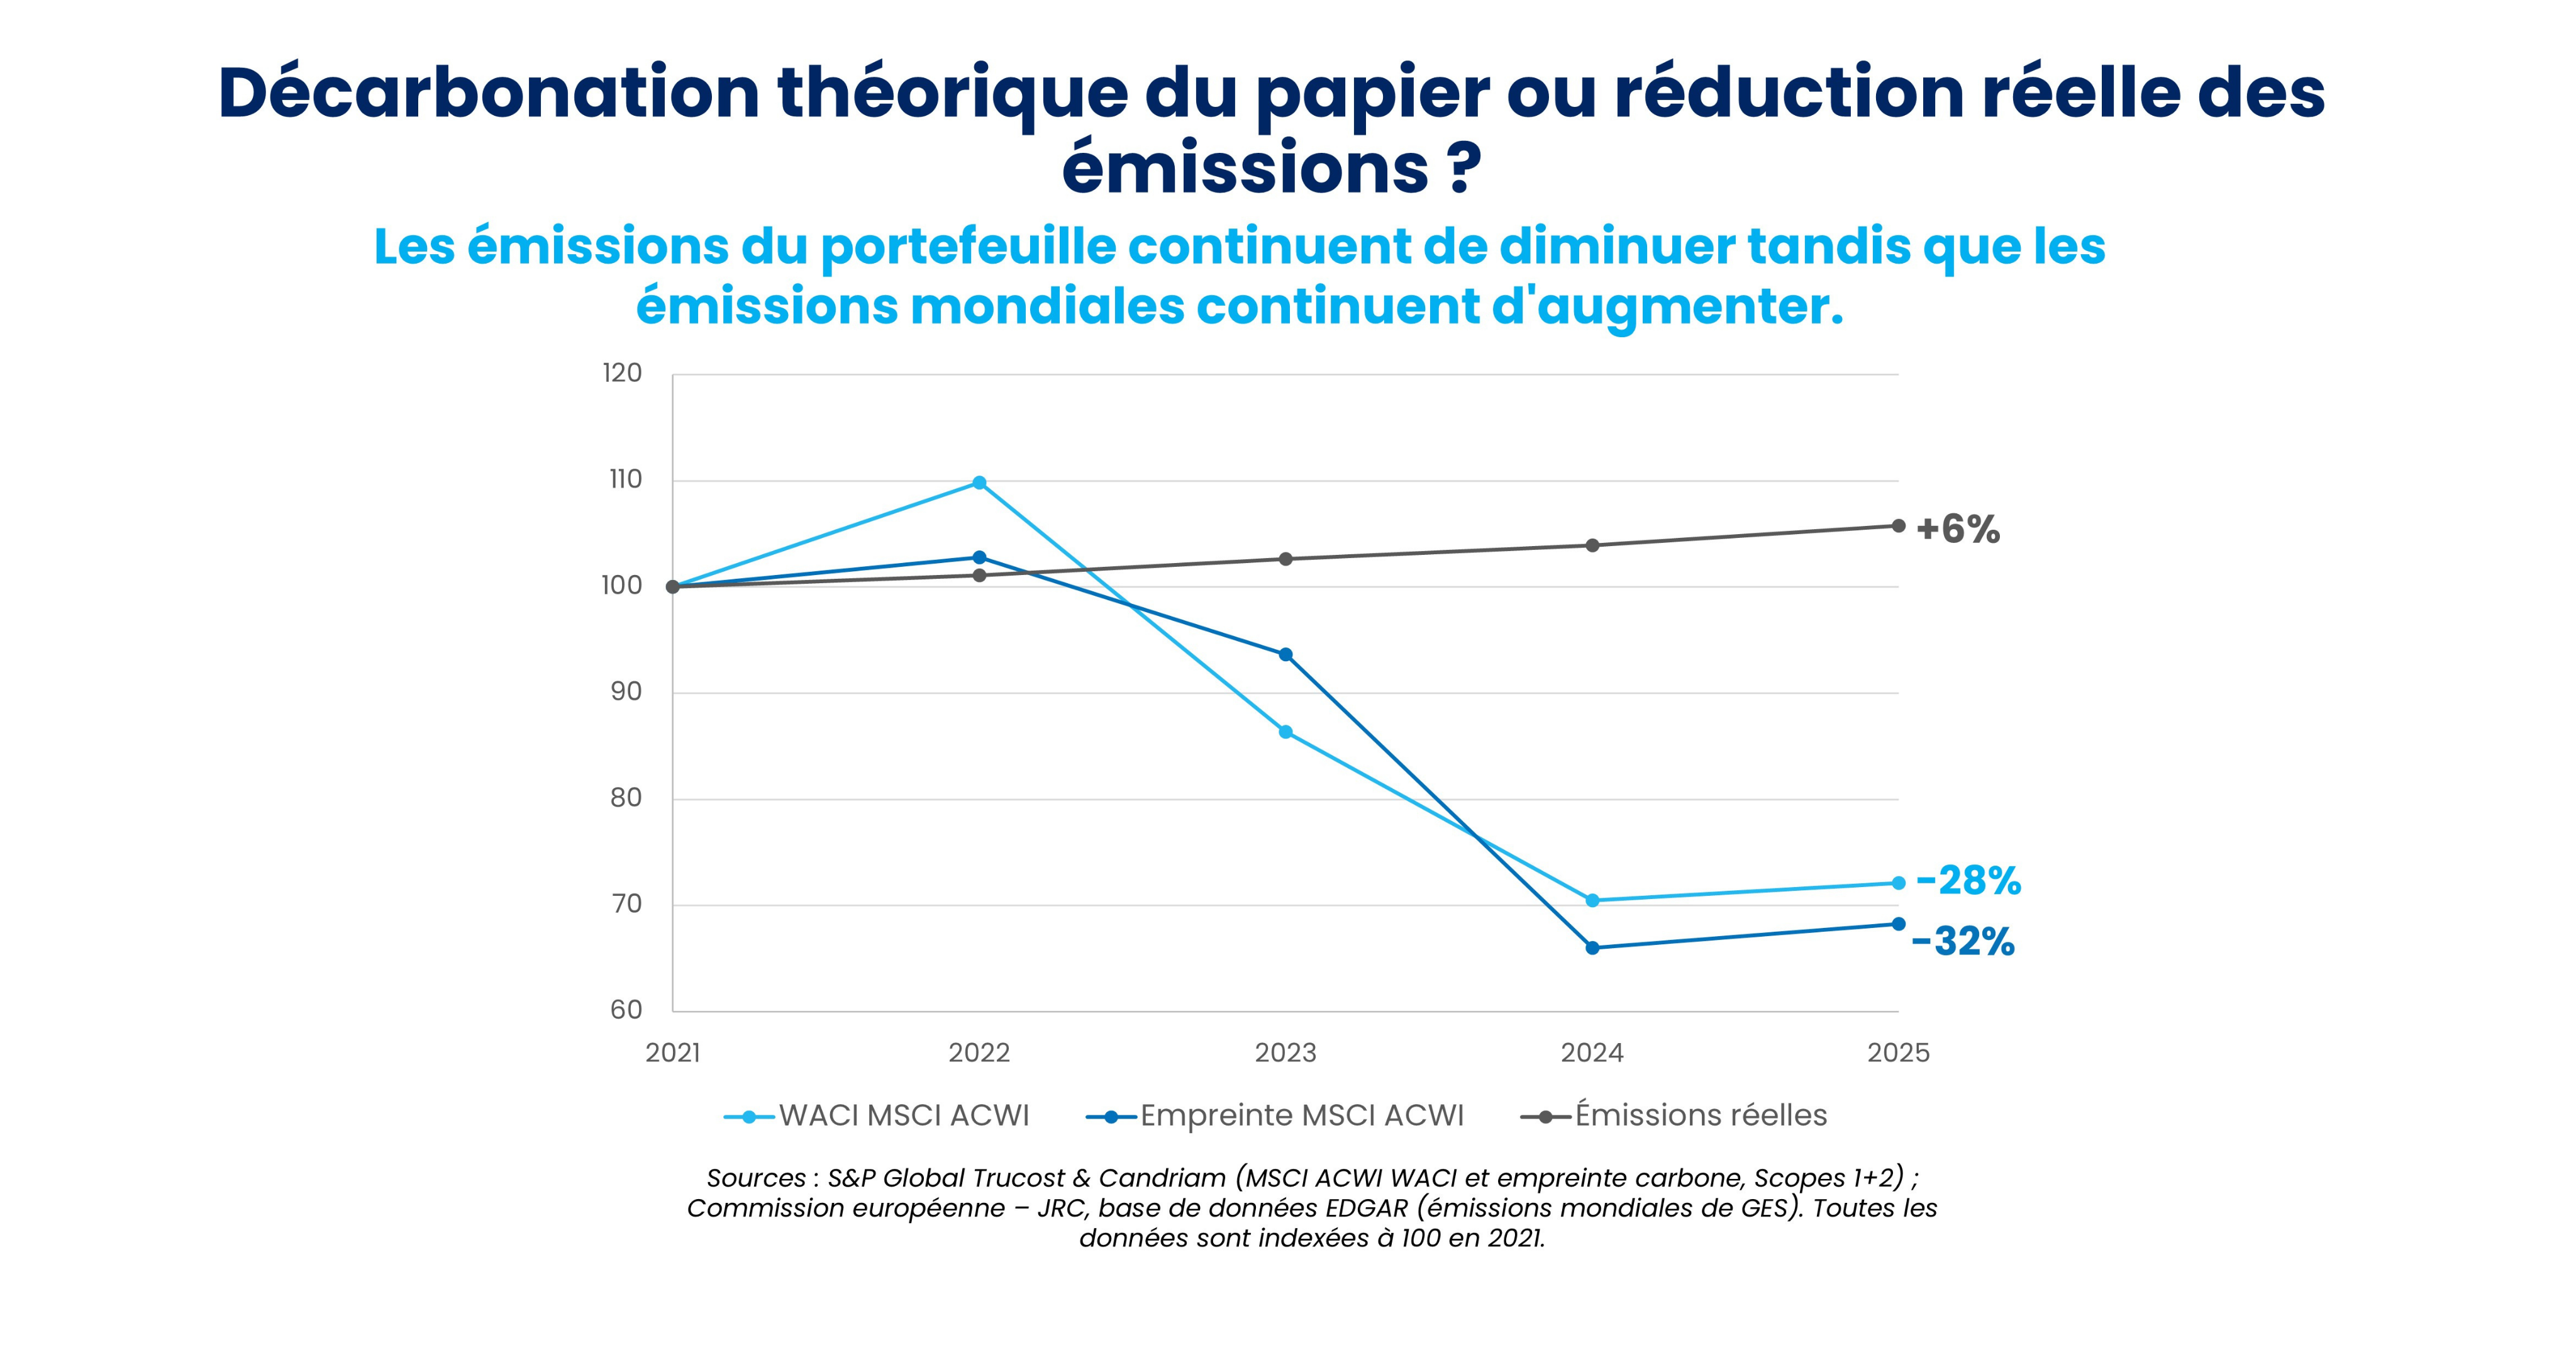
À en juger par l’empreinte carbone de nombreux portefeuilles d’investissement, on peut supposer que le monde progresse rapidement vers ses objectifs climatiques. En effet, l’indice MSCI ACWI a enregistré une baisse annuelle moyenne d’environ 8 % de son empreinte carbone au cours des dernières années[1] (voir graphique). Pourtant, les émissions mondiales de CO₂ continuent d’augmenter, atteignant un nouveau record en 2025. Comment ces tendances peuvent-elles coexister ? Ce paradoxe illustre un défi central pour les investisseurs engagés dans le développement durable : l’amélioration des indicateurs carbone d’un portefeuille n’implique pas nécessairement une réduction des émissions dans l’économie réelle.

Principaux points à retenir
-
La baisse de l’empreinte carbone d’un portefeuille ou d’un indice ne reflète pas nécessairement une réduction d’émissions équivalente dans l’économie réelle.
-
Pour évaluer la décarbonation dans le monde réel, il faut aller au-delà des indicateurs financiers sur le carbone et examiner l’intensité physique des émissions, les plans de transition crédibles et les dépenses d’investissement.
-
Il est essentiel de combiner les indicateurs et les objectifs du portefeuille avec une analyse fondamentale de la transition et un engagement des actionnaires axé sur les résultats pour élaborer des stratégies d’investissement climatiques pertinentes.
Quand la décarbonation reste théorique
L’empreinte carbone des portefeuilles est désormais au cœur des stratégies d’investissement climatique. Elle aide les investisseurs à évaluer l’exposition carbone de leurs placements, à estimer les risques climatiques, à suivre les objectifs de leur portefeuille et à comparer leurs performances à celles des indices de référence.
Cependant, elle ne reflète pas toujours les réductions réelles d’émissions ni la contribution d’une stratégie d’investissement à la décarbonation concrète.
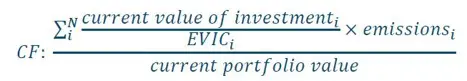
Cela s’explique notamment par la méthode de calcul des indicateurs financiers liés au carbone. L’empreinte carbone (CF) et l’intensité carbone moyenne pondérée (WACI) peuvent diminuer à mesure que la valeur de l’entreprise ou le chiffre d’affaires augmentent, même lorsque les émissions absolues des entreprises restent inchangées.
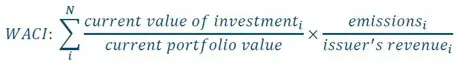
Une empreinte carbone en baisse, des émissions inchangées
Prenons l’exemple d’un investisseur détenant 1 million d’euros dans une société émettant 100 000 tonnes de CO₂e par an, dont la valeur d’entreprise, trésorerie comprise, s’élève à 100 millions d’euros. Si la valeur d’entreprise de cette société double alors que les émissions et le montant de l’investissement restent inchangés, l’empreinte déclarée diminue de moitié — bien qu’aucune réduction effective des émissions n’ait eu lieu.
POSITION INITIALE
1000
tCO₂e par 1 M€ investi
APRÈS QUE LA VALEUR D’ENTREPRISE A DOUBLÉ
500
tCO₂e par 1 M€ investi
Exemple illustratif dans lequel le montant de l’investissement reste constant.
La réallocation sectorielle du portefeuille peut produire un effet similaire Le fait de réorienter les investissements des industries à forte intensité carbone vers des secteurs à plus faibles émissions peut améliorer les indicateurs carbone au niveau du portefeuille sans pour autant réduire les émissions dans l’ensemble de l’économie.
Ce phénomène est parfois qualifié de « décarbonation théorique » : les indicateurs financiers liés au carbone s’améliorent, tandis que la transformation sous-jacente des activités économiques reste limitée.
Cela ne signifie pas pour autant que les indicateurs financiers liés au carbone soient sans intérêt. Ils restent des outils utiles pour la gestion de portefeuille. Mais leur évolution ne suffit pas, à elle seule, à démontrer de réels progrès en matière de décarbonation dans le monde réel.
Examiner ce que les entreprises produisent réellement
Pour évaluer les progrès réellement accomplis, les investisseurs doivent compléter les indicateurs financiers liés au carbone par des indicateurs reflétant l’évolution des activités sous-jacentes des entreprises.
L’intensité des émissions physiques constitue l’un de ces indicateurs : grammes de CO₂ émis par kilowattheure d’électricité produite, kilogrammes de CO₂ par tonne de produit à base de ciment ou tonnes de CO₂ par tonne d’acier produite.
Contrairement aux mesures financières de l’intensité carbone, ces indicateurs ne sont pas directement influencés par les fluctuations des cours boursiers ou de la valeur des entreprises. Ils permettent donc de déterminer plus clairement si les processus de production d’une entreprise réduisent leur empreinte carbone.
Cependant, la diminution de l’intensité physique ne se traduit pas nécessairement par une diminution des émissions absolues : l’augmentation des volumes de production peut compenser les gains d’efficacité.
Les investisseurs doivent donc prendre en compte à la fois l’intensité physique et les émissions absolues, ainsi que les trajectoires de décarbonation propres à chaque secteur, en évaluant non seulement les émissions actuelles des entreprises, mais également les progrès qu’elles réalisent pour les réduire.

Une transition crédible ne se limite pas à un objectif fixé pour 2050
Un engagement en faveur du zéro émission nette d’ici 2050 ne constitue pas une preuve suffisante d’une stratégie de transition crédible. Les investisseurs doivent évaluer les objectifs intermédiaires, la faisabilité des leviers de décarbonation proposés et les ressources allouées à leur mise en œuvre, en particulier dans les secteurs où la réduction des émissions est difficile.
Dans les secteurs à forte intensité capitalistique, les dépenses d’investissement d’aujourd’hui déterminent la composition des activités de demain. La planification stratégique et l’allocation du capital sont donc des indicateurs essentiels pour évaluer la crédibilité des plans de transition.
Le budget carbone renforce l’importance du calendrier. Étant donné que le CO₂ s’accumule dans l’atmosphère, tout retard dans la réduction des émissions entame davantage le budget restant, ce qui nécessite par la suite des réductions plus rapides et plus importantes pour atteindre les objectifs climatiques.
Par exemple, une entreprise du secteur de l’énergie qui continuerait à consacrer la majeure partie de ses dépenses d’investissement à de nouveaux projets liés aux énergies fossiles au-delà de 2030 pourrait avoir du mal à démontrer en quoi ces investissements s’inscrivent dans son objectif déclaré de « zéro émission nette » d’ici 2050.
La crédibilité d’une stratégie de transition dépend en fin de compte de la mesure dans laquelle les décisions opérationnelles et l’allocation des capitaux soutiennent les objectifs climatiques fixés.
Mettre en adéquation les objectifs du portefeuille et les changements concrets
Qu’est-ce que cela signifie pour les investisseurs qui cherchent à construire des stratégies climatiques crédibles ?
Les indicateurs carbone du portefeuille constituent toujours un point de départ important, mais ils doivent être complétés par une analyse spécifique à chaque émetteur portant sur l’intensité des émissions physiques, les émissions absolues, les trajectoires de transition prospectives et les dépenses d’investissement.
Cette approche plus fondamentale peut aider les investisseurs à distinguer les entreprises qui transforment réellement leurs activités de celles dont les performances climatiques publiées résultent principalement d’effets financiers ou comptables.
L’engagement actionnarial axé sur les résultats est tout aussi important. En remettant en question les hypothèses relatives à la transition, en contestant les objectifs intermédiaires insuffisants et en examinant l’allocation des capitaux, les investisseurs peuvent inciter les entreprises à renforcer leurs stratégies de décarbonation.
C’est essentiel, car l’investissement climatique s’étend désormais à l’investissement de transition, qui vise à financer la transition des secteurs et des entreprises dont le processus de transition est moins avancé.
L’engagement en faveur de la transition doit s’appuyer sur une théorie du changement claire, expliquant comment l’influence des investisseurs peut se traduire par une décarbonation réelle. À défaut, cela donnerait une excuse de plus pour ne pas agir en faveur du climat et creuserait encore davantage l’écart entre les objectifs climatiques des investisseurs et les objectifs climatiques mondiaux.
Il convient toutefois de faire une distinction importante : le fait d’investir dans des entreprises qui réduisent leurs émissions ne prouve pas automatiquement que les investisseurs sont à l’origine de ces réductions. Pour déterminer dans quelle mesure une stratégie d’investissement contribue à un changement concret, il faut disposer de données supplémentaires et de méthodes de mesure adaptées.
Le défi consiste donc à établir un lien entre les objectifs climatiques au niveau du portefeuille et les changements mesurables dans les entreprises et des activités économiques financées.
Les investissements climatiques doivent se concrétiser dans l’économie réelle
La réduction de l’empreinte carbone d’un portefeuille peut certes constituer un objectif d’investissement important, mais elle ne représente pas l’ultime critère de mesure des progrès en matière de lutte contre le changement climatique. Malheureusement, l’accent mis sur la décarbonation des portefeuilles s’est parfois traduit par des réallocations sectorielles au détriment des secteurs à forte intensité carbone, dont la transformation est pourtant essentielle à la transition.
Le principal défi pour les investisseurs engagés en faveur du climat consiste à établir un lien entre les indicateurs financiers et les changements concrets observés dans les activités des entreprises, l’allocation des capitaux et l’évolution des émissions.
En fin de compte, la crédibilité de l’investissement climatique dépendra non seulement de l’amélioration des indicateurs de portefeuille, mais aussi de la capacité des investisseurs à faire bouger les lignes, non pas sur le papier, mais sur le terrain.
Découvrez d’autres Analyses Candriam
Découvrez la recherche menée par Candriam sur le changement climatique, les stratégies de transition des entreprises et l’investissement durable afin de mieux comprendre les défis liés à l’alignement des portefeuilles d’investissement avec la décarbonation dans le monde réel.

Allez plus loin dans le débat sur le climat
Dans notre dernier webinaire ESG Talks, « Too hot to ignore: Investing in a warming world », Alix explore ce que signifie réellement investir dans un monde qui se réchauffe — et pourquoi chaque fraction de degré compte.