Sintesi
Per gran parte dell’ultimo decennio, gli hyperscaler hanno potuto finanziare ingenti investimenti attingendo ai propri flussi di cassa operativi. L’IA ha cambiato questa equazione. La spesa in conto capitale potrebbe raggiungere i 750 miliardi di dollari nel 2026, con il debito che dovrebbe finanziarne circa un terzo.[1]
La velocità con cui si contrae un prestito è importante quanto il suo importo. Nel 2025, le emissioni di titoli tecnologici investment grade hanno registrato una forte accelerazione e nel 2026 hanno raggiunto nuovi massimi[2].
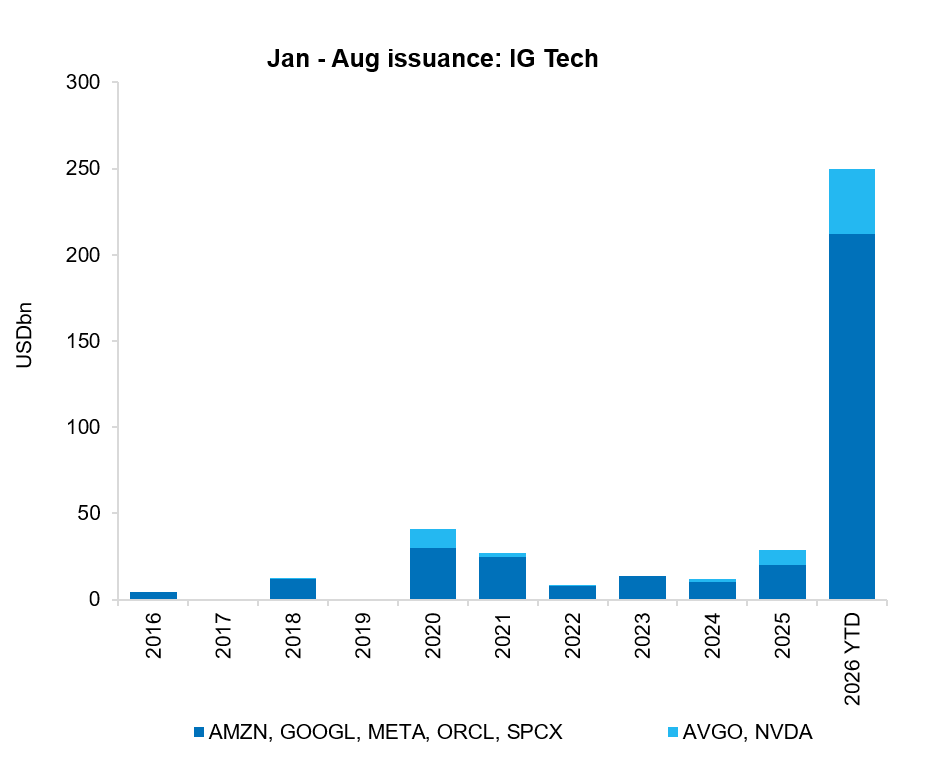
Emissioni obbligazionarie investment grade da gennaio ad agosto da parte di Amazon, Alphabet, Meta, Oracle, SpaceX, Broadcom e Nvidia, in miliardi di dollari.
Fonte: Candriam, Bloomberg, al 31 agosto 2026.
Nel frattempo, il fabbisogno di finanziamento va ben oltre le obbligazioni degli hyperscaler. Un singolo progetto di data center può comportare una serie di obblighi a carico di proprietari di immobili, utility, fornitori di attrezzature e finanziatori privati, mentre l’accesso all’energia elettrica e l’approvazione dei piani urbanistici possono determinare le tempistiche iniziali della generazione di flussi di cassa.


