

De decarbonisatie van de portefeuille kan er op papier goed uitzien. Nu is het tijd om het in de reële economie te verankeren.
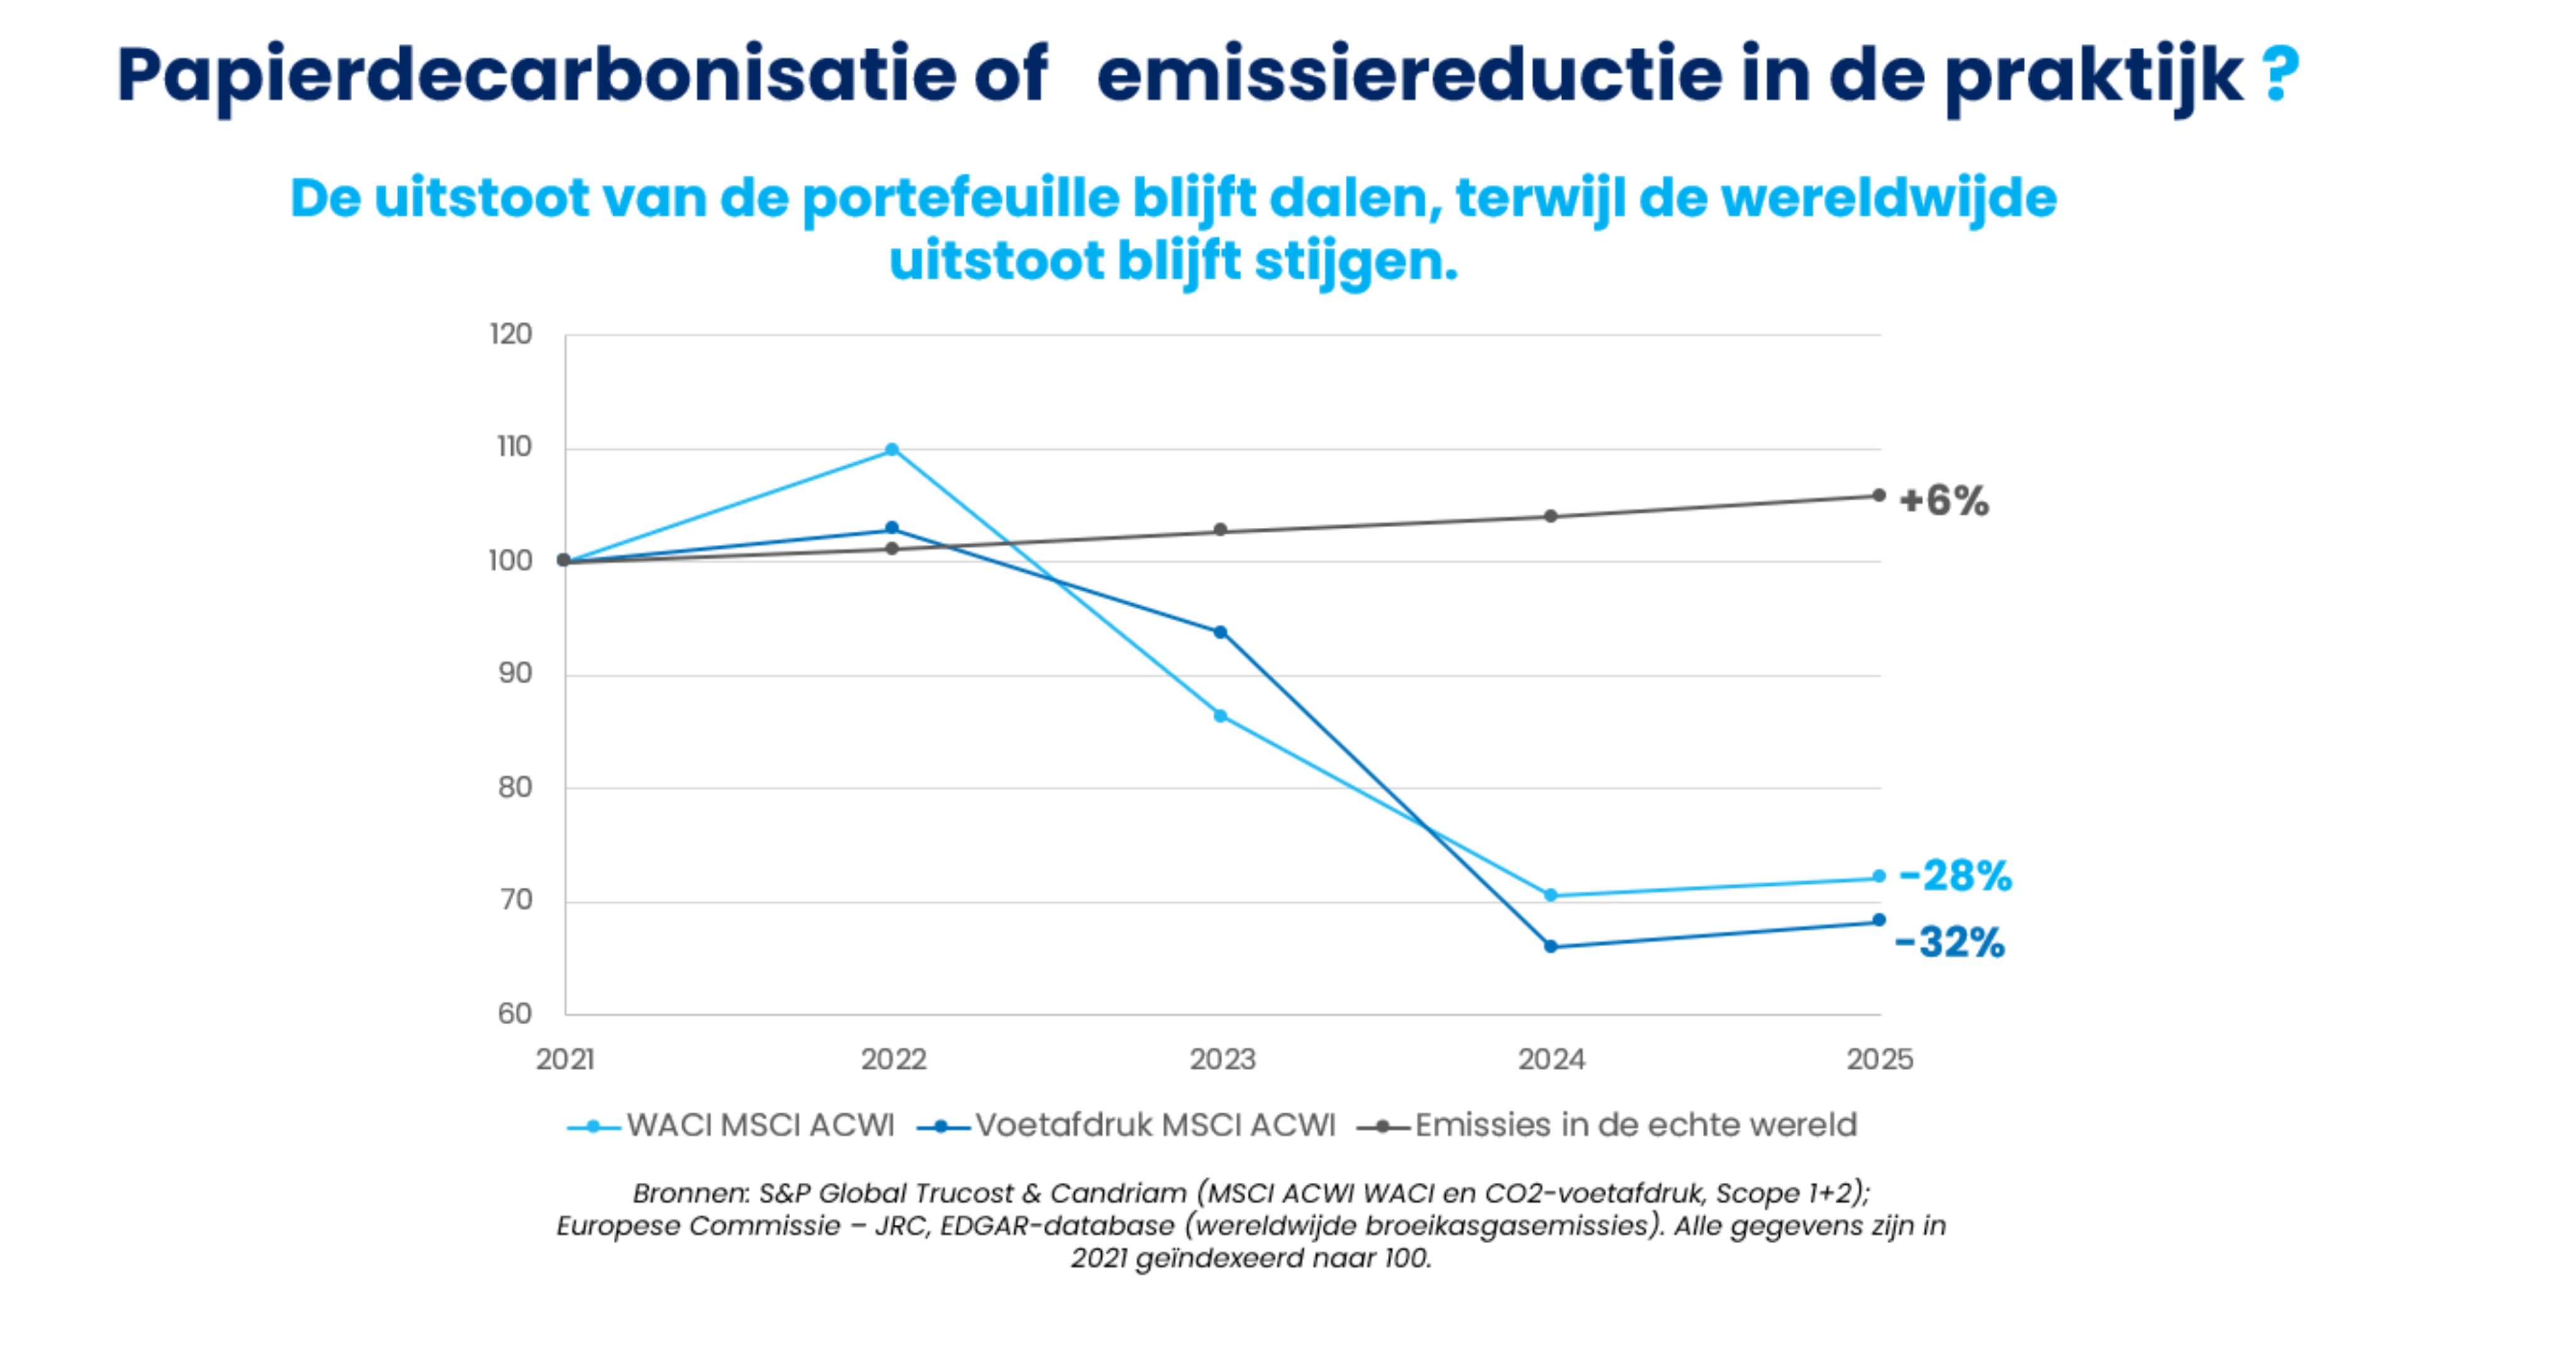
Afgaande op de koolstofvoetafdruk van veel beleggingsportefeuilles zou je kunnen aannemen dat de wereld snel vooruitgang boekt in de richting van haar klimaatdoelstellingen. De MSCI ACWI liet de afgelopen jaren een gemiddelde jaarlijkse daling van zijn koolstofvoetafdruk van ongeveer 8% optekenen[1] (zie grafiek). Toch blijft de wereldwijde CO₂-uitstoot stijgen en bereikte in 2025 een nieuw record. Hoe kunnen deze trends naast elkaar bestaan? De paradox illustreert een centrale uitdaging voor duurzame beleggers: een verbetering van de koolstofcijfers van de portefeuille betekent niet noodzakelijk een vermindering van de emissies in de reële economie.

Belangrijkste punten om te onthouden
-
De dalende portefeuille- of indexcijfers van de koolstofvoetafdruk weerspiegelen niet noodzakelijk dezelfde emissiereducties in de reële economie.
-
Om de reële decarbonisatie te beoordelen, moet verder worden gekeken dan de financiële koolstofcijfers om de fysieke emissie-intensiteit, geloofwaardige transitieplannen en kapitaaluitgaven te onderzoeken.
-
Het combineren van portefeuillemaatstaven en -doelstellingen met fundamentele transitieanalyse en resultaatgerichte aandeelhoudersbetrokkenheid is essentieel voor het ontwikkelen van zinvolle klimaatbeleggingsstrategieën.
Wanneer decarbonisatie alleen maar op papier bestaat
De koolstofvoetafdruk van de portefeuille is centraal komen te staan in klimaatbeleggingsstrategieën. Ze helpen beleggers om de koolstofblootstelling van hun posities te beoordelen, klimaatrisico’s in te schatten, portefeuilledoelstellingen te monitoren en hun prestaties te vergelijken met die van benchmarks.
Ze weerspiegelen echter niet altijd de werkelijke emissiereducties of de bijdrage van een beleggingsstrategie aan de reële decarbonisatie.
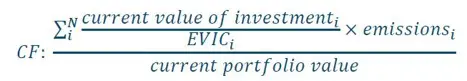
Een van de redenen ligt in de manier waarop financiële koolstofcijfers worden berekend. De koolstofvoetafdruk en de gewogen gemiddelde koolstofintensiteit kunnen afnemen naarmate de bedrijfswaarden of -inkomsten stijgen, zelfs wanneer de absolute emissies van bedrijven ongewijzigd blijven.
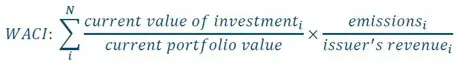
Een dalende koolstofvoetafdruk, ongewijzigde emissies
Denk aan een belegger die € 1 miljoen in een bedrijf aanhoudt dat jaarlijks 100.000 ton CO₂e uitstoot, met een ondernemingswaarde inclusief cash van € 100 miljoen. Als de ondernemingswaarde van de onderneming verdubbelt terwijl de emissies en het beleggingsbedrag ongewijzigd blijven, daalt de gerapporteerde voetafdruk met de helft, ook al hebben zich geen daadwerkelijke emissiereducties voorgedaan.
BEGINPOSITIE
1.000
tCO₂e per €1 miljoen belegd
NA EVIC VERDUBBELT
500
tCO₂e per €1 miljoen belegd
Illustratief voorbeeld waarbij het beleggingsbedrag constant wordt gehouden.
Een herverdeling van de portefeuillesector kan een vergelijkbaar effect hebben. Het verschuiven van beleggingen van koolstofintensieve industrieën naar sectoren met een lagere uitstoot kan de koolstofindicatoren op portefeuilleniveau verbeteren zonder de emissies in de bredere economie noodzakelijkerwijs te verminderen.
Dit fenomeen wordt soms beschreven als “papieren decarbonisatie”: financiële koolstofcijfers verbeteren, terwijl de onderliggende transformatie van economische activiteiten beperkt blijft.
Dit maakt financiële koolstofcijfers niet irrelevant. Ze blijven nuttige instrumenten voor portefeuillebeheer. Maar hun evolutie alleen kan op zich geen echte vooruitgang laten zien in de reële decarbonisatie.
Kijken naar wat bedrijven daadwerkelijk produceren
Om de reële vooruitgang te beoordelen, moeten beleggers de financiële koolstofindicatoren aanvullen met indicatoren die de veranderingen in de onderliggende activiteiten van bedrijven weerspiegelen.
De fysieke emissie-intensiteit biedt een dergelijke maatstaf: gram CO₂ per geproduceerde kilowattuur elektriciteit, kilogram CO₂ per ton cementgebonden product of ton CO₂ per geproduceerde ton staal.
In tegenstelling tot financiële koolstofintensiteitsmetingen worden deze indicatoren niet rechtstreeks beïnvloed door schommelingen in aandelenkoersen of bedrijfswaarden. Ze kunnen dus een duidelijker beeld geven of de productieprocessen van een bedrijf minder koolstofintensief worden.
Een dalende fysieke intensiteit betekent echter niet noodzakelijk lagere absolute emissies: hogere productievolumes kunnen efficiëntieverbeteringen tenietdoen.
Beleggers moeten daarom fysieke intensiteit en absolute emissies combineren met sectorspecifieke decarboniseringstrajecten, waarbij niet alleen de huidige emissies van bedrijven worden beoordeeld, maar ook de vooruitgang die ze boeken bij het terugdringen ervan.

Een geloofwaardige transitie is meer dan een doelstelling voor 2050
Een netto-nulverbintenis voor 2050 is onvoldoende bewijs voor een geloofwaardige transitiestrategie. Beleggers moeten tussentijdse doelstellingen, de haalbaarheid van de voorgestelde decarbonisatiehefbomen en de middelen die worden toegewezen aan de uitvoering, met name in sectoren waar de emissies moeilijk te verminderen zijn, beoordelen.
In kapitaalintensieve sectoren bepalen de kapitaaluitgaven van vandaag de activiteitsmix van morgen. Strategische planning en kapitaalallocatie zijn daarom essentiële indicatoren om de geloofwaardigheid van transitieplannen te beoordelen.
Het koolstofbudget versterkt het belang van timing. Omdat CO₂ zich ophoopt in de atmosfeer, verbruikt het vertragen van de emissiereducties meer van het resterende budget, waardoor snellere en diepere reducties later nodig zijn om aan de klimaatdoelstellingen te voldoen.
Een energiebedrijf dat het grootste deel van zijn kapitaaluitgaven blijft toewijzen aan nieuwe fossiele-brandstofprojecten na 2030, kan bijvoorbeeld moeite hebben om aan te tonen hoe deze investeringen in overeenstemming zijn met zijn uitgesproken netto-nulambitie voor 2050.
De geloofwaardigheid van een transitiestrategie hangt uiteindelijk af van de vraag of de operationele beslissingen en de steun voor kapitaalallocatie klimaatdoelstellingen bevatten.
Portefeuilledoelstellingen verbinden met reële veranderingen
Wat betekent dit voor beleggers die geloofwaardige klimaatstrategieën willen ontwikkelen?
De koolstofcijfers van de portefeuille blijven een belangrijk uitgangspunt, maar ze moeten worden aangevuld met een emittentspecifieke analyse van de intensiteit van de fysieke emissies, de absolute emissies, de toekomstgerichte transitietrajecten en kapitaaluitgaven.
Deze meer fundamentele benadering kan beleggers helpen om bedrijven die hun activiteiten daadwerkelijk transformeren te onderscheiden van bedrijven waarvan de gerapporteerde klimaatprestaties voornamelijk profiteren van financiële of boekhoudkundige effecten.
Resultaatgericht aandeelhoudersengagement is even belangrijk. Door de transitieveronderstellingen te bevragen, onvoldoende tussentijdse doelstellingen aan te vechten en de kapitaalallocatie te onderzoeken, kunnen beleggers bedrijven aanmoedigen om hun decarbonisatiestrategieën te versterken.
Dit is van cruciaal belang nu klimaatinvesteringen zich uitbreiden naar transitie-investeringen, gericht op de financiering van de transitie van sectoren en bedrijven waarvan de transities minder ver gevorderd zijn.
Transitie-engagement moet worden ondersteund door een duidelijke theorie van verandering die uitlegt hoe de invloed van beleggers zich kan vertalen in reële decarbonisatie. Zo niet, dan zou het gewoon een ander excuus zijn voor klimaatinactie, en de kloof tussen de klimaatdoelstellingen van beleggers en de mondiale klimaatdoelstellingen verder vergroten.
Een belangrijk onderscheid blijft: beleggen in bedrijven die hun uitstoot verminderen, toont niet automatisch aan dat beleggers die reducties hebben veroorzaakt. Het vaststellen van de bijdrage van een beleggingsstrategie aan veranderingen in de reële wereld vereist aanvullend bewijs en een passende meting.
De uitdaging is daarom om klimaatdoelstellingen op portefeuilleniveau te verbinden met meetbare veranderingen in de bedrijven en economische activiteiten die worden gefinancierd.
Klimaatinvesteringen in de reële economie verankeren
Een afnemende koolstofvoetafdruk van de portefeuille kan een belangrijke beleggingsdoelstelling zijn, maar is niet de ultieme maatstaf voor de klimaatvooruitgang. Helaas heeft de focus op de decarbonisatie van de portefeuille zich soms vertaald in sectorale herallocaties weg van koolstofintensieve sectoren waarvan de transformatie essentieel is voor de transitie.
De grootste uitdaging voor klimaatbeleggers is om financiële indicatoren te verbinden met tastbare veranderingen in de bedrijfsactiviteiten, de kapitaalallocatie en de emissietrajecten.
Uiteindelijk zal de geloofwaardigheid van klimaatbeleggen niet alleen afhangen van de verbetering van de portefeuillecijfers, maar van het vermogen van beleggers om de naald te bewegen, niet op papier, maar op de grond.
Ontdek meer Candriam-inzichten
Verken het onderzoek van Candriam over klimaatverandering, strategieën voor bedrijfstransitie en duurzaam beleggen om inzicht te krijgen in de uitdagingen om beleggingsportefeuilles af te stemmen op de reële decarbonisatie.

Verdiep u in het klimaatdebat
In ons nieuwste ESG Talks-webinar, ‘Too hot to ignore: Investing in a warming world’, verkent Alix wat beleggen in een opwarmende wereld werkelijk betekent — en waarom elke fractie van een graad telt.