Samenvatting
De blootstelling aan het klimaat wordt deel van de kredietanalyse, maar er is geen algemeen aanvaarde manier om deze te meten. Indices kunnen verschillen in omvang, gegevens en methodologie, waardoor beleggers conflicterende klimaatbèta's* hebben voor dezelfde obligatie.
Onderzoek van de KEDGE-Candriam 'Finance Reconsidered' Chair stelt dat deze dispersie - onzekerheid over de klimaatbèta - financieel materieel is: obligaties met grotere onzekerheid werden historisch geassocieerd met hogere rendementen achteraf, onafhankelijk van hun gemeten blootstelling aan het klimaat.
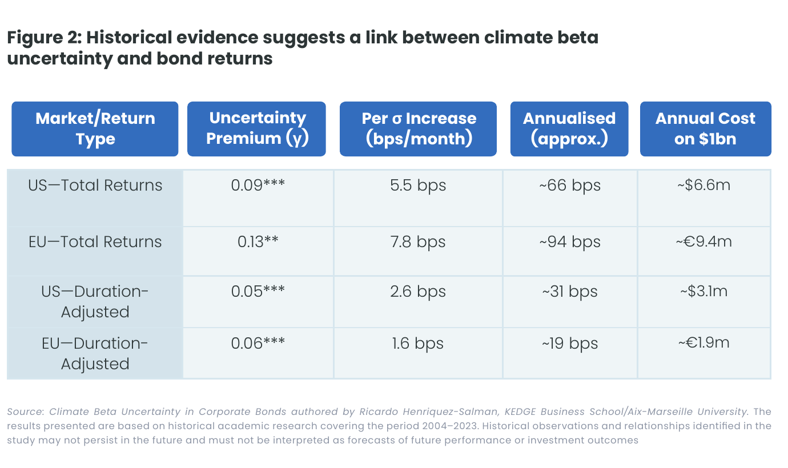
Voor kredietbeleggers stelt de krant daarom een nuttigere vraag dan ‘Welke index heeft gelijk?’: hoe robuust is de klimaatbeoordeling van een emittent over de verschillende methoden heen, en hoeveel onzekerheid moet worden weerspiegeld in spreads, selectie en portefeuillerisico?
De implicatie is duidelijk: Een klimaatbewuste kredietanalyse moet verschillende signalen vergelijken, testen wat de schijnbare veerkracht aandrijft en een onderscheid maken tussen emittentenspecifieke blootstelling en duration- en overheidseffecten.
*De klimaatbèta meet hoe het rendement van een obligatie beweegt met een klimaatrisicobeleid.
Belangrijkste punten om te onthouden
- Eén klimaatscore is niet genoeg. Het vergelijken van datasets en methodologieën kan onzekerheid aan het licht brengen die een enkele index kan verbergen.
- Belangrijke klimaat- of regelgevingsevenementen kunnen de prijsontdekking verbeteren door markten te helpen opnieuw te beoordelen welke emittenten echt blootgesteld zijn.
- Duur kan lijken op klimaatbestendigheid. Beleggers moeten een onderscheid maken tussen rente-, overheids- en emittentspecifieke kredieteffecten.
- Voor portefeuilleconstructie kan een multidimensionale benadering fysieke en transitierisico’s combineren met toekomstgerichte indicatoren en onzekerheidsanalyse.


 ;


