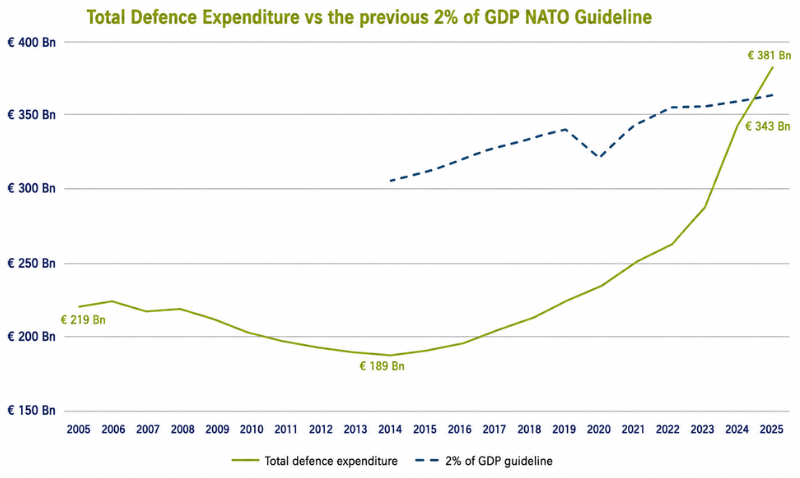
Bron: Europees Defensieagentschap, Defensiegegevens 2024-2025
Voor beleggers ontstaan er verschillende cycli met een lange looptijd, elk met verschillende potentiële begunstigden. Om ze te identificeren, moeten we verder kijken dan de uitgavendoelstellingen naar de bedrijven die in staat zijn om te presteren.
De Europese veiligheidsreset
In 2025 hebben de NAVO-bondgenoten zich ertoe verbonden de totale defensie- en veiligheidsgerelateerde uitgaven tegen 2035 op te trekken tot 5% van het bbp, verdeeld over 3,5% voor militaire kerncapaciteiten en 1,5% voor bredere weerstandsgebieden zoals cyber en infrastructuur. De top in Ankara een jaar later verschoof de focus van toezeggingen naar implementatie[1]. Tijdens de top werden onder meer de volgende aankondigingen gedaan:
- Meer dan 50 miljard dollar aan nieuwe aanbestedingen
- 40 miljard dollar aan investeringen in contradrone
- Beloofde 70 miljard euro aan militaire bijstand aan Oekraïne voor 2026-2027
- Vijf lidstaten, aangevoerd door de Baltische staten en Polen, overtreffen al de kerndoelstelling voor defensie van 3,5 procent
Financieringsautonomie: van beloftes tot opdrachten
Om politieke toezeggingen om te zetten in militaire capaciteit is geld nodig, en de EU heeft de afgelopen achttien maanden besteed aan de opbouw van de financiële architectuur om deze te ondersteunen. De Europese Unie combineert nationale investeringen, gezamenlijke leningen en subsidies om een grotere, meer gecoördineerde defensie-inspanning in het hele blok te ondersteunen.
Het Readiness 2030/ReArm Europe[2]-pakket, dat in maart 2025 werd gepresenteerd, beoogt tot € 800 miljard aan extra investeringen in defensie te mobiliseren door een combinatie van nationale fiscale flexibiliteit, EU-fondsen en particulier kapitaal.
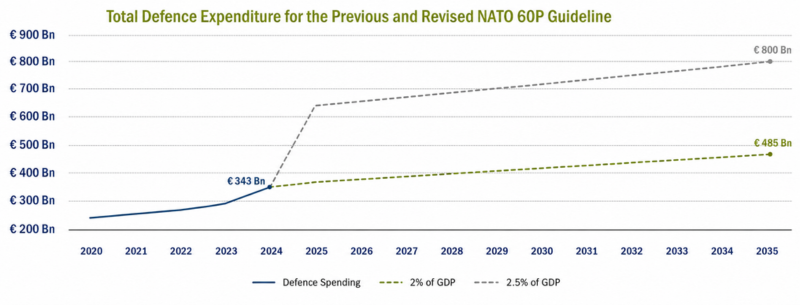
Bron: Europees Defensieagentschap, Defensiegegevens 2024-2025
De meest zichtbare pijler van de EU is SAFE (Security Action for Europe)[3], een kredietfaciliteit van €150 miljard voor gezamenlijke aanbestedingen die een vraag aantrok die de beschikbare financiering van de 19 deelnemende lidstaten overtrof.
Uitbetalingen begonnen in 2026 en met leningen gefinancierde contracten moeten minstens 65% van hun componenten betrekken uit de EU, Oekraïne of EER/EVA-landen, wat een “Europees kopen”-principe versterkt.
Naast SAFE verstrekt het European Defence Industry Programme[4](EDIP) €1,5 miljard aan subsidies voor 2025-2027, een bescheiden bedrag maar een sjabloon: de Europese Commissie heeft voorgesteld defensie en ruimte in te delen in een speciale enveloppe van €131 miljard[5] binnen de EU-begroting voor 2028-2034, een schaal van die een paar jaar geleden ondenkbaar zou zijn geweest.
Hoewel hogere budgetten een gunstig klimaat bieden, zal de financiering niet gelijkmatig stromen. Kansen liggen waarschijnlijk in bedrijven die al efficiënt en op schaal kunnen produceren.
De belangrijkste beperking (voorlopig): uitvoering
Het duidelijkste bewijs dat de Europese defensie in een echte industriële expansiecyclus is beland, ligt in de orderboeken van haar belangrijkste aannemers, die op alle gebieden (van land tot lucht, met inbegrip van oude en nieuwe oorlogvoeringssystemen) sterk zijn toegenomen. Bij de grootste beursgenoteerde Europese primes is de omzet sinds 2021 met gemiddeld 57% gegroeid.[6]
De uitvoering – in de vorm van onderdelen, arbeid en fabriekscapaciteit – is nu echter de bindende beperking. Kaderleden van de industrie hebben overheden publiekelijk opgeroepen tot stevigere, snellere contracten om te rechtvaardigen dat het kapitaal wordt ingezet voor nieuwe fabrieken. Het vastgelopen Frans-Duitse FCAS-programma van de volgende generatie gevechtsvliegtuigen[7] en de recente annulering van een Duitse fregatorder[8] herinneren eraan dat politieke afstemming en inkoopsnelheid de belangrijkste obstakels blijven tussen kapitaaltoezeggingen en geleverde capaciteit, meer dan financiering of vraag.
We denken dat meer veerkrachtige kandidaten strategisch belangrijke producten zullen combineren met geloofwaardige productieplannen, gedisciplineerde contractering en beheersbaar programmarisico. In deze sector blijft fundamentele bedrijfsanalyse even belangrijk als het globale thema.
Civiele lucht- en ruimtevaart: Europese autonomie al vastgesteld
In de civiele lucht- en ruimtevaart is Europa de thuisbasis van een van de slechts twee bedrijven in de wereld die grote commerciële jets op grote schaal kunnen produceren, en de wereldwijde vraag is zelden sterker geweest. De vraag is niet de beperking. De gecombineerde backlog voor grote commerciële vliegtuigen bedraagt meer dan 16.000, wat overeenkomt met ongeveer 12 jaar productie. De uitdaging ligt bij de productie: het tekort aan motoren en de grotere knelpunten in de toeleveringsketen bij smeedstukken, gietstukken en titanium hebben de productieverhogingen herhaaldelijk vertraagd.
Motortechnologie is waar de autonomie van Europa op het gebied van de burgerluchtvaart het meest voelbaar is. CFM International, de 50/50 joint venture tussen Safran en GE Aerospace, beheert meer dan 60% van de wereldwijde narrowbody vloot[9], inclusief, via zijn Leap-1C variant, China's eigen C919, een herinnering dat zelfs China's vlaggenschip vliegtuig programma nog steeds afhankelijk is van Frans-Amerikaanse aandrijftechnologie.
De civiele luchtvaart biedt een andere cyclus dan defensie, aangedreven door vlootvervanging, passagiersvraag en terugkerende inkomsten uit onderhoud en onderdelen. Net als bij defensie zien we vooral waarde in leveranciers met de financiële en logistieke mogelijkheden om een verhoogde productie te financieren en te realiseren.
Ruimte: de volgende strategische infrastructuur
De uitdaging van de autonomie van Europa breidt zich steeds meer uit in een baan om de aarde. Satellietcommunicatie, navigatie en aardobservatie ondersteunen civiele infrastructuur, militaire operaties en noodmaatregelen, maar Europa is op verschillende gebieden nog steeds afhankelijk van niet-Europese technologie en constellaties.
Industriële consolidatie-inspanningen, samen met publieke programma's zoals Galileo, Copernicus en de beveiligde connectiviteitsconstellatie IRIS2, zijn bedoeld om de Europese capaciteit te versterken. De mogelijkheid reikt verder dan satellietbouwers naar componenten, beveiligde communicatie, gegevensverwerking, grondsystemen en lanceerdiensten.
Naar onze mening zullen de bedrijven die zowel de overheid als de commerciële klanten bedienen, veerkrachtiger zijn. Blootstelling aan tweeërlei gebruik kan de afhankelijkheid van één enkel programma verminderen en tegelijkertijd de deelname aan de Europese autonomieagenda in stand houden.


