

Jahrzehntelang tendierten die Anleger dazu, die Welt konsequent zu betrachten. Die Industrieländer boten Stabilität, während die Schwellenländer Potenzial für ein rasches Wachstum hatten, wenn auch mit einer höheren Volatilität und höheren Risiken. Diese Unterscheidung wird immer weniger offensichtlich.
Die politische Fragmentierung, der zunehmende fiskalische Druck, die soziale Polarisierung und die Besorgnis über die Energiesicherheit haben in vielen Industrieländern zunehmend an Bedeutung gewonnen. Störungen in den Lieferketten und Abhängigkeiten in der Industrie haben ebenfalls Schwachstellen aufgedeckt, die ebenfalls häufig mit Schwellenländern in Verbindung gebracht wurden. Die Stabilität in den Industrieländern ist nicht verschwunden, aber sie ist auch nicht mehr selbstverständlich.
Gleichzeitig haben sich Teile der Schwellenländer erheblich weiterentwickelt. Länder wie Taiwan und Südkorea stehen im Zentrum der globalen Halbleiter-Lieferketten. Indien investiert stark in die Infrastruktur, die Fertigung und die Digitalisierung, unterstützt durch die günstige demografische Entwicklung und den steigenden Binnenkonsum. In den Schwellenländern insgesamt investieren Regierungen und Unternehmen in erneuerbare Energien, Energieinfrastruktur und strategische Industrien mit einer längerfristigen Perspektive, als viele Anleger vielleicht erkennen. Wichtig ist, dass viele Unternehmen aus Schwellenländern nicht nur von diesen Trends profitieren, sondern auch den Industrieländern dabei helfen, ihre eigene Energiewende zu bewältigen. Dies schaffen sie dadurch, dass sie wichtige Technologien, Materialien und Infrastruktur bereitstellen, die mit Elektrifizierung, erneuerbaren Energien und Netzmodernisierung verbunden sind.
Dies bedeutet nicht, dass die Schwellenländer risikofreier geworden sind und die Industrieländer ihre Vorteile verloren haben. Es deutet jedoch darauf hin, dass einige der Annahmen, die der globalen Vermögensallokation zugrunde liegen, einer Überprüfung bedürfen. Unserer Ansicht nach ändert sich dadurch der Investmentfall. Die Chance besteht weniger darin, den Index zu kaufen, als vielmehr darin, die Bereiche der Anlageklasse zu identifizieren, in denen strukturelles Wachstum, Prognosesicherheit der Gewinne und Bewertungsdisziplin aufeinander treffen.

Anlagen in Schwellenländern steigen
Investitionen in die Energiewende nach Marktniveau
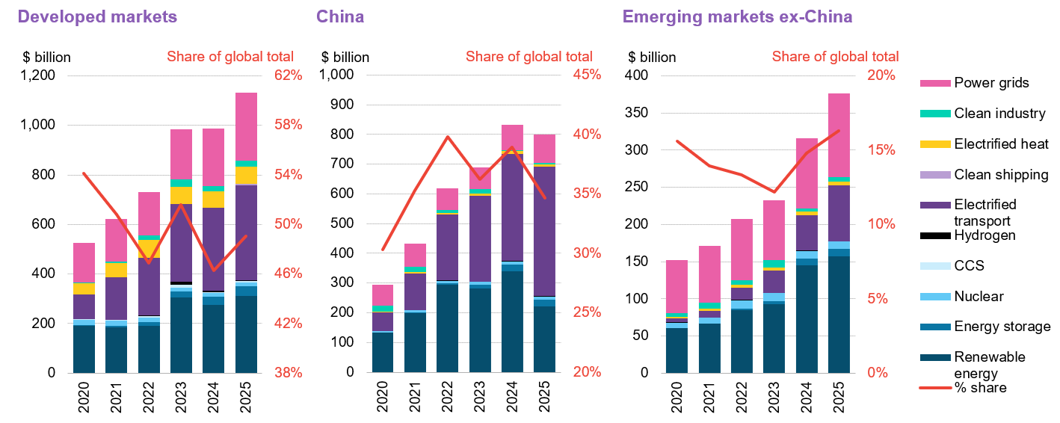
Quelle: Bloomberg NEF, Januar 2026
Dies erweitert die Möglichkeiten über traditionelle Energieerzeuger hinaus. Indien baut seine Solarkapazität und seine Strominfrastruktur rasch aus, um die Energiesicherheit zu stärken und die Abhängigkeit von importierten Brennstoffen zu verringern. China hat eine globale Führungsposition in den Bereichen erneuerbare Energietechnologien, Batterien und Netzinfrastruktur aufgebaut, die durch jahrzehntelange Investitions- und Industriepolitik unterstützt wird. Im gesamten Nahen Osten investieren die Regierungen im Rahmen der breiteren Bemühungen zur Diversifizierung der Wirtschaft und Stärkung der langfristigen Energiesicherheit in große Solar-, Wind- und Netzprojekte.
Für Anleger besteht die Chance nicht nur darin, herauszufinden, wer Energie produziert. Es geht zunehmend darum, Unternehmen zu identifizieren, die beim Aufbau eines widerstandsfähigeren Energiesystems durch die Erzeugung von Sonne und Wind, die Stromübertragung, die Netzmodernisierung, die Batteriespeicherung und die Elektrifizierung helfen.
Die neuen Wachstumsmotoren der Schwellenländer
China ist nach wie vor zu wichtig, um es zu ignorieren, aber es sollte nicht länger die Diskussionen in den Schwellenländern dominieren. Die Erholung ist nach wie vor uneinheitlich, wobei sich die Aufmerksamkeit der Anleger auf KI- und Halbleitertechnologie sowie ausgewählte Industriebereiche konzentriert. Immobilien bleiben trotz der Stabilisierung anfällig, während sich die Konsumausgaben allmählich erholen und der Gewinndruck in Bereichen wie E-Commerce und Lebensmittellieferungen immer noch spürbar ist.
Damit entfällt die Chance nicht. Es ändert die Art und Weise, wie Anleger es angehen sollten. China steht zwar vor gut dokumentierten Herausforderungen bei der Immobilien- und Verbrauchernachfrage, investiert aber weiterhin stark in Bereiche, die mit den langfristigen nationalen Prioritäten in Einklang stehen, darunter Halbleiter, Automatisierung, erneuerbare Energien und fortschrittliche Fertigung. Diese Sektoren bleiben wichtige Treiber für Innovation und industrielle Modernisierung.
Ein Blick über China hinaus rückt zwei strukturelle Entwicklungen stärker in den Fokus. Die erste ist die Technologie: Taiwan und Südkorea stellen die Halbleiter- und Hardware-Infrastruktur dar, von der KI und digitale Transformation abhängen.
Die zweite ist die Demografie. Indien und Teile Südostasiens profitieren von einer deutlich jüngeren Bevölkerung als die meisten Industrieländer, was das Wachstum der Arbeitskräfte, steigende Einkommen und den steigenden Binnenkonsum unterstützt. Diese demografischen Vorteile manifestieren sich auf unterschiedliche Weise in der gesamten Region und schaffen Chancen in den Bereichen Produktion, Infrastruktur, finanzielle Inklusion und konsumorientiertes Wachstum.
Die Chance ist nicht auf Asien beschränkt. Mexiko hat eine klare Verbindung zu Nearshoring, da die Unternehmen versuchen, ihre Abhängigkeit von Lieferketten in einzelnen Ländern zu verringern. Brasilien bietet eine Expositoin in Finanzwerten, Versorgern, Rohstoffen und erneuerbaren Energien. In Lateinamerika bleibt die finanzielle Inklusion ein wichtiges Thema, das durch untergedrungene Bankensysteme und die zunehmende digitale Akzeptanz unterstützt wird. In der Region EMEA stehen ausgewählte Chancen in Verbindung mit erneuerbaren Energien, Infrastruktur und finanzieller Konvergenz.
Zusammen reduzieren diese Märkte die Abhängigkeit von einem einzelnen Land, einem einzelnen Sektor oder dem globalen Technologiezyklus.

Bewertungen sorgen für Unterstützung
Die Fundamentaldaten ändern sich zu einer Zeit, in der die Bewertungen unter den Industrieländern bleiben. Diese Kombination ist wichtig.
Schwellenländeraktien werden nach mehreren Jahren, in denen die globalen Portfolios stark auf US-Aktien ausgerichtet blieben, weiterhin mit einem Abschlag gegenüber Industrieländern gehandelt. Die jüngsten Kapitalflüsse deuten darauf hin, dass die Anleger beginnen, die Anlageklasse neu zu bewerten. Nach Jahren der Untergewichtung könnten selbst bescheidene Umschichtungen signifikante Kapitalzuflüsse in die Schwellenländer generieren.
Selektivität bleibt entscheidend
Die Schwellenländer sind jetzt vielfältiger, technologieorientierter und enger mit den Veränderungen des Welthandels, der Finanzen und der Energiesicherheit verbunden.
Insgesamt bietet die Kombination aus strukturellem Wachstumsengagement, zyklischer Hebelwirkung, Bewertungsunterstützung und relativ geringer Anlegerpositionierung für Schwellenländer ein überzeugendes Argument für eine Umschichtung. In einem von geopolitischer Unsicherheit, aber robusten Fundamentaldaten geprägten Umfeld sind die Schwellenländer nicht nur in der Lage, Schocks effektiver zu überstehen, sondern positionieren sich allmählich als entscheidende Faktoren für einen sich ausweitenden und ausgewogeneren globalen Aktienzyklus.