


Les bénéfices des entreprises et les plans d’investissement à l’horizon 2027 continuent de conforter notre opinion positive. La saison de publication des résultats d’octobre a globalement confirmé la croissance des bénéfices que nous anticipions, tandis que la correction a rendu les valorisations plus attractives.
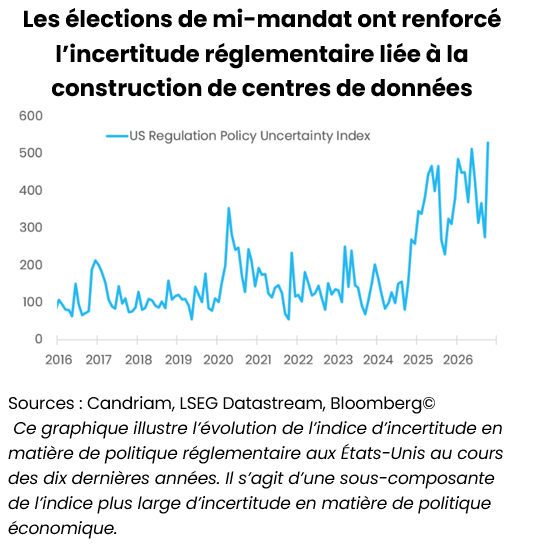
Les élections de mi-mandat aux États-Unis ont compliqué les perspectives de construction de centres de données, notamment en matière d’obtention des autorisations et d’approvisionnement en électricité. Notre scénario central intègre la possibilité de retards, de surcoûts et de relocalisation de certains projets. Les investissements devraient néanmoins se poursuivre. Les répercussions différeront entre les entreprises qui financent ces investissements et les fournisseurs qui dépendent des commandes associées. Parallèlement à notre exposition aux actions, le récent rallye des emprunts d’État a renforcé la contribution de la duration.
L’IA étend son influence au-delà de la technologie
La croissance américaine reste soutenue par l’investissement des entreprises, qui ne concerne plus seulement l’IA, et par la résistance de la consommation des ménages. Notre scénario central table toujours sur une croissance proche de son potentiel l’année prochaine. L’ampleur des dépenses d’IA rend néanmoins sa trajectoire déterminante pour l’ensemble de l’économie. Un ralentissement de la construction pèserait sur les commandes d’équipements et les fournisseurs d’infrastructures, avant que ses répercussions ne se fassent pleinement sentir sur la croissance globale.
La consommation constitue un second canal de transmission. L’augmentation du patrimoine des ménages a contribué à soutenir leurs dépenses malgré la faiblesse des revenus réels. Une correction prolongée des marchés pourrait affaiblir ce soutien, même si notre analyse économique suggère que l’effet de richesse est probablement surestimé. Cette seconde vulnérabilité ne menace toutefois pas, à ce stade, le scénario d’expansion.
La même dépendance se retrouve sur les marchés actions. Les entreprises technologiques américaines financent et exploitent les infrastructures, tandis que les fournisseurs asiatiques de semi-conducteurs et de mémoires les équipent. Les acteurs industriels fournissent notamment des équipements électriques et d’autres composants disponibles en quantité limitée. Dans ce contexte, maintenir des positions dans plusieurs régions ne permet pas nécessairement de diversifier le risque.
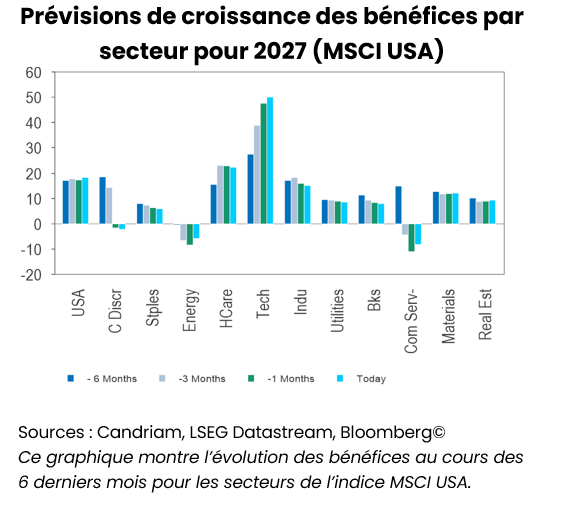
Toutefois, nous constatons que les prévisions de bénéfices du secteur technologique restent solides. Les données du troisième trimestre ne semblent pas annoncer un effondrement de la demande sous-jacente : 76 % des entreprises du S&P 500 ayant publié leurs résultats ont dépassé les attentes en matière de bénéfices. Pourtant, les sociétés technologiques américaines dont les bénéfices ont dépassé les attentes ont sous-performé le marché de 1,8 % en moyenne le lendemain de leur publication. Autrement dit, les bons résultats actuels offrent une protection limitée contre les inquiétudes à plus long terme.
Les élections de mi-mandat compliquent le calendrier des investissements dans les centres de données
Alors que des États clés ont été remportés par les démocrates, la politique est devenue une préoccupation centrale pour les entreprises technologiques qui planifient des centres de données dédiés à l’IA. Les autorisations et les mesures de protection des consommateurs d’électricité peuvent modifier l’implantation des projets, les dates de raccordement au réseau électrique et la répartition des coûts des infrastructures. Une grande partie des projets à court terme est déjà en construction, mais les investissements prévus pour 2028 et au-delà sont davantage exposés aux risques de retard ou de changement d’implantation.
Les accords prévoyant le financement des infrastructures électriques et la protection des usagers locaux pourraient permettre aux projets de se poursuivre selon des modalités révisées. Notre scénario central table toujours sur la poursuite des investissements. Il convient toutefois de surveiller si les négociations modifient les coûts et les lieux d’implantation, ou si elles réduisent les dépenses totales, ce qui menacerait la demande de semi-conducteurs.
Ce sont des enjeux que les portefeuilles de crédit ne peuvent ignorer. En effet, parallèlement aux flux de trésorerie opérationnels, les investissements sont de plus en plus financés par l’endettement, les contrats de location et les capitaux externes. Les investisseurs doivent donc évaluer si les émetteurs peuvent financer la construction et générer des revenus avant qu’il ne soit nécessaire de remplacer les équipements ou de procéder à un refinancement.
Des multiples faibles et des attentes élevées
La correction a réduit les valorisations, tandis que le chiffre d’affaires du cloud, les commandes de semi-conducteurs et les plans d’investissement continuent d’indiquer une forte demande. Les risques réglementaires contribuent à expliquer cet écart : les retards repoussent la génération de revenus, les engagements en matière d’infrastructures augmentent les besoins en capitaux et des règles moins prévisibles augmentent le rendement exigé par les investisseurs. C’est ainsi que des bénéfices actuellement solides coexistent avec des valorisations plus faibles.
Ces pressions renforcent l’intérêt d’une approche sélective. Les entreprises intégrées disposant d’une clientèle établie et de plusieurs sources de génération de trésorerie sont mieux placées pour absorber l’impact des retards que celles dépendant de financements externes. Pour les développeurs de projets comme pour les fournisseurs, le calendrier et le coût des investissements comptent autant que leur ampleur.
Le cas de la Corée illustre la nécessité de rester prudent en matière de valorisation. Ses faibles multiples de valorisation anticipés s’accompagnent de prévisions de bénéfices exceptionnellement élevées, le consensus anticipant déjà un recul de ces bénéfices après 2028. Le prix que les investisseurs devraient payer dépend donc de la part de cette rentabilité qui survivra à la forte hausse des dépenses. Un multiple calculé sur la base de bénéfices inhabituellement élevés peut exagérer la décote apparente.
Dans l’ensemble, nous conservons nos préférences pour le Japon et les marchés émergents, ainsi que pour les États-Unis. Les arguments en faveur de la technologie au cours des prochains mois reposeront sur la demande sous-jacente et le prix payé pour les bénéfices. Dans le même temps, le rebond marqué du secteur de la santé a réduit l’attrait d’une exposition défensive aux valorisations actuelles.
Le Japon conjugue une exposition à l’investissement et un soutien budgétaire domestique. Sur les marchés émergents, nous ciblons certaines actions chinoises après leur sous-performance, tandis que la faiblesse de la demande intérieure plaide toujours pour une approche sélective. La Chine offre une valorisation de départ et une répartition sectorielle des bénéfices différentes de celles des pays dominés par les semi-conducteurs, sans nous contraindre à tabler sur une reprise généralisée de la consommation.
Équilibrer l’exposition globale
En Europe, les bénéfices ont dépassé les attentes, y compris en dehors des valeurs financières et de l’énergie. Mais la sensibilité de la région aux prix de l’énergie et ses contraintes politiques et budgétaires justifient toujours un positionnement neutre sur les actions européennes. Nous conservons une exposition sélective aux bénéficiaires des investissements industriels, tout en veillant à ce qu’ils ne soient pas redondants avec d’autres positions du portefeuille dans la technologie.
Notre légère surpondération des actions combine donc notre confiance dans la poursuite de la croissance des bénéfices et une certaine sélectivité quant à ses sources. Le report de la construction d’un centre de données peut retarder les commandes aux fournisseurs tout en allégeant les besoins de financement immédiats de l’entreprise qui le fait construire. L’exposition à un programme d’investissement implique donc des conséquences financières différentes selon les acteurs.
Les spreads de crédit se sont élargis, ce qui nous rend plus confiants dans certaines opportunités. La rémunération reste très variable selon les émetteurs, notamment lorsque les besoins de financement augmentent. Notre allocation multi-actifs reste neutre sur le segment investment grade et sur le high yield européen, prudente sur le haut rendement américain et positive sur la dette émergente en devise locale.
La solidité d’un emprunteur ne garantit pas l’attrait de ses obligations, et de solides résultats opérationnels peuvent coexister avec d’importantes émissions obligataires et des besoins en capitaux croissants. Par conséquent, nous recherchons une rémunération à la hauteur de ces besoins de financement, ainsi que des bilans capables d’absorber l’impact d’éventuels retards.
La duration joue à nouveau un rôle
La baisse des rendements s’explique par deux facteurs importants pour les portefeuilles. Le recul des cours du pétrole brut a réduit les anticipations d’inflation et le niveau de resserrement monétaire pris en compte par les marchés. Par ailleurs, les inquiétudes concernant les investissements dans l’IA ont pesé sur la croissance attendue et les rendements réels. Par conséquent, les emprunts d’État ont fourni une protection lors des phases de repli des marchés actions.
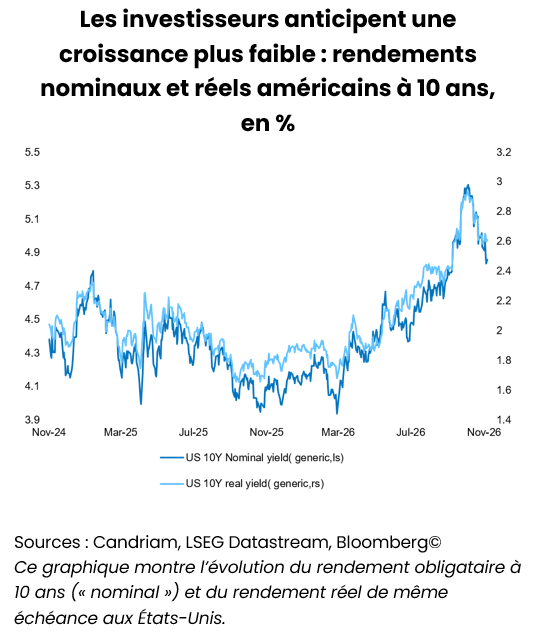
L’inflation demeure une contrainte. La vigueur du marché du travail, l’incertitude entourant l’influence de la géopolitique sur les cours du pétrole et le niveau élevé de l’inflation sous-jacente laissent entrevoir un resserrement monétaire supplémentaire de la Fed. En Europe, la baisse des cours du brut n’a effacé ni les contraintes de raffinage, ni les tensions sur les prix du gaz et de l’électricité à l’approche de l’hiver. Un nouveau choc énergétique pourrait entraîner une baisse simultanée des obligations et des actions.
Les conditions financières influencent également l’ampleur du resserrement que les banques centrales doivent mettre en œuvre. La hausse des coûts d’emprunt et le repli des marchés actions freinent déjà la demande, ce qui incite les autorités monétaires à en évaluer les effets sur l’économie avant d’aller beaucoup plus loin dans le resserrement. Un cycle limité de hausse des taux – une hausse en décembre et une autre en 2027 – reste compatible avec notre positionnement.
Nous maintenons notre préférence pour la duration européenne « core », dans le cadre d’une allocation obligataire globale neutre. Le durcissement des conditions de financement et la croissance modeste de la région justifient cette position. La crédibilité budgétaire déterminant la qualité de la protection qu’offre une dette souveraine, nous surveillons de près la dégradation des finances publiques, notamment en France et en Belgique. Le soutien allemand à l’activité ne remet pas en cause ces différences.
L’or et les stratégies alternatives liquides restent des sources de diversification complémentaires. Parallèlement à la duration « core », elles permettent d’apporter une diversification à l’allocation en actions, dont les expositions régionales et sectorielles peuvent dépendre de décisions d’investissement communes. Cela étant, avec des rendements américains à 10 ans supérieurs à 5,0 %, des pressions haussières sur le dollar et une volatilité accrue du prix de l’or, nous avons quelque peu allégé notre exposition aux métaux précieux ces dernières semaines. En ce qui concerne les actions, nous réduirons le risque si les retards dans les projets se transformaient en annulations massives, ou si les prévisions de bénéfices se détérioraient significativement. Pour l’heure, les bénéfices et les engagements d’investissement justifient le maintien d’une légère surpondération, la duration constituant un contrepoids utile tant que l’inflation permet aux rendements de réagir à un ralentissement de la croissance.
Candriam House View & Convictions
Le tableau ci-dessous est un indicateur des principales expositions et des mouvements au sein d'un portefeuille modèle diversifié et équilibré.
Légende
-
Opinion très positive
-
Opinion positive
-
Neutre
-
Opinion negative
- Opinion très négative
- Aucun changement
- Exposition réduite
- Exposition accrue
| Positionnement (vue actuelle) | Variation | |
|---|---|---|
| Action mondiales |
|
|
| États-Unis |
|
|
| Zone euro |
|
|
| Europe hors zone euro |
|
|
| Japon |
|
|
| Marchés émergents |
|
|
| Obligations |
|
|
| Europe |
|
|
| Europe "core" |
|
|
| Europe périphérique |
|
|
| IG Europe |
|
|
| HY Europe |
|
|
| États-Unis |
|
|
| États-Unis |
|
|
| IG États-Unis |
|
|
| HY États-Unis |
|
|
| Marchés émergents |
|
|
| Dette publique en devise forte |
|
|
| Dette publique en devise locale |
|
|
| Devises |
|
|
| EUR |
|
|
| USD |
|
|
| GBP |
|
|
| AUD/CAD/NOK |
|
|
| JPY |
|
Monthly Coffee Break
Mise à jour chaque mois, cette section fournit des analyses d'experts et des perspectives stratégiques. Restez informé avec nos dernières perspectives de marché et allocations.
-
 Monthly Coffee Break, Asset Allocation
D’un point à l’autre
Les bénéfices des entreprises et les plans d’investissement à l’horizon 2027 continuent de conforter notre opinion positive. -
 Monthly Coffee Break, Equities
Entre solidité des bénéfices et incertitude liée à l’IA
Les bons résultats du troisième trimestre ont fourni un contexte favorable aux actions mondiales. -
 Monthly Coffee Break, Alternative Investments
L’IA se frotte au réel
Octobre a été marqué par des tendances régionales contrastées, sur fond d’inflation et d’incertitude géopolitique persistante. -
 Monthly Coffee Break, Fixed Income
Positive view on EUR & US duration
We strengthen our positive view on US duration after adding exposure in the second half of October.