Titoli azionari europei: nuovi massimi storici
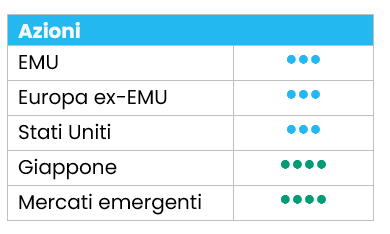
Dall'ultimo comitato azionario di giugno, le azioni europee hanno continuato a guadagnare terreno, superando livelli storici alla fine di giugno in seguito alla firma del protocollo d'intesa tra gli Stati Uniti e l'Iran. Alla luce di un contesto macroeconomico più favorevole, sostenuto da un'inflazione nell'Eurozona inferiore alle attese e da commenti economici equilibrati da parte della Banca centrale europea (BCE), gli investitori hanno acquisito ulteriore fiducia.
Forte dispersione delle performance settoriali
Al di là di questo generale miglioramento del mercato europeo, i guadagni si sono concentrati in alcuni settori (finanziari, immobiliare, industriali, beni di prima necessità e sanità) mentre altri sono rimasti stabili (information technology, materiali) o hanno chiuso in territorio negativo (energia, servizi di comunicazione).
I finanziari hanno sovraperformato nel periodo grazie al rialzo dei tassi di 25 punti base da parte della BCE, che dovrebbe incrementare la redditività delle banche. Tra i settori ciclici, anche immobiliare e industriali si sono comportati bene, avendo entrambi beneficiato di una distensione sul fronte geopolitico e di migliori prospettive macroeconomiche. I beni di consumo discrezionali hanno esibito guadagni più modesti, poiché le case automobilistiche europee hanno risentito dell'inatteso profit warning di BMW. Nel frattempo, i materiali sono rimasti sostanzialmente invariati, poiché la riapertura dello Stretto di Hormuz ha innescato una correzione al ribasso nelle valutazioni dei titoli di materiali di base, chimici e minerari.
Anche la maggior parte dei settori difensivi ha chiuso in territorio positivo[1], salvo quello energetico, penalizzato dal forte calo dei prezzi del greggio. I servizi di pubblica utilità si sono dimostrati più resilienti grazie a un'intensa ondata di caldo all'inizio dell'estate, che ha innescato un'impennata dei prezzi dell'elettricità nel breve termine e della domanda di energia in tutto il continente. I beni di prima necessità e la sanità sono stati i primi della classe tra i settori difensivi; hanno infatti iniziato a beneficiare di una rotazione, con i capitali che si sono progressivamente spostati dai titoli tecnologici[2].
L'information technology nel suo complesso è rimasto stabile nel periodo, mostrando la stessa divergenza osservata negli scorsi mesi: i semiconduttori hanno continuato a trarre vantaggio dal tema dell'IA, mentre i software hanno risentito ancora dei rischi di disruption indotte dall'IA. Infine, i servizi di comunicazione hanno perso terreno a causa dei timori di disruption tecnologiche, riconducibili all'IPO di SpaceX.
In termini di capitalizzazione di mercato, le large cap hanno sovraperformato le small cap, trainate dalla solida performance di banche, semiconduttori e titoli del comparto aerospaziale e della difesa.
Revisioni positive degli utili e multipli di valutazione più elevati
Le revisioni degli utili in Europa continuano a essere ben orientate: nell'arco di un mese il 53% delle società comprese nell'indice MSCI Europe ha esibito revisioni al rialzo delle stime sugli utili per il prossimo esercizio[3]. Le revisioni degli utili sono state più solide negli industriali, nei beni di prima necessità e nell'energia.
Secondo i dati di Bloomberg al 6 luglio 2026, le azioni europee dovrebbero registrare una crescita degli utili per azione forward a 12 mesi dell'11%. L'espansione degli EPS dovrebbe essere più elevata nel settore energetico (+45%), seguito da materiali (+28%), information technology (+23%) e beni di consumo discrezionali (+22%). Al contrario, i finanziari e i beni di prima necessità dovrebbero mostrare la crescita degli EPS più contenuta, rispettivamente del +1% e +2%[4].
Dall'ultimo comitato azionario, i multipli di valutazione europei sono aumentati, con il P/E forward a 12 mesi ora a 15,6x (rispetto al precedente 15,0x). Information technology e industriali restano i settori più costosi, scambiati rispettivamente a 32,7x e 23,0x, mentre energia e finanziari si confermano i più economici, rispettivamente a 8,2x e 11,6x, stando ai dati di Bloomberg al 6 luglio 2026.
Servizi di comunicazione europei declassati a neutrale
Abbiamo deciso di declassare i servizi di telecomunicazione europei (Livello 2) da +1 a neutrale per i seguenti motivi:
- Dopo un 2025 record, le telecomunicazioni europee hanno conseguito una performance da inizio anno più contrastante, pur continuando ad assolvere il loro ruolo difensivo durante il periodo di tensioni geopolitiche.
- Con la distensione in corso tra Stati Uniti e Iran, in particolare dopo la firma del protocollo d'intesa preliminare a metà giugno, consideriamo il settore sempre più come una fonte di finanziamento per aree più cicliche.
- L'IPO di SpaceX del 12 giugno ha inoltre alimentato un nuovo flusso di notizie sulle ambizioni di Starlink nelle telecomunicazioni. Sebbene non prevediamo che le comunicazioni satellitari sostituiscano le reti mobili terrestri, dati i vincoli tecnici ed economici, è probabile che diventino un servizio complementare e potrebbero pesare sul sentiment del settore attraverso la percezione di una crescente concorrenza.
Abbiamo inoltre declassato i servizi di comunicazione europei (Livello 1) da +1 a neutrale, poiché i servizi di telecomunicazione rappresentano il 68% del settore europeo dei servizi di comunicazione.
Manteniamo la nostra visione positiva sulla tecnologia europea, in quanto restiamo fondamentalmente ottimisti su ASML, che costituisce il 53% del settore IT europeo. Infatti, ASML è un beneficiario diretto degli aumenti della capacità produttiva di semiconduttori, il che dovrebbe sostenere revisioni al rialzo degli EPS nei prossimi trimestri. Intravediamo inoltre un significativo potenziale di rialzo rispetto alle previsioni a medio termine di ASML per il 2030, che erano state formulate prima del boom dell'IA e ipotizzavano un mercato dei semiconduttori pari a 1.000 miliardi di dollari entro il 2030. Infine, il premio storico di valutazione di ASML rispetto ai concorrenti statunitensi è scomparso.
Manteniamo inoltre le nostre convinzioni positive sui settori europei della sanità e dei servizi di pubblica utilità. Nella sanità, il sotto-settore farmaceutici, biotecnologie e life science dovrebbe trarre vantaggio da una maggiore visibilità sulle politiche, da una crescita guidata dall'innovazione e da interessanti valutazioni relative. Riguardo ai servizi di pubblica utilità, il settore continua a beneficiare di solidi fattori di crescita strutturale, tra cui l'elettrificazione e le connessioni alla rete, mentre le valutazioni rimangono ragionevoli.
Titoli azionari statunitensi: mercato statunitense resiliente nonostante l'aumento della volatilità
Le ultime settimane hanno segnato una fase di transizione per le azioni statunitensi. La volatilità è aumentata sullo sfondo delle mutevoli tensioni geopolitiche in Medio Oriente, dell'allentamento delle pressioni sui prezzi del petrolio, dei rinnovati timori inflazionistici e dell'approccio cauto adottato dalle banche centrali. In questo contesto, le azioni statunitensi hanno continuato a salire, mentre la leadership settoriale si è ampliata oltre la tecnologia.
La leadership si estende oltre le mega cap tecnologiche
Nonostante la persistente incertezza che circonda il contesto macroeconomico, la partecipazione degli investitori si è ampliata. Al contempo, gli investitori sono diventati sempre più selettivi, privilegiando le società con una maggiore visibilità sugli utili e fondamentali più resilienti.
Le azioni statunitensi hanno guadagnato terreno, con la tecnologia che ha continuato a sovraperformare nonostante i periodi di volatilità. La leadership di mercato si è tuttavia ampliata, poiché anche i finanziari, gli industriali e la sanità hanno conseguito solide performance relative. I settori legati ai consumi sono rimasti sotto pressione, mentre quello energetico è stato il fanalino di coda in seguito al calo dei prezzi del petrolio.
Da una prospettiva di stile, le small e mid cap hanno sovraperformato le large cap, mentre lo stile value ha sopravanzato quello growth tra le large e mid cap[5].
Un'imminente stagione degli utili
Nel frattempo, i fondamentali societari rimangono favorevoli a ridosso della stagione degli utili per il T2. Le aspettative continuano a essere riviste al rialzo e il consensus prevede ora una crescita degli utili forward a 12 mesi del 22%. L'information technology resta in cima alla graduatoria, con un'espansione degli utili forward del 43%, sostenuta dai costanti investimenti nell'IA.
La prossima stagione degli utili rappresenterà quindi un importante banco di prova per il mercato. Le aspettative sono piuttosto elevate, soprattutto nei segmenti legati alla tecnologia, dove gli investitori cercheranno conferma che lo slancio degli utili, gli investimenti nell'IA e i margini siano sufficientemente robusti da giustificare le attuali valutazioni[6].
In questo contesto, le azioni statunitensi sono al momento scambiate a 20 volte gli utili forward nei prossimi 12 mesi[7]. Le valutazioni restano superiori alle medie storiche, rendendo gli utili un fattore chiave per il proseguimento della performance di mercato.
Modifiche tattiche all'allocazione settoriale
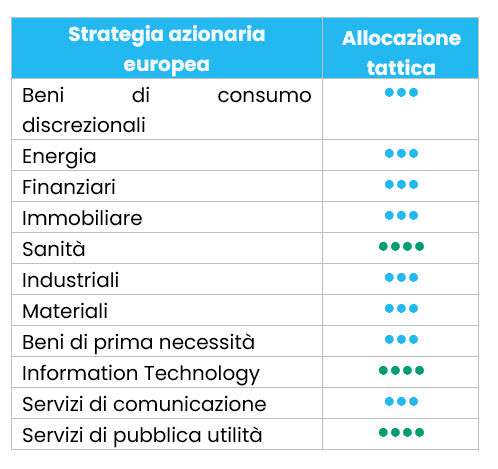
Nelle scorse settimane, abbiamo deciso di ottimizzare la nostra allocazione settoriale statunitense attraverso diverse modifiche tattiche.
Declassamento della tecnologia a neutrale
Nell'ambito di una revisione tattica, abbiamo portato l'information technology da +1 a neutrale. A livello di sotto-settori, i semiconduttori e l'hardware tecnologico sono stati ridotti da +1 a neutrale. Il declassamento riflette un profilo di rischio/rendimento a breve termine meno favorevole dopo la solida performance dall'inizio di maggio.
Si tratta di un cambiamento tattico, non di una valutazione strutturale. Gli investimenti nelle infrastrutture per l'IA, i risultati delle società e le revisioni degli utili rimangono positivi; manteniamo quindi una visione strategicamente costruttiva su semiconduttori e hardware.
Generi alimentari, bevande e tabacco: declassati da neutrale a -1
Nei beni di prima necessità, abbiamo declassato il comparto generi alimentari, bevande e tabacco da neutrale a -1. Il settore è alle prese con pressioni strutturali sui volumi dovute all'adozione dei GLP-1, una crescente penetrazione dei marchi privati e trend dei volumi più deboli nel periodo post-COVID. Per ripristinare la domanda saranno probabilmente necessari investimenti sui prezzi e una maggiore spesa per il brand, che potrebbero pesare sui margini prima che i volumi si riprendano. La nostra posizione neutrale sui beni di prima necessità nel loro complesso rimane invariata.
Automotive e componenti declassati da neutrale a -1
Nei beni di consumo discrezionali, abbiamo declassato il comparto automotive e componenti da neutrale a -1. Il segmento permane fortemente trainato da Tesla, la cui valutazione lascia poco spazio a delusioni, mentre la concorrenza nel settore dei veicoli elettrici e della guida autonoma continua a intensificarsi. La nostra posizione neutrale sui beni di consumo discrezionali in generale resta invariata.
Retail rivisto al rialzo da neutrale a +1
Abbiamo rivisto al rialzo il retail rivolto ai consumatori da neutrale a +1, alla luce principalmente dell'esposizione di Amazon a tre motori di crescita: l'accelerazione della domanda di servizi cloud, i margini strutturalmente più elevati dell'e-commerce e la costante ascesa della pubblicità. Il sotto-settore beneficia inoltre della presenza di operatori off-price, che continuano a intercettare la domanda dei consumatori orientati verso soluzioni più economiche. Il retail per il bricolage rappresenta una fonte di potenziale upside poco costosa qualora l'attività immobiliare dovesse migliorare. La revisione al rialzo non modifica la nostra posizione neutrale sul settore generale dei beni di consumo discrezionali.
Su un altro fronte, manteniamo il nostro rating positivo su sanità e servizi di pubblica utilità. Nella sanità, una maggiore visibilità sulle politiche, l'innovazione continua e il sostegno delle valutazioni relative continuano a favorire le biotecnologie. I servizi di pubblica utilità mantengono un chiaro profilo di crescita della domanda, sospinto dall'elettrificazione e dal fabbisogno energetico legato all'IA, con valutazioni ancora ragionevoli.
Titoli azionari emergenti: i fondamentali continuano a fornire sostegno
A giugno le azioni dei mercati emergenti hanno attraversato una fase di consolidamento[8] dopo un precedente rialzo molto significativo. Il mercato è stato ancora una volta trainato dai temi dell'IA e della tecnologia. Il rischio geopolitico si è attenuato dopo che la proroga del cessate il fuoco tra Stati Uniti e Iran e la riapertura dello Stretto di Hormuz hanno ridotto il principale rischio di coda legato all'approvvigionamento energetico, determinando un brusco calo dei prezzi del petrolio e pesando duramente sulle esposizioni connesse all'energia e alle commodity.
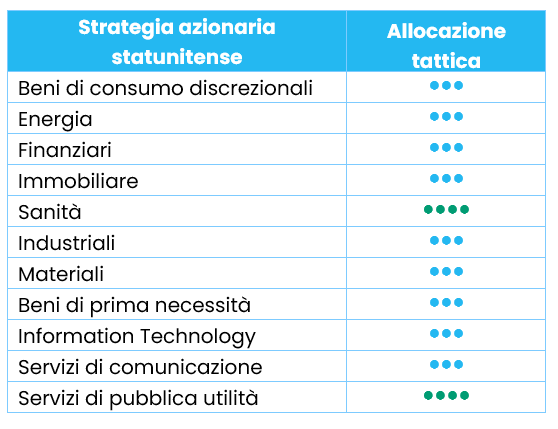
La performance regionale è risultata eterogenea[9]. I mercati emergenti asiatici si sono dimostrati piuttosto resilienti. I fondamentali sono rimasti più favorevoli di quanto suggerissero i rendimenti headline. Le aspettative sugli utili del consensus per i mercati emergenti hanno continuato a essere riviste al rialzo, trainate da Taiwan e Corea nonché sostenute da ulteriori upgrade nei mercati legati all'IA. La Cina ha penalizzato in misura significativa la performance dell'indice, poiché le azioni offshore hanno ceduto notevole terreno e la leadership di mercato si è ulteriormente concentrata sulle opportunità associate all'IA, mentre l'attività interna è rallentata e i segmenti non tecnologici hanno perso il sostegno dei fondamentali. L'India ha sovraperformato, sospinta dal crollo dei prezzi del petrolio, dalle resilienti dinamiche valutarie e dalle misure di politica volte ad attrarre capitali esteri.
I rendimenti statunitensi hanno concluso il mese al 4,44%. Sul fronte delle commodity, nel mese il greggio Brent è sceso del -20,8%, mentre l'oro è diminuito del -11,7%[10].
Outlook e driver
Lo Stretto di Hormuz rimane il principale fattore geopolitico per i mercati. Il cessate il fuoco ha ridotto il rischio di uno scenario estremo negativo, ma la situazione rimane fragile a causa del protrarsi degli attacchi. I flussi marittimi sono ripresi in misura limitata e gli operatori continuano ad avvalersi di soluzioni alternative temporanee. Ulteriori negoziati tra l'Iran, gli Stati Uniti e le altre parti in causa resteranno quindi fondamentali per l'evoluzione della situazione.
Nei mercati emergenti, il settore tecnologico è ora sempre più sostenuto dagli utili. La domanda di semiconduttori permane solida, con le vendite globali di chip in forte aumento su base annua negli ultimi mesi e le previsioni del settore riviste al rialzo sulla scia delle infrastrutture per l'IA, del calcolo accelerato e delle memorie ad alta larghezza di banda. Inoltre, il tema dell'IA si sta ampliando oltre i chip, trasformandosi in un ciclo di infrastrutture fisiche, che coinvolge server, apparecchiature di alimentazione, sistemi di raffreddamento, investimenti nelle reti, stoccaggio di energia ed elettrificazione ad alto consumo di rame. Questo crea un ventaglio più ampio di opportunità che spazia dagli hardware a specifici titoli industriali, fornitori della filiera energetica e beneficiari legati alle risorse.
I fondamentali continuano a sostenere i mercati emergenti. La dinamica degli utili è sempre più robusta, sostenuta da una crescita resiliente e da una redditività in miglioramento. Al contempo, con le allocazioni globali ancora modeste, fondamentali più solidi potrebbero attrarre capitali incrementali, lasciando spazio a un rerating se nei prossimi trimestri la fiducia nella crescita dei mercati emergenti continuerà ad aumentare.
Aggiornamento del posizionamento
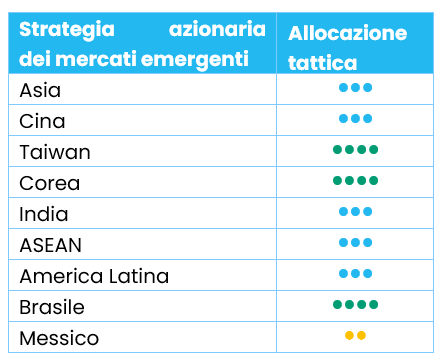
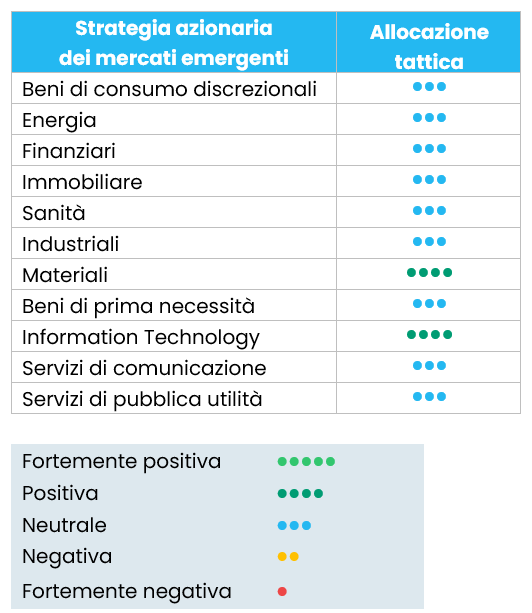
A livello settoriale, abbiamo rivisto al rialzo i materiali da neutrale a sovrappeso. Il settore ha accumulato ritardi nonostante i solidi fondamentali.
Cina
Restiamo nel complesso neutrali sulla Cina, ma il quadro interno è in evoluzione. Le azioni cinesi quotate a Hong Kong hanno iniziato a recuperare terreno e sovraperformano ora le azioni di classe A. Questo suggerisce che gli investitori sono più propensi a puntare sui segmenti di mercato più penalizzati e con una maggiore presenza internazionale. Dal punto di vista macro, i consumi rimangono fragili.
India, Sud-Est asiatico ed Europa emergente
Abbiamo osservato segnali di ripresa per i mercati che in precedenza erano rimasti indietro, tra cui l'India, il Sud-Est asiatico e parte dell'Europa emergente (Repubblica Ceca, Ungheria e Grecia). Stiamo rafforzando l'esposizione a queste regioni.
Settori
Tecnologia
Rimaniamo positivi sulla tecnologia, ma il settore sta entrando in una fase iniziale di consolidamento. Abbiamo adeguato i portafogli di conseguenza, incamerando profitti e riducendo il rischio in vista dell'estate.
Dal comparto dei semiconduttori continuano a giungere notizie positive sui fondamentali, ma la reazione del mercato dimostra quanto siano diventate esigenti le aspettative. Samsung Electronics ha pubblicato un utile operativo quasi 20 volte superiore su base annua[11], ampiamente in linea con le aspettative, eppure il titolo è diminuito; anche SK Hynix ha perso terreno e TSMC è rimasta relativamente stabile. Ciò dimostra che l'asticella degli utili è ora estremamente alta: se gli investitori hanno già scontato performance eccezionali, da soli dei risultati solidi potrebbero non essere più sufficienti a determinare un ulteriore rialzo.
Taiwan continua a essere sospinto da potenti temi strutturali legati all'IA, ai semiconduttori e alla più ampia supply chain tecnologica. Tuttavia, molti titoli connessi all'IA di Taiwan hanno subito una correzione del 15–20%[12], riflettendo prese di profitto su posizioni long affollate piuttosto che un deterioramento dei fondamentali. Il caso di lungo termine rimane intatto, mentre il quadro a breve termine è più fragile perché il posizionamento era diventato troppo concentrato. Continuiamo a intravedere interessanti opportunità nella tecnologia di Taiwan, ma l'approccio deve essere più selettivo e attento alle valutazioni.
Anche il settore tecnologico cinese sta attraversando una fase di consolidamento, in particolare tra i titoli nazionali dei semiconduttori e legati all'IA, quali Naura, AMEC, Iluvatar, Montage e Cambricon. Questo andamento riflette sia le prese di profitto dopo una forte ascesa, sia la rivalutazione da parte del mercato delle aspettative sull'autosufficienza tecnologica nazionale. Gli sviluppi riguardanti CXMT e la potenziale IPO rimangono importanti catalizzatori, così come il continuo interesse per l'ecosistema cinese dell'IA e dei semiconduttori. Restiamo selettivi: il quadro strutturale è interessante, ma l'approccio è diventato più tattico dopo la recente fase di solidità.
Materiali rivisti al rialzo da neutrale a sovrappeso
Abbiamo rivisto al rialzo i materiali da neutrale a sovrappeso dopo una netta sottoperformance su base mensile e trimestrale, determinata principalmente da un dollaro USA più forte e da rendimenti obbligazionari più elevati che hanno pesato sulle azioni legate alle commodity.
Dopo la recente correzione, l'esposizione ai metalli preziosi è ora più interessante. La recente sottoperformance ha lasciato diversi titoli in territorio di ipervenduto, aumentando il potenziale di un rimbalzo qualora i tassi, il dollaro o i premi di rischio geopolitico diventassero più favorevoli.
Per i metalli industriali come rame, alluminio, zinco e litio, i fondamentali restano positivi, con le dinamiche di domanda e offerta che continuano a essere sostenute dall'elettrificazione, dalle infrastrutture, dalla transizione energetica e da limitazioni selettive dell'offerta. Se il mercato iniziasse a guardare oltre le pressioni macro a breve termine, questi metalli potrebbero fornire una base di utili più solida per il settore. Potenziali passi avanti verso un accordo in Medio Oriente potrebbero inoltre aggiungere un ulteriore vento favorevole, migliorando la propensione al rischio a livello globale e riducendo l'incertezza macro.
[1] Fonte: Bloomberg, 7 luglio 2026
[2] Fonte: Bloomberg, 7 luglio 2026
[3] Fonte: Bloomberg, 6 luglio 2026
[4] Fonte: Bloomberg, 6 luglio 2026
[5] Fonte: Bloomberg, 7 luglio 2026
[6] Fonte: Bloomberg, 7 luglio 2026
[7] Fonte: Bloomberg, 7 luglio 2026
[8] Fonte: Bloomberg, 7 luglio 2026
[9] Fonte: Bloomberg, 7 luglio 2026
[10] Fonte: Bloomberg, 7 luglio 2026
[11] Fonte: Bloomberg, 7 luglio 2026
[12] Fonte: Bloomberg, 7 luglio 2026


