


Niettegenstaande het ontbreken van een recessie, was 2023 een goed jaar voor aandelenindices. Toch verliep hun stijging ongelijk, met sterke selectiviteit onder mega-caps in de Verenigde Staten en tegenvallende prestaties door kleine en middelgrote caps die getroffen werden door de historische stijging van de rentetarieven.
Voor 2024 gaan we uit van een voortgezette zachte landing voor de ontwikkelde economieën en stabilisatie van de Chinese economie. Maar kunnen we het risico op een daling van de aandelenmarkten uitsluiten?
Een uitdaging in een context van hoge reële rentetarieven
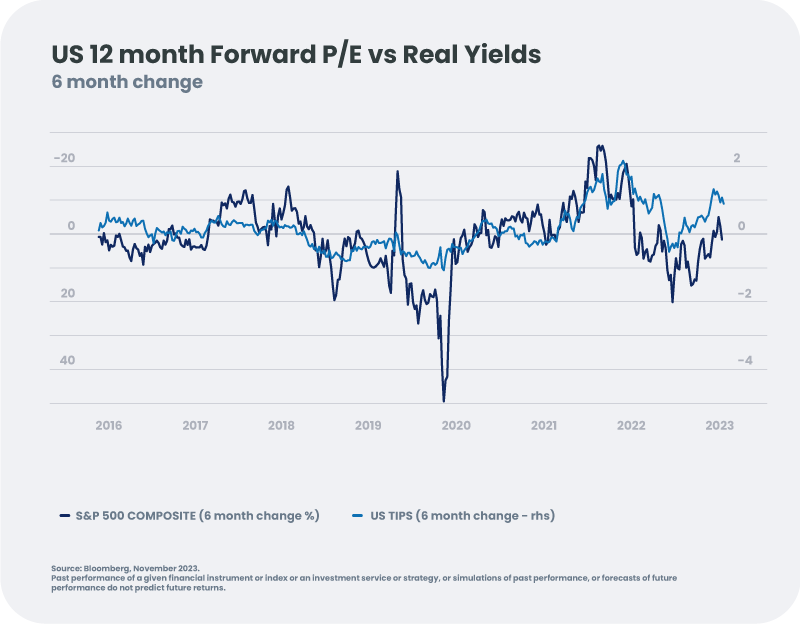
Hoge reële obligatierendementen zijn traditioneel ongunstig voor de expansie van koers-winstverhoudingen. Toch was het een stijging van de waarderingen die de aandelenmarkten in 2023 een impuls gaf, te midden van een sterker dan verwachte economische groei.
In 2024, verwachten we dat de groei zal vertragen en de inflatie zal blijven dalen, wat neerwaartse druk zal uitoefenen op de reële rente en een gunstig klimaat zou moeten creëren voor de waarderingen van de aandelenmarkt. Echter, gezien de reeds verwachte renteniveaus waarop de aandelenwaarderingen anticiperen, denken wij dat deze steun relatief zwak of onbestaande zal zijn.
Een uitdaging in een context van hoge reële rentetarieven
Hoge reële obligatierendementen zijn traditioneel ongunstig voor de expansie van koers-winstverhoudingen. Toch was het een stijging van de waarderingen die de aandelenmarkten in 2023 een impuls gaf, te midden van een sterker dan verwachte economische groei.
In 2024, verwachten we dat de groei zal vertragen en de inflatie zal blijven dalen, wat neerwaartse druk zal uitoefenen op de reële rente en een gunstig klimaat zou moeten creëren voor de waarderingen van de aandelenmarkt. Echter, gezien de reeds verwachte renteniveaus waarop de aandelenwaarderingen anticiperen, denken wij dat deze steun relatief zwak of onbestaande zal zijn.
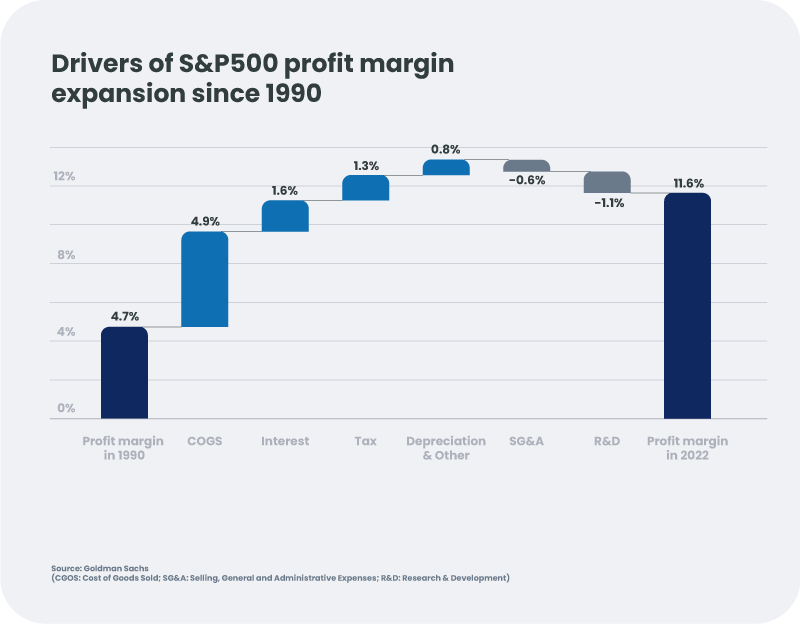
Gezien deze neerwaartse risico's voor de huidige winstverwachtingen blijven we voorzichtig over het vermogen van de winstgroei om de aandelenmarkten in 2024 sterk te ondersteunen.
Bovendien is goed nieuws al verdisconteerd in waarderingen.
Hoewel we dus geen "harde landing" (scherpe recessie) verwachten, lijkt het scenario van een horizontale aandelenmarkt ons het meest waarschijnlijk, met een beperkt opwaarts potentieel.
Welke regio's en sectoren verdienen de voorkeur in 2024?
Hoewel het de aandelenmarkt als geheel ontbreekt aan katalysatoren, zijn er nog steeds enkele aantrekkelijke thema's en sectoren.
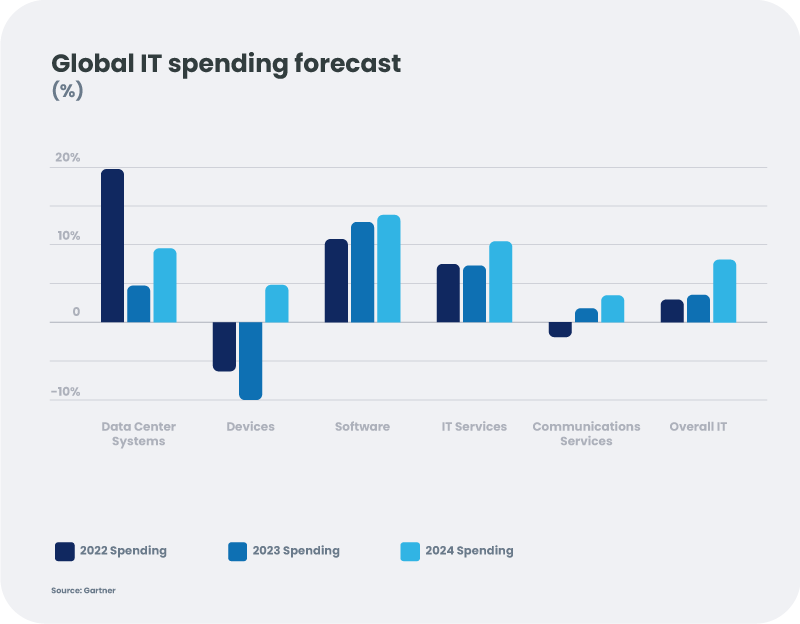
In de Verenigde Staten zouden technologieaandelen moeten blijven outperformen, gebruikmakend van hun innovatievermogen, met name door de monetisatie van cloud- en AI-diensten (+10%[1] van de investeringen volgend jaar). Sterke balansen en lage schuldniveaus maken de sector nog veerkrachtiger bij een economische neergang. Waarderingen lijken redelijk gezien de verwachte langetermijngroei van de sector.
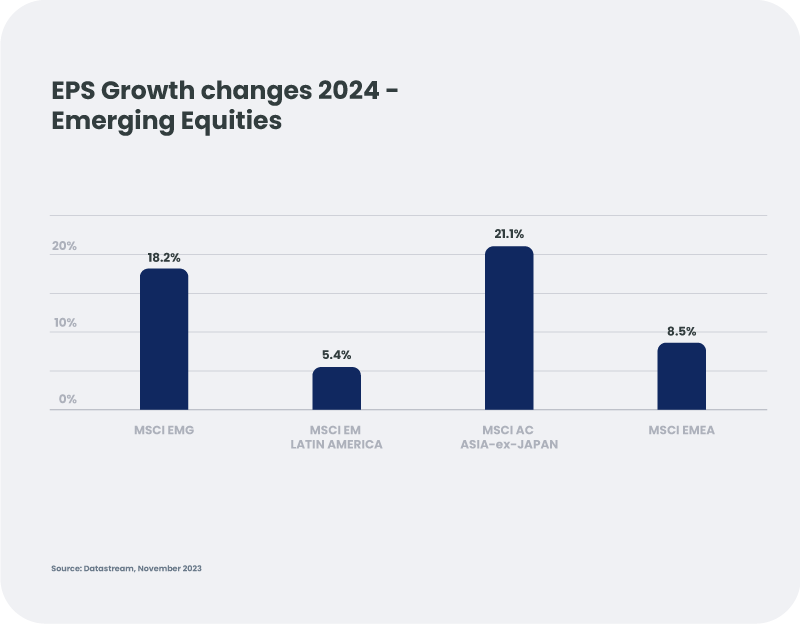
In opkomende markten zien we kansen in Latijns-Amerika, die naar verwachting blijft profiteren van de verplaatsing van de Amerikaanse industrie ("Nearshoring") te midden van veerkrachtige grondstoffenprijzen. Bescheiden verwachtingen in termen van winstgroei, gematigde waarderingen en een ondersteunend centrale bankomgeving zouden de markten in de regio moeten ondersteunen, vooral Brazilië, dat bezig is met fiscale hervormingen.
In Europa blijft de economische situatie somberder, met een zwakke groei en geen zichtbare katalysator in de komende maanden (aanhoudende volatiliteit van de energieprijzen, hoge basisrente, Duitsland dat zichzelf opnieuw moet uitvinden). Daarom geven we de voorkeur aan bedrijven die het best gepositioneerd zijn om hun marges te verdedigen, sterke balansen hebben en kunnen profiteren van een rentedaling in 2024, zoals aandelen in de gezondheidszorg en consumentengoederen.
- Aandelen in de gezondheidszorg, met uitzondering van bepaalde emittenten zoals Novo Nordisk[2], hebben in 2023 grotendeels ondermaats gepresteerd. Ze zouden een defensieve rol moeten spelen in 2024, waarbij hun vermogen tot innovatie de marges ondersteunt, terwijl hun bedrijfsactiviteiten lijken genormaliseerd te zijn na de pandemie. Ze profiteren van goede zichtbaarheid op de vooruitgang van hun kasstroom zonder belangrijke octrooiverlopen vóór het einde van het decennium, en met de mogelijkheid om positief verrast te worden door de komst van nieuw ontwikkelde medicijnen. Het lage niveau van schulden in de sector is ook een voordeel in een omgeving met hoge rentetarieven.
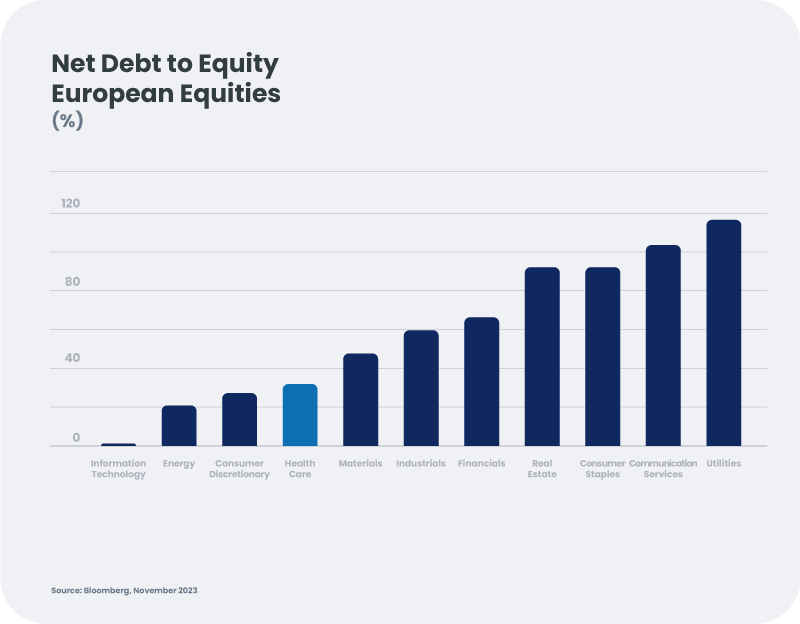
- Basisconsumptiegoederen hebben een aanzienlijk prijszettingsvermogen, waardoor ze hoge marges kunnen behouden en een goed zicht hebben op hun activiteiten. De waardering van de sector is aanzienlijk aangepast door de stijging van de rente in 2023 en zou moeten profiteren van een gunstiger klimaat in 2024. Ten slotte betekent het defensieve karakter van de sector dat hij het beter kan doen in een economische vertraging.
Dit document wordt louter ter informatie verstrekt. Het vormt geen aanbod tot aan- of verkoop van financiële instrumenten en houdt geen beleggingsadvies in. Het bevestigt ook geen enkele vorm van transactie, tenzij dit uitdrukkelijk werd overeengekomen. Hoewel Candriam de gebruikte gegevens en bronnen met veel zorg selecteert, kunnen fouten of weglatingen niet a priori worden uitgesloten. Candriam kan niet aansprakelijk worden gesteld voor enig direct of indirect verlies als gevolg van het gebruik van dit document. De intellectuele eigendomsrechten van Candriam dienen te allen tijde nageleefd; de inhoud van dit document mag niet worden gereproduceerd zonder voorafgaande schriftelijke goedkeuring.
[1] Bron Gartner - voorspelling IT-uitgaven 2024 ex-communicatiediensten
[2] Het aandeel is aanwezig in bepaalde portefeuilles die worden beheerd door Candriam.
-

Drie dingen die u moet weten over hoogrentende obligaties
High Yield kan een aantrekkelijk inkomstenpotentieel bieden, maar om de kans te begrijpen, moet u wat verder kijken dan het bruto rendement. In deze video onderzoekt Marie Thomin van Candriam de drie dingen die u moet weten over hoogrentende obligaties. Kom te weten wat echt belangrijk is bij het beoordelen van een belegging, wat u verder moet zoeken dan een kredietrating en hoe hoogrentende obligaties binnen uw portefeuille kunnen passen. -

Wanneer hyperscalers lenen
Artificiële intelligentie is een heet hangijzer in de economie en zal de manier waarop bedrijven werken en hoe de productiviteit wordt gegenereerd ingrijpend veranderen. De beleggingscyclus ondersteunt de activiteit al, lang voordat de volledige voordelen van adoptie kunnen worden gemeten. -

Klimaatrisico: lokaal kijken, systemisch denken
Van blootstelling aan de toeleveringsketen tot georuimtelijke analyse, inzicht in waar bedrijven actief zijn wordt essentieel om hun veerkracht op lange termijn te beoordelen. -

Pink October 2026 en de stap naar preciezere kankerzorg
Een kankerdiagnose roept zeer persoonlijke vragen op. Welke behandeling zal waarschijnlijk het beste werken? Hoe weten artsen of het heeft gewerkt? -

De bedrijfswinsten staan in de schijnwerpers
De Fed heeft intussen een renteverhoging doorgevoerd, terwijl beleggers enkele maanden geleden nog rekening hielden met renteverlagingen. -

De test van de bedrijfswinsten
Na een periode waarin de sterke bedrijfsresultaten ervoor zorgden dat aandelen de stijgende rente konden opvangen, beginnen de hogere obligatierentes nu zwaarder te wegen op het sentiment op de aandelenmarkt. Het resultatenseizoen voor het derde kwartaal zal nu uitwijzen of bedrijven het vertrouwen van de markt kunnen behouden door middel van solide resultaten en geloofwaardige prognoses. De winstverwachtingen blijven stijgen, wat een bemoedigend uitgangspunt vormt, maar tegelijkertijd de lat voor bedrijven hoger legt. -

Dispersie en trends creëren kansen
September was characterised by resilient global economic activity, persistent inflationary pressures and increasing concerns over monetary tightening and geopolitical risks. In the United States, economic momentum remained robust, supported by AI-related investment and resilient consumption, despite signs of labour market moderation. In Europe, economic indicators continued to improve, with manufacturing and services PMIs signalling greater resilience. -

Kan Europa zijn weg naar energie-autonomie uitbouwen?
Europa kan zijn afhankelijkheid van Russische fossiele brandstoffen doorbreken, maar energie-autonomie zal niet worden bereikt door alleen de energiemix te veranderen. Er zullen sterkere netten, een grotere industriële capaciteit en veerkrachtigere toeleveringsketens van cruciaal materiaal voor nodig zijn.