Juni werd gekenmerkt door een veerkrachtige maar geringere wereldwijde groei, een nog steeds hoge prijsdruk en een hernieuwde aandacht voor energierisico’s. De wereldwijde PMI’s bleven wijzen op groei, maar de spanningen in de toeleveringsketens en de geopolitieke onzekerheid hielden aan na de gedeeltelijke heropening van de Straat van Hormuz. In de eurozone begon de energieschok af te nemen naarmate de olieprijzen daalden, wat bijdroeg aan een geleidelijke verbetering van de PMI’s, met name in de dienstensector, hoewel de groeicijfers nog steeds wezen op slechts een gematigde economische activiteit in het tweede kwartaal. De ECB heeft de rente in juni met 25 basispunten verhoogd, daarbij verwijzend naar de inflatoire druk als gevolg van de situatie in het Midden-Oosten en haar mandaat om de inflatie op 2% te houden. In de VS bleef de binnenlandse vraag veerkrachtig, maar werd deze steeds meer afhankelijk van investeringen op het gebied van AI, terwijl de consumptie werd geremd door een stagnerend reëel besteedbaar inkomen. De economische activiteit in China nam in het tweede kwartaal af; de zwakke binnenlandse vraag en vastgoedinvesteringen werden slechts gedeeltelijk gecompenseerd door de hightechproductie en de export van AI-gerelateerde producten.
Risicovolle beleggingen vertoonden in juni sterk uiteenlopende prestaties. De Europese aandelen deden het beter dan die in de VS. Japan presteerde sterk, terwijl China en Hongkong gemengde resultaten lieten zien. De prestaties per sector lieten een duidelijke rotatie zien: De Europese IT-, financiële en nutsbedrijven stegen, terwijl de Europese energie- en telecombedrijven daalden. Op de grondstoffenmarkt kende de energiesector een scherpe ommekeer; ook edelmetalen verzwakten, waarbij goud en zilver fors daalden. Over het geheel genomen bleven de bedrijfsobligatiemarkten veerkrachtig, gesteund door een aanhoudende bereidheid om aandelenrisico’s te nemen, lagere olieprijzen tegen het einde van de maand en het uitblijven van een wezenlijke verslechtering van de prijsvorming voor wanbetalingsrisico’s.
De HFRX Global Hedge Fund EUR Index steeg in de loop van de maand met 0,49%.
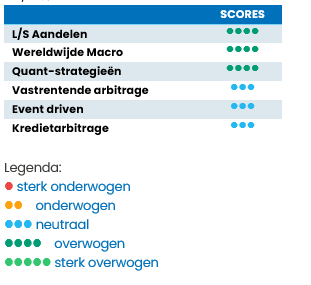
L/S Aandelen
Long-short-aandelenstrategieën profiteerden in juni over het algemeen van sterke spreiding en sectorrotatie. HFR meldde dat de Equity Hedge-index met 1,70% was gestegen, dankzij fundamentele groei-, waarde- en marktneutrale strategieën. Uit gegevens van Morgan Stanley Prime Brokerage bleek dat hedgefondsen hun posities in populaire AI- en technologieaandelen – met name bedrijven die profiteren van AI en tech-hardware – verder afbouwden, terwijl ze geselecteerde software-, discretionaire en industriële aandelen kochten. De L/S-fondsen in Noord- en Zuid-Amerika boekten in juni een winst van +2,4%, terwijl de in Europa gevestigde L/S-fondsen het minder goed deden met een verlies van -0,4%. De vooruitzichten voor de korte termijn blijven positief, maar er zal selectiever te werk moeten worden gegaan; de alfa zal waarschijnlijk eerder worden bepaald door winstverschillen dan door algemene bèta.
Wereldwijde Macro
Wereldwijde macrostrategieën kenden een moeilijke maand juni, aangezien verschillende belangrijke trends op de activamarkten omkeerden of minder duidelijk werden. HFR meldde dat Macro 0,9% daalde, waarbij vooral systematische macro zwak presteerde met een verlies van 1,4%. De belangrijkste rem op het rendement werd gevormd door scherpe koersommezwaaien bij grondstoffen, met name de daling van Brent en WTI, in combinatie met zwakte bij edelmetalen en een hernieuwde sterkte van de Amerikaanse dollar. Beheerders van discretionaire macrofondsen vonden betere kansen in transacties op basis van relatieve renteverschillen en valutahandel, maar het was moeilijker om een brede richtinggevende overtuiging vast te houden, aangezien de markten de inflatie, de timing van de centrale banken en de geopolitieke risico’s opnieuw beoordeelden. De vooruitzichten blijven gemengd: de toegenomen volatiliteit in verschillende activaklassen biedt kansen, maar macrofondsen hebben wellicht behoefte aan meer aanhoudende trends op het gebied van rentetarieven, valuta’s of grondstoffen om weer vaart te krijgen.
Quant-strategieën
Kwantitatieve strategieën werden ondersteund door een marktomgeving die werd gekenmerkt door een hoge spreiding, lagere correlaties en een scherpe factorrotatie. Marktneutrale benaderingen op de aandelenmarkt presteerden goed: de HFRX Equity Market Neutral steeg met 1,8%, doordat koersbewegingen van individuele aandelen en spreiding binnen sectoren een gunstig klimaat creëerden voor statistische arbitrage-, factor- en relatieve-waardemodellen. De momentumsignalen kwamen tegen het einde van de maand meer onder druk te staan, doordat er werd afgebouwd in de overgewaardeerde AI- en technologiesectoren, terwijl het kapitaal zich verplaatste naar de gezondheidszorg, de financiële sector, de industriële sector en bepaalde softwaresectoren. CTA- en systematische macro-strategieën lieten een gemengder beeld zien: verschillende gevestigde trends op de grondstoffen- en valutamarkten keerden zich in juni om, maar de marktomstandigheden boden nog steeds kansen voor modellen die zich aan verschillende tijdshorizonten konden aanpassen. Voor de toekomst lijkt de spreiding gunstig te blijven voor Equity Quant-strategieën, terwijl trendstrategieën wellicht afhankelijk zullen zijn van een duidelijkere richting in de rente, valuta’s en grondstoffen.
Vastrentend
Arbitrage- en relatieve-waardestrategieën op de obligatiemarkt leverden een bescheiden positief rendement op. HFRX Relative Value steeg met 0,30%, gesteund door een renteklimaat waarin de korte rente steeg en de rendementen op langlopende obligaties over het algemeen stabiel bleven. Deze situatie was gunstig voor transacties die gevoelig zijn voor rentecurves, carry-transacties en financiering, hoewel de volatiliteit rond de verwachtingen ten aanzien van de centrale banken een rem bleef vormen. De vooruitzichten op korte termijn zijn positief voor relative-value carry, maar het blijft belangrijk om terughoudend om te gaan met hefboomwerking, aangezien de beleidsonzekerheid aanhoudt.
Event Driven
De gebeurtenisgestuurde strategieën lieten positieve resultaten zien, maar die waren wisselend. HFRX Event Driven steeg met 0,6%, dankzij speciale situaties, terwijl fusiearbitrage met 0,4% daalde doordat de spreads op transacties te maken hadden met wisselende aandelenmarkten en onzekerheid over de uitvoering. De bredere context was gunstig: aandelen bleven veerkrachtig, met uitzondering van de overvolle Amerikaanse technologiesector, en de activiteit op de kapitaalmarkten trok aan, met onder meer gunstigere omstandigheden voor fusies en overnames (M&A) en beursintroducties (IPO’s). Door geopolitieke risico’s en veranderende renteverwachtingen bleven de beheerders echter selectief. De vooruitzichten zijn voorzichtig positief, met name voor speciale situaties en balansgerelateerde katalysatoren, terwijl fusiearbitrage afhankelijk blijft van duidelijkheid op regelgevingsgebied en de financieringsvoorwaarden.
Kredietarbitrage
Strategieën op het gebied van kredietarbitrage profiteerden van een stabiele risicobereidheid en een beperkte volatiliteit van de spreads. Het positieve rendement van HFRX Relative Value en de winsten op het gebied van converteerbare obligatiearbitrage wijzen op gunstige omstandigheden voor krediettransacties die gevoelig zijn voor spreads, carry en volatiliteit. De vooruitzichten voor de korte termijn zijn gemengd: de carry-opbrengst blijft aantrekkelijk, maar door de krappe spreads is er minder speelruimte als de groei vertraagt, de olieprijzen weer gaan schommelen of de herfinancieringsvoorwaarden verslechteren.
Bron van prestatiegegevens: HFR (of een andere gebruikte relevante bron). In het verleden behaalde resultaten van een bepaald financieel instrument of een bepaalde index, beleggingsdienst of beleggingsstrategie bieden geen garantie voor toekomstige rendementen


