Europese aandelen: Nieuwe recordhoogtes
 Sinds de laatste vergadering van de aandelencommissie in juni zijn de Europese aandelen verder gestegen en hebben ze eind juni historische niveaus overschreden, na de ondertekening van het memorandum van overeenstemming (MoU) tussen de Verenigde Staten en Iran. Beleggers putten nog meer vertrouwen uit een versoepelend macro-economisch klimaat, ondersteund door een lager dan verwachte inflatie in de eurozone en evenwichtige economische uitspraken van de Europese Centrale Bank (ECB).
Grote verschillen in prestaties tussen sectoren
Afgezien van deze algemene verbetering op de Europese markt waren de stijgingen vooral te zien in bepaalde sectoren (financiële dienstverlening, vastgoed, industrie, consumptiegoederen en gezondheidszorg), terwijl andere sectoren stabiel bleven (informatietechnologie, grondstoffen) of in de min eindigden (energie, communicatiediensten).
De financiële sector presteerde in deze periode beter dan gemiddeld dankzij de renteverhoging van 25 basispunten door de ECB, die naar verwachting de winstgevendheid van de banken zal stimuleren. Binnen de cyclische sectoren presteerden ook de vastgoed- en de industriesector goed, aangezien beide profiteerden van de afname van de geopolitieke spanningen en verbeterde macro-economische vooruitzichten. De sector 'discretionaire consumptiegoederen' boekte een bescheidener stijging, aangezien Europese autofabrikanten te lijden hadden onder de onverwachte winstwaarschuwing van BMW. Ondertussen bleven de aandelen in de grondstoffensector over het algemeen stabiel, aangezien de heropening van de Straat van Hormuz leidde tot een neerwaartse correctie in de waarderingen van aandelen in de sectoren bulkmaterialen, chemie en mijnbouw.
De meeste defensieve sectoren sloten eveneens in de plus[1], met uitzondering van de energiesector, die werd gedrukt door een scherpe daling van de prijzen voor ruwe olie. De nutsbedrijven bleken veerkrachtiger te zijn dankzij een intense hittegolf in het begin van de zomer, die op het hele continent leidde tot een sterke stijging van de kortetermijnprijzen voor elektriciteit en van de energievraag. Dagelijkse consumptiegoederen en gezondheidszorg waren de best presterende defensieve sectoren, die begonnen te profiteren van een rotatie toen kapitaal zich langzaam begon terug te trekken uit technologieaandelen[2].
De informatietechnologiesector als geheel bleef in deze periode stabiel, waarbij dezelfde divergentie zichtbaar was als in voorgaande maanden: halfgeleiders profiteerden nog steeds van het AI-thema, terwijl de softwaresector nog steeds te lijden had onder de risico’s van AI-disruptie. Ten slotte daalden de aandelen in de communicatiesector als gevolg van de vrees voor technologische ontwrichting, aangewakkerd door de beursgang van SpaceX
Wat de marktkapitalisatie betreft, presteerden large-caps beter dan small-caps, dankzij de sterke prestaties van banken, halfgeleiders en lucht- en ruimtevaart & e defensieaandelen.
Positieve winstherzieningen en hogere waarderingsmultiples
De winstherzieningen in Europa blijven positief: bij 53% van de bedrijven in de MSCI Europe-index zijn de winstverwachtingen voor het komende boekjaar in de afgelopen maand naar boven bijgesteld[3]. De winstherzieningen waren het sterkst in de sectoren industrie, basisconsumptiegoederen en energie.
Volgens gegevens van Bloomberg van 6 juli 2026 zullen Europese aandelen naar verwachting een groei van de verwachte winst per aandeel over de komende 12 maanden van 11% laten zien. De winstgroei per aandeel zal naar verwachting het hoogst zijn in de energiesector (+45%), gevolgd door de grondstoffensector (+28%), de informatietechnologiesector (+23%) en de sector discretionaire consumptiegoederen (+22%). Daarentegen wordt verwacht dat de financiële sector en de consumentengoederen de meest beperkte WPA-groei zullen leveren, met respectievelijk +1% en +2%[4].
Sinds de laatste vergadering van de aandelencommissie zijn de Europese waarderingsmultiples gestegen; de verwachte koers-winstverhouding over 12 maanden bedraagt nu 15,6x (tegenover 15,0x eerder). Volgens gegevens van Bloomberg van 6 juli 2026 blijven informatietechnologie en de industriële sector de duurste sectoren, met een koers-winstverhouding van respectievelijk 32,7x en 23,0x, terwijl energie en de financiële sector de goedkoopste blijven, met een koers-winstverhouding van respectievelijk 8,2x en 11,6x.
Europese communicatiediensten naar ‘neutraal’ bijgesteld
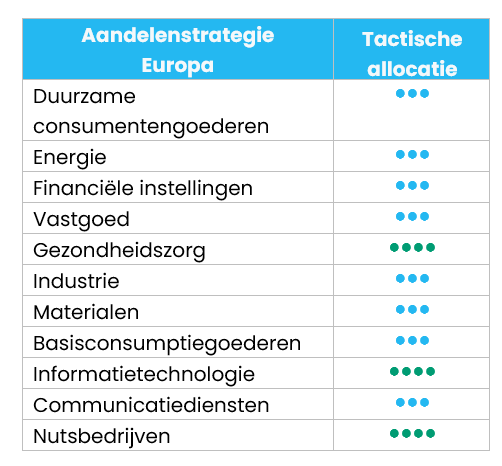
We hebben besloten om de Europese telecommunicatiediensten (Niveau 2) om de volgende redenen te verlagen van +1 naar neutraal:
- Na een recordjaar in 2025 hebben Europese telecombedrijven dit jaar tot nu toe gemengde resultaten laten zien, terwijl ze tijdens deze periode van geopolitieke spanningen wel hun defensieve rol zijn blijven vervullen.
- Nu het de-escalatieproces tussen de VS en Iran vordert, met name na de ondertekening van het voorlopige memorandum van overeenstemming (MoU) medio juni, zien wij deze sector steeds meer als een financieringsbron voor meer conjunctuurgevoelige sectoren.
- De beursgang van SpaceX op 12 juni heeft ook gezorgd voor een nieuwe stroom aan nieuwsberichten over de ambities van Starlink op het gebied van telecommunicatie. Hoewel we niet verwachten dat satellietcommunicatie de terrestrische mobiele netwerken zal vervangen – gezien de technische en economische beperkingen – zal deze waarschijnlijk een aanvullende dienst worden en zou dit het sentiment in de sector kunnen drukken door de indruk van toenemende concurrentie.
We hebben ook de Europese communicatiediensten (niveau 1) verlaagd van +1 naar neutraal, aangezien telecommunicatiediensten 68% van de Europese communicatiesector uitmaken[5].
We handhaven onze positieve visie op de Europese technologiesector, aangezien we fundamenteel positief blijven over ASML, dat 53% van de Europese IT-sector vertegenwoordigt. ASML profiteert inderdaad rechtstreeks van de uitbreiding van de productiecapaciteit voor halfgeleiders, wat de komende kwartalen zou moeten leiden tot opwaartse bijstellingen van de winst per aandeel. We zien ook aanzienlijke opwaartse ruimte voor de middellangetermijnprognose van ASML voor 2030, die werd opgesteld vóór de AI-boom en uitging van een halfgeleidermarkt van 1 biljoen USD in 2030. Ten slotte is de historische waarderingspremie van ASML ten opzichte van Amerikaanse concurrenten verdwenen.
We blijven ook positief over de Europese gezondheidszorg- en nutsbedrijven. Binnen de gezondheidszorg zouden de subsectoren farmaceutica, biotechnologie & n life sciences moeten profiteren van een duidelijker beleidskader, innovatiegedreven groei en aantrekkelijke relatieve waarderingen. Wat de nutssector betreft: deze blijft profiteren van sterke structurele groeifactoren, waaronder elektrificatie en netaansluitingen, terwijl de waarderingen redelijk blijven.
Amerikaanse aandelen: Veerkrachtige Amerikaanse markt ondanks toegenomen volatiliteit
De afgelopen weken hebben een overgangsfase ingeluid voor Amerikaanse aandelen. De volatiliteit nam toe tegen de achtergrond van toenemende geopolitieke spanningen in het Midden-Oosten, afnemende druk op de olieprijzen, hernieuwde zorgen over de inflatie en een voorzichtige houding van de centrale banken. Tegen deze achtergrond bleven Amerikaanse aandelen stijgen, terwijl de leidende rol van bepaalde sectoren zich uitbreidde tot buiten de technologiesector.
Leiderschap dat zich uitbreidt tot buiten de megacap-technologiesector
Ondanks de aanhoudende onzekerheid over de macro-economische omstandigheden nam de beleggersdeelname toe. Tegelijkertijd werden beleggers steeds selectiever en gaven ze de voorkeur aan bedrijven met een betere winstvooruitzichten en robuustere fundamentele factoren.
Amerikaanse aandelen stegen, waarbij de technologiesector ondanks periodes van volatiliteit beter bleef presteren dan de rest van de markt. Het marktleiderschap werd echter verder verbreed, aangezien ook de sectoren financiële dienstverlening, industrie en gezondheidszorg sterke relatieve prestaties lieten zien. De consumentgerelateerde sectoren bleven onder druk staan, terwijl de energiesector het slechtst presteerde als gevolg van de daling van de olieprijzen.
Wat de beleggingsstijl betreft, presteerden mid- en small-caps beter dan large-caps, terwijl value-aandelen het beter deden dan growth-aandelen binnen de large- en mid-caps.[6]
Het komende resultatenseizoen
Ondertussen blijven de fundamentele bedrijfsresultaten gunstig, nu het resultatenseizoen voor het tweede kwartaal voor de deur staat. De winstverwachtingen worden nog steeds naar boven bijgesteld, en volgens de consensus wordt nu een winstgroei van 22% verwacht over de komende 12 maanden. Informatietechnologie blijft de grootste groeifactor, met een verwachte winstgroei van 43%, ondersteund door aanhoudende investeringen in AI.
Het komende resultatenseizoen zal daarom een belangrijke test voor de markt zijn. De verwachtingen zijn relatief hooggespannen, met name in technologiegerelateerde sectoren, waar beleggers op zoek zullen zijn naar bevestiging dat de winstgroei, de investeringen op het gebied van AI en de marges sterk genoeg zijn om de huidige waarderingen te rechtvaardigen[7].
In dit verband worden Amerikaanse aandelen momenteel verhandeld tegen een koers-winstverhouding van 20 op basis van de verwachte winst over de komende 12 maanden[8]. De waarderingen blijven boven het historische gemiddelde, waardoor het behalen van winst van cruciaal belang is voor aanhoudende marktprestaties.
Tactische aanpassingen in de sectorverdeling
De afgelopen weken hebben we besloten onze sectorallocatie in de VS via een aantal tactische aanpassingen verder te verfijnen.
Technologie naar ‘neutraal’ bijgesteld
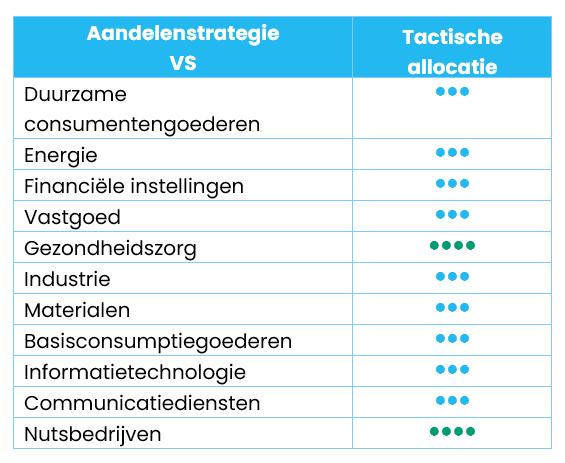
We hebben de informatietechnologie vanaf +1 tactisch uitgeschakeld. Op subsectorniveau werden halfgeleiders en technologische hardware verlaagd van +1 naar neutraal. De verlaging weerspiegelt een minder gunstige risico-rendementsverhouding op korte termijn, na de sterke prestaties sinds begin mei.
Dit is een tactische aanpassing, geen structurele beslissing. De uitgaven voor AI-infrastructuur, de bedrijfsresultaten en de bijstellingen van de winstverwachtingen blijven gunstig, dus blijven we strategisch positief gestemd ten aanzien van halfgeleiders en hardware.
Eten, Drank & en en Tabak: rating verlaagd van ‘Neutraal’ naar -1
Binnen de sector dagelijkse consumptiegoederen hebben we de beoordeling voor de segmenten voedingsmiddelen, dranken & n en tabak verlaagd van ‘neutraal’ naar ‘-1’. De sector heeft te maken met structurele druk op de verkoopvolumes als gevolg van de toenemende toepassing van GLP-1, de groeiende marktpenetratie van huismerken en zwakkere verkooptrends na de coronacrisis. Om de vraag weer op gang te brengen, zullen waarschijnlijk investeringen in prijsbeleid en hogere uitgaven voor merkpromotie nodig zijn, wat de marges zou kunnen drukken voordat de verkoopvolumes zich herstellen. Ons neutrale standpunt ten aanzien van de sector van de dagelijkse consumptiegoederen in het algemeen blijft ongewijzigd.
Auto's & -onderdelen: rating verlaagd van ‘Neutraal’ naar -1
Binnen de sector ‘duurzame consumptiegoederen’ hebben we de beoordeling voor auto- & onderdelen verlaagd van ‘neutraal’ naar ‘-1’. De sector blijft sterk worden gedreven door Tesla, waarvan de waardering weinig ruimte laat voor teleurstellingen, terwijl de concurrentie op het gebied van elektrische voertuigen en autonoom rijden steeds heviger wordt. Ons neutrale standpunt ten aanzien van de sector discretionaire consumptiegoederen in het algemeen blijft ongewijzigd.
De aanbeveling voor de detailhandel is verhoogd van ‘Neutraal’ naar ‘+1’
We hebben onze beoordeling voor de detailhandel bijgesteld van ‘neutraal’ naar ‘+1’, voornamelijk vanwege Amazons blootstelling aan drie gunstige groeifactoren: de toenemende vraag naar clouddiensten, structureel hogere marges in de e-commerce en aanhoudende groei op het gebied van advertentie-inkomsten. De subsector profiteert ook van discountwinkels, die de vraag naar goedkopere producten blijven aantrekken. Huisverbetering biedt voordelige mogelijkheden als de activiteit op de woningmarkt aantrekt. De opwaardering heeft geen invloed op ons neutrale standpunt ten aanzien van de bredere sector van duurzame consumptiegoederen.
Daarnaast handhaven we onze positieve beoordeling voor de sectoren gezondheidszorg en nutsbedrijven. In de gezondheidszorg blijven een betere zichtbaarheid van het beleid, voortdurende innovatie en relatieve waardering de biotechnologie in de kaart spelen. De nutssector vertoont nog steeds een duidelijke groei van de vraag, ondersteund door de elektrificatie en de energiebehoefte in verband met artificiële intelligentie, terwijl de waarderingen nog steeds redelijk zijn.
Groeilandenaandelen: De fundamentele factoren blijven gunstig
Aandelen uit groeilanden consolideerden zich in juni[9] na een zeer sterke stijging in de voorgaande periode. De markt bleef steunen op de thema’s artificiële intelligentie en technologie. Het geopolitieke risico nam af nadat de verlenging van het staakt-het-vuren tussen de VS en Iran en de heropening van de Straat van Hormuz het meest acute staartrisico voor de energievoorziening hadden verminderd, wat leidde tot een scherpe daling van de olieprijzen en zwaar drukte op posities in energie en grondstoffen.
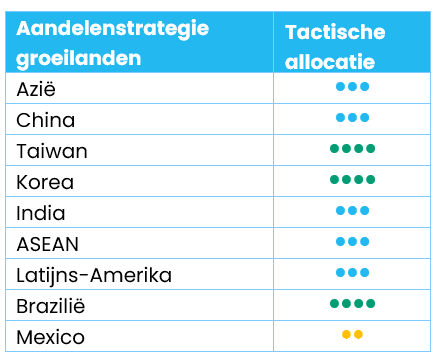
De resultaten per regio waren wisselend[10]. De Aziatische groeilanden bleken relatief veerkrachtig. De fundamentele factoren bleven positiever dan de rendementen op het eerste gezicht deden vermoeden. De consensusverwachtingen voor de winstcijfers van groeilanden werden verder naar boven bijgesteld, met Taiwan en Korea als koplopers, en ondersteund door verdere opwaartse bijstellingen in markten die verband houden met artificiële intelligentie. China vormde een belangrijke rem op de indexprestaties, aangezien buitenlandse aandelen sterk in waarde daalden en de marktleiderschappositie rond AI-gerelateerde kansen verder afnam, terwijl de binnenlandse activiteit afnam en niet-technologische sectoren hun fundamentele steun verloren. India presteerde beter dan verwacht, mede dankzij de scherpe daling van de olieprijzen, de veerkrachtige valutamarkt en beleidsmaatregelen die erop gericht waren buitenlands kapitaal aan te trekken.
De Amerikaanse rente eindigde de maand op 4,44%. Wat grondstoffen betreft: Brent-olie daalde deze maand met -20,8% en goud daalde met -11,7%.[11].
Vooruitzichten en drivers
De Straat van Hormuz blijft het belangrijkste geopolitieke aandachtspunt voor de markten. Het staakt-het-vuren heeft het risico aan de linkerkant van de verdelingsverdeling verminderd, maar de situatie blijft kwetsbaar door de aanhoudende aanvallen. De goederenstromen zijn in beperkte mate hervat, en de exploitanten maken nog steeds gebruik van tijdelijke noodoplossingen. Verdere onderhandelingen tussen Iran, de VS en andere betrokken partijen zullen daarom een centrale rol blijven spelen in de verdere ontwikkeling van de situatie.
De technologiesector in de opkomende markten wordt nu in toenemende mate ondersteund door winstcijfers. De vraag naar halfgeleiders blijft sterk: de wereldwijde chipverkoop is de afgelopen maanden sterk gestegen ten opzichte van dezelfde periode vorig jaar en de prognoses voor de sector zijn naar boven bijgesteld dankzij AI-infrastructuur, versnelde rekenkracht en geheugen met hoge bandbreedte. Het thema AI breidt zich ook uit tot buiten de chipindustrie. Het ontwikkelt zich tot een cyclus van fysieke infrastructuur, die betrekking heeft op servers, stroomvoorzieningsapparatuur, koeling, investeringen in het elektriciteitsnet, energieopslag en koperintensieve elektrificatie. Dit biedt een breder scala aan kansen op het gebied van hardware, geselecteerde industriële bedrijven, toeleveranciers in de energieketen en bedrijven die profiteren van grondstoffen.
De fundamentele factoren blijven gunstig voor de groeilanden. Het winstmomentum wordt steeds sterker, ondersteund door veerkrachtige groei en een verbeterende winstgevendheid. Aangezien de wereldwijde beleggingen nog steeds beperkt zijn, zouden sterkere fundamentele factoren tegelijkertijd extra kapitaal kunnen aantrekken, waardoor er ruimte ontstaat voor een herwaardering als het vertrouwen in de groei van de opkomende markten zich de komende kwartalen verder uitbreidt.
Update positionering
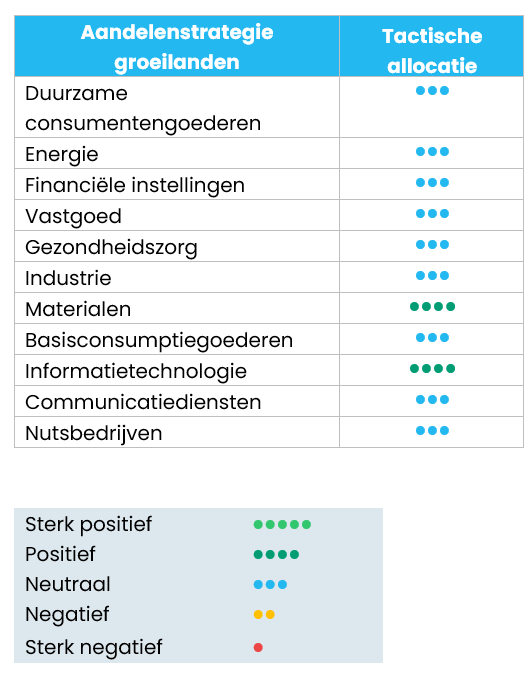
Per sector hebben we de aanbeveling voor de materiaalsector verhoogd van ‘neutraal’ naar ‘overwogen’. De sector blijft achter, maar beschikt wel over solide fundamentele factoren.
China
Over het geheel genomen blijven we neutraal ten aanzien van China, maar de binnenlandse situatie is aan het veranderen. In Hongkong genoteerde Chinese aandelen zijn zich aan het herstellen en presteren nu beter dan A-aandelen, wat erop wijst dat de belangstelling van beleggers verschuift naar de meer onder druk staande en in buitenlandse handen zijnde delen van de markt. In macro-economisch opzicht blijft de consumptie kwetsbaar.
India, Zuidoost-Azië en opkomende Europese landen
We zagen tekenen van herstel bij de landen die eerder achterbleven, waaronder India, Zuidoost-Azië en een deel van Opkomend Europa (Tsjechië, Hongarije en Griekenland). We breiden onze blootstelling aan deze regio's uit.
Sectoren
Technologie
We blijven positief over de technologiesector, maar deze sector komt nu in een vroege consolidatiefase terecht. We hebben onze portefeuilles hierop aangepast, winst genomen en het risico teruggeschroefd in de aanloop naar de zomer.
De halfgeleidersector blijft sterke fundamentele cijfers laten zien, maar uit de reactie van de markt blijkt hoe hoog de verwachtingen inmiddels zijn geworden. Samsung Electronics rapporteerde een bedrijfswinst die bijna 20 keer zo hoog was als een jaar geleden[12], wat grotendeels in lijn lag met de verwachtingen, maar het aandeel daalde; ook SK Hynix daalde, terwijl TSMC vrijwel stabiel bleef. Hieruit blijkt dat de lat voor de winstcijfers nu extreem hoog ligt: sterke resultaten alleen zijn wellicht niet meer voldoende om verdere koersstijgingen te stimuleren als beleggers uitzonderlijke prestaties al in de koers hebben verdisconteerd.
Taiwan blijft steun putten uit sterke structurele thema’s op het gebied van AI, halfgeleiders en de bredere technologische toeleveringsketen. Veel AI-gerelateerde aandelen in Taiwan hebben echter een correctie van 15–20% ondergaan[13], wat eerder wijst op winstnemingen bij overvolle longposities dan op een verslechtering van de fundamentele factoren. De langetermijnvooruitzichten blijven ongewijzigd, terwijl de situatie op korte termijn kwetsbaarder is geworden omdat de posities te geconcentreerd waren geraakt. We blijven aantrekkelijke kansen zien in de Taiwanese technologiesector, maar bij de uitvoering moeten we selectiever te werk gaan en meer rekening houden met de waardering.
Ook de Chinese technologiesector ondergaat een consolidatie, met name bij binnenlandse halfgeleider- en AI-gerelateerde bedrijven zoals Naura, AMEC, Iluvatar, Montage en Cambricon. Deze ontwikkeling weerspiegelt zowel winstnemingen na een sterke stijging als een herwaardering door de markt van de verwachtingen rond binnenlandse technologische zelfvoorziening. De ontwikkelingen rond CXMT en de mogelijke beursgang blijven belangrijke katalysatoren, net als de aanhoudende belangstelling voor het Chinese AI- en halfgeleider-ecosysteem. We blijven selectief: de fundamentele vooruitzichten zijn aantrekkelijk, maar de handelspositie is na de recente stijging meer tactisch van aard geworden.
Materials opgewaardeerd van neutraal naar overwogen
We verhogen onze aanbeveling voor de materiaalsector van ‘neutraal’ naar ‘overweight’ na een scherpe achterblijving over de afgelopen maand en drie maanden, die voornamelijk werd veroorzaakt door een sterkere Amerikaanse dollar en hogere obligatierentes die druk uitoefenden op grondstofgerelateerde aandelen.
De blootstelling aan edelmetalen is na de recente correctie interessanter geworden. Door de recente tegenvallende prestaties zijn verschillende aandelen oververkocht geraakt, waardoor de kans op een herstel toeneemt als de rente, de dollar of de geopolitieke risicopremies gunstiger worden.
Voor industriële metalen zoals koper, aluminium, zink en lithium blijven de fundamentele factoren gunstig, waarbij de dynamiek tussen vraag en aanbod nog steeds wordt ondersteund door elektrificatie, infrastructuur, de energietransitie en selectieve aanbodbeperkingen. Als de markt de macro-economische druk op korte termijn uit het oog begint te verliezen, kunnen deze metalen een steviger winstbasis voor de sector bieden. Een mogelijke stap in de richting van een akkoord in het Midden-Oosten zou ook voor extra rugwind kunnen zorgen door de wereldwijde risicobereidheid te vergroten en de macro-economische onzekerheid te verminderen.
[1] Bron: Bloomberg, 7 juli 2026
[2] Bron: Bloomberg, 7 juli 2026
[3] Bron: Bloomberg, 6 juli 2026
[4] Bron: Bloomberg, 6 juli 2026
[5] Bron: Bloomberg, 7 juli 2026
[6] Bron: Bloomberg, 7 juli 2026
[7] Bron: Bloomberg, 7 juli 2026
[8] Bron: Bloomberg, 7 juli 2026
[9] Bron: Bloomberg, 7 juli 2026
[10] Bron: Bloomberg, 7 juli 2026
[11] Bron: Bloomberg, 7 juli 2026
[12] Bron: Bloomberg, 7 juli 2026
[13] Bron: Bloomberg, 7 juli 2026


