¿Por qué sector sanitario, por qué ahora?
Claridad política, fundamentales sólidos y valoraciones atractivas
El martes 30 de septiembre, la industria farmacéutica emitió su primera respuesta formal a la reciente carta del presidente Trump sobre los precios de los medicamentos, anunciando un acuerdo entre Pfizer y la administración estadounidense. El resultado es favorable para los sectores biofarmacéutico, biotecnológico y de ciencias de la vida, con una reacción positiva de los mercados de renta variable.
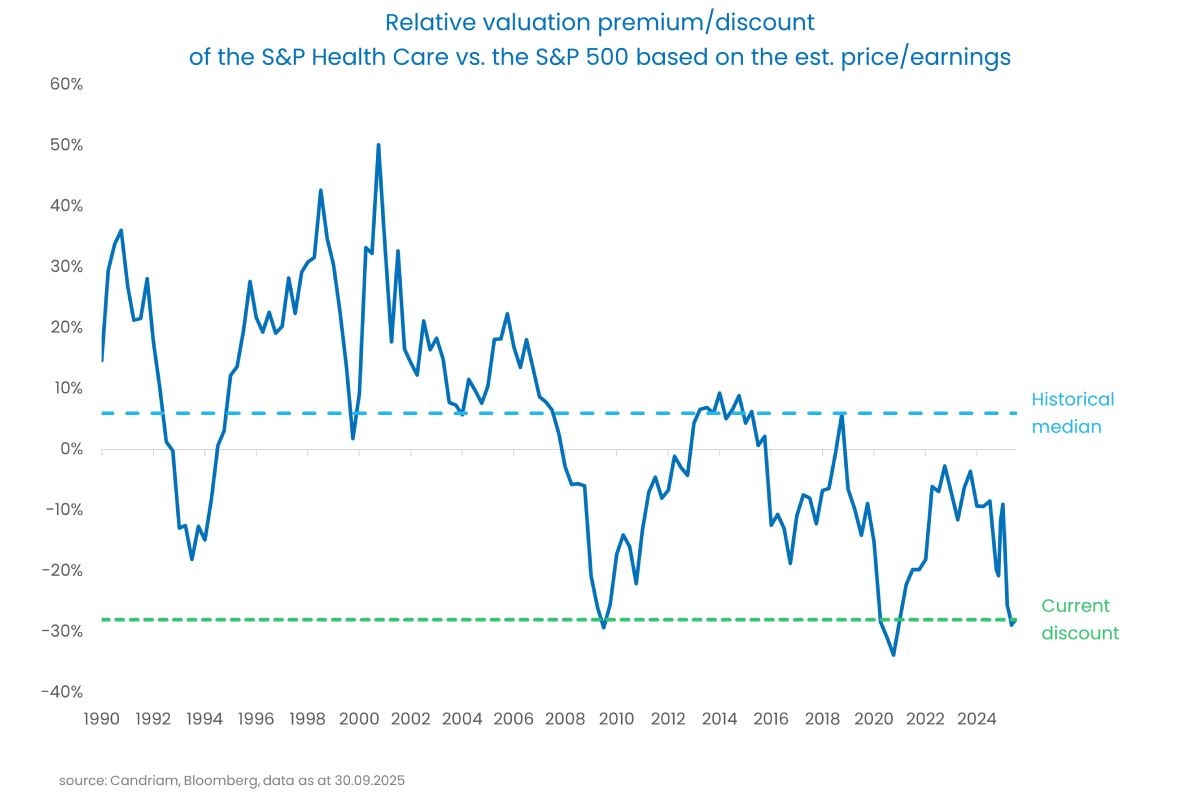
El sector sanitario cotiza ahora en cerca de mínimos de 35 años, mientras que su peso en el S&P 500 ha caído a mínimos de 24 años. Esto crea un margen significativo para un impulso sostenido en un sector que sigue estando muy infravalorado.

Con este anuncio, las incertidumbres del sector han quedado despejados en gran medida . Un breve resumen:
- La Administración de Alimentos y Medicamentos de EE.UU. (FDA ) permanece operativa durante el cierre.
- La actividad de fusiones y adquisiciones es fuerte y, en nuestra opinión, es probable que se acelere.
- Los tipos de interés tienden a la baja.
- Los riesgos arancelarios se están reduciendo gracias a los compromisos de los fabricantes de invertir en Estados Unidos.
- El acuerdo sobre precios de medicamentos entre Pfizer y la administración estadounidense ofrece un modelo viable para la industria.
Creemos que estos acontecimientos ofrecen un punto de entrada interesante para las estrategias del sector salud, ya que la atención de los inversores vuelve a centrarse en los fundamentales.
En biotecnología, vemos el comienzo de un nuevo ciclo de crecimiento, a medida que una oleada de empresas de mediana capitalización se acerca a la gran capitalización. La oncología sigue estando bien posicionada para beneficiarse del impulso normativo, con exposición a herramientas y servicios farmacéuticos, biotecnológicos y de ciencias de la vida, los "picos y palas" de la investigación biomédica.
Apéndice - Pfizer
Para los que quieran entrar en detalles, aquí tienen algunos datos sobre el acuerdo con Pfizer.
A finales de julio, la carta del presidente Trump a las compañías farmacéuticas pidió:
- Most Favoured Nation (MFN) pricing para Medicaid.
- Precios MFN para los medicamentos de nuevo lanzamiento.
- Repatriación de ingresos internacionales en beneficio de pacientes y contribuyentes estadounidenses.
- Compras directas a precios de MFN.
Pfizer ha asumido el liderazgo en la negociación de un acuerdo con la administración, satisfaciendo eficazmente estas demandas con un impacto empresarial mínimo. La empresa aceptó:
- Aplicar precios de MFN a Medicaid.
- Comprometerse a lanzar los medicamentos a niveles de MFN (haciendo subir los precios ex EE.UU.).
- Aumentar la inversión en Estados Unidos.
- Habilitar la venta directa al consumidor a través de "TrumpRx"[1].
El efecto financiero es insignificante:
- La exposición a Medicaid es limitada y ya está sujeta a fuertes descuentos.
- La mayoría de los medicamentos seguirán pasando por las aseguradoras, no por la compra directa del consumidor.
- Para los nuevos lanzamientos, los mercados no estadounidenses deben aceptar precios más altos o arriesgarse a retrasos en el acceso.
- Y lo que es más importante, así se eliminan incertidumbres significativas: el riesgo de fijación de precios y las discusiones sobre tarifas están ahora en gran medida fuera de la mesa.
¿A dónde nos dirigimos? Se están llevando a cabo negociaciones con el sector en general, y es probable que Eli Lilly sea la próxima en mover ficha.
- Las empresas más expuestas a Medicaid podrían sufrir un impacto ligeramente mayor. Sin embargo, los precios de Medicaid ya están muy rebajados, lo que limita las desventajas.
- En todo el sector, esto supone un catalizador positivo decisivo, que reduce la incertidumbre normativa y mejora la visibilidad.
[1] Un nuevo sitio web gestionado por el gobierno, con Pfizer como primer socio, que ofrece medicamentos selectos con descuentos directos al consumidor.
¿Qué hace que hoy sea un momento interesante para invertir en Sanidad?
Últimos análisis
-
Cuando los índices climáticos no están de acuerdo, ¿es la brecha simplemente ruido, o el riesgo de que los mercados de crédito descuenten? Este documento conecta la investigación académica con la práctica de inversión para explorar la incertidumbre climática de la beta en los bonos corporativos estadounidenses y europeos. -
Liderazgo efectivo: ¿Su consejo de administración está preparado para el próximo reto de liderazgo?
Las transiciones de liderazgo pueden afectar a la ejecución de la estrategia, a la estabilidad de la empresa, a la confianza de los inversores y a la creación de valor a largo plazo. Sin embargo, hoy en día, una gestión efectiva del liderazgo va más allá de elegir al consejero delegado adecuado. Los consejos de administración también deben anticipar las capacidades de liderazgo que necesitará su empresa para la próxima fase de su estrategia. -
Por qué no podemos ignorar la gobernanza de la IA
La inteligencia artificial (IA) se ha convertido en un elemento habitual de nuestras vidas, pero apenas estamos empezando a entender los riesgos que conlleva. Dado que la regulación no consigue avanzar al mismo ritmo, la gobernanza de la IA es ahora una cuestión fundamental. -
La transición medioambiental entra en su era de inversión en bienes de equipo
Por qué la transición medioambiental está alimentando el próximo auge de la energía, la industria y los recursos -
Autonomía tecnológica europea: un camino más claro
El cambio estructural hacia la autonomía europea ya está en marcha en el sector tecnológico. Después de haber confiado demasiado tiempo en las capacidades estadounidenses y asiáticas, Europa ha forjado el firme compromiso de reducir su dependencia tecnológica reforzando sus capacidades internas en áreas estratégicas. -
Una transición que se acelera
La transición medioambiental ha entrado en una nueva fase. Lo que una vez se consideró un cambio gradual, impulsado por las políticas, se está convirtiendo en una transformación más rápida e impulsada por la economía. La tecnología, la dinámica de costes y el aumento de los riesgos físicos están convergiendo, haciendo que el cambio medioambiental pase a ser una fuerza central que remodela el crecimiento, la asignación de capital y la estrategia corporativa. -
Generar impacto en el espacio de los bonos, pero ¿cómo?
Las inversiones de impacto no han dejado de aumentar en las últimas décadas, hasta alcanzar los 1,6 billones de dólares, según la Red Global de Inversiones de Impacto (GIIN) , es decir, 1,6 billones de dólares en activos asignados a soluciones que apoyan los Objetivos de Desarrollo Sostenible. El crecimiento anual compuesto del mercado, del 21% desde 2019, es un testimonio del apetito de los inversores por las inversiones que marcan la diferencia. -
Perspectivas sobre la implicación y el voto: Adaptarse al panorama de 2026
Las tendencias de mercado, normativas y geopolíticas están influyendo en la forma en que los inversores se implican con las empresas en las que invierten. En 2025, los accionistas presentaron menos propuestas, mientras que las grandes instituciones se retiraron de algunas iniciativas colaborativas de gran envergadura, lo que provocó su reestructuración o cancelación.