
De AI-schuldengolf
De infrastructuurboom van AI trekt enkele van 's werelds grootste technologiebedrijven dieper in de schuldenmarkten.


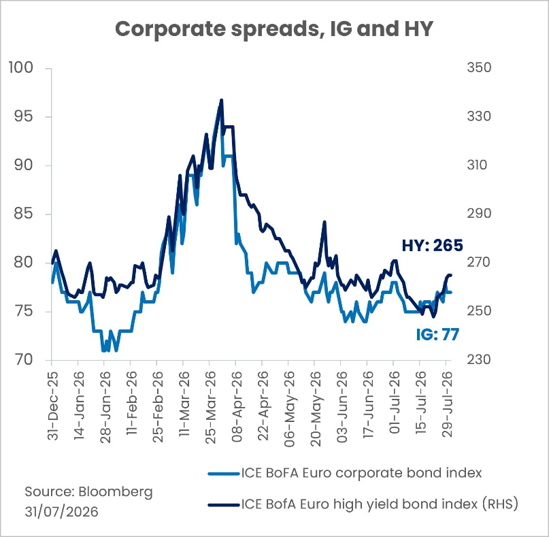
De kredietmarkten zijn deze zomer onwaarschijnlijk kalm gebleven. De hernieuwde spanningen rond de Straat van Hormuz, de verstoring van het tankverkeer en de scherpe schommelingen in de olieprijzen zorgden herhaaldelijk voor onrust op de rentemarkten, terwijl de aanhoudende oorlog in Oekraïne ervoor heeft gezorgd dat het geopolitieke risico nooit ver uit het oog is verloren. Toch bleven de spreads op investment grade obligaties in euro beperkt tot een opmerkelijk smalle bandbreedte van ongeveer 74 tot 78 basispunten[1], terwijl hoogrentende obligaties in euro schommelden tussen ongeveer 250 en 270 basispunten[2]. De rust was niet de afwezigheid van schokken, maar eerder de weigering van de markt om ze te herprijzen.

”Het pleidooi voor krediet (bedrijfsobligaties) blijft intact. De rendementen zijn overtuigend, de technische ondersteuning is nog steeds sterk en de algemene fundamentals zijn niet ingestort. Maar de voorwaarden zijn aan het evolueren.
Ondanks deze spanningen waren er goede redenen voor deze veerkracht. De kerncijfers van bedrijven bleven over het algemeen robuust, vooral in het investment grade segment, waar de winst, de liquiditeit en de schuldgraad gunstig afwogen tegen de steeds fragielere begrotingspositie van veel overheidsemittenten. De Amerikaanse economie bleef voldoende veerkrachtig om de inkomsten en marges te ondersteunen. Het hoogrentende segment was minder gelijkmatig sterk, maar het wanbetalingsbeeld bleef beheersbaar. Moody’s telde in de eerste helft van 2026 minder wanbetalingen door bedrijven dan een jaar eerder, en het wanbetalingspercentage van hoogrentende obligaties van 4,4% bleef dicht bij het langetermijngemiddelde[3].
De druk op één naam, inclusief de herfinancieringsuitdaging bij Optimum – voorheen Altice USA – is tot nu toe precies zo gebleven: druk op één naam in plaats van bewijs van een algemene wanbetalingscyclus. De zware uitgiften bleven intussen kopers vinden, omdat de beschikbare inkomsten uit kredieten aantrekkelijk bleven.
Waar gaat krediet vanaf hier naartoe? Ons antwoord blijft constructief, vooral voor investment grade obligaties van hogere kwaliteit, maar steeds voorwaardelijker. Carry is niet langer louter een cyclisch geschenk van tijdelijk verhoogde beleidsrentes. De laatste olieschok heeft een episodische inflatierisicopremie toegevoegd, maar de diepere krachten zijn fiscaal en politiek: hoge staatsschulden, aanhoudende overheidsleningen, handelsfragmentatie, defensie-uitgaven, klimaatgerelateerde adaptatie en de energietransitie zullen de termijnpremies waarschijnlijk boven het niveau houden dat in het tijdperk na de financiële crisis heerste. De Verenigde Staten noteerden een federaal tekort van bijna 6% in de eerste tien maanden van het boekjaar 2026[4], terwijl het IMF verwacht dat de wereldwijde staatsschuld zal blijven stijgen en 100% van het bbp zal bereiken voor het einde van het decennium[5]. Fiscale terughoudendheid blijft economisch wenselijk maar politiek ongrijpbaar.
Naarmate de overheidsrendementen stijgen, stijgen de bedrijfsrendementen mee. All-in rendementen van ongeveer 3,7% in Euro investment grade en 5,5% in Euro high yield[6] blijven aantrekkelijk. De kwaliteit van hoogrentende obligaties is ook verbeterd: de euromarkt heeft nu een BB-rating van ongeveer 69%[7]. Intussen hebben de aanzienlijke instroom van beleggingsfondsen en ETF's de vraag versterkt. De boodschap van de recente primaire markten is duidelijk: beleggers zijn nog steeds bereid om bedrijven op schaal te financieren, mits ze voldoende inkomsten krijgen. Toch is er een belangrijk voorbehoud: veel van het huidige rendement komt van de overheidscurve in plaats van van een royale bedrijfsspread. De mate van carry is dwingend; de vergoeding voor kredietrisico is minder.

Dit brengt ons bij het centrale risico waarmee de markt wordt geconfronteerd: het circulaire raadsel van krediet. Voor de volgende fase van de investeringscyclus op het gebied van kunstmatige intelligentie is verdere financiering nodig voor computers, datacenters, energie- en netwerkinfrastructuur. De uitgifte van hyperscalers[8]obligaties steeg van bijna 14 miljard USD in 2024 tot ongeveer 87 miljard USD in 2025 en bereikte tot nu toe 139 miljard USD in 2026[9]. Hun uitstaande obligatieaandelen in Amerikaanse dollar naderen de 400 miljard USD, terwijl de uitgifte van datacenters ook snel is toegenomen in investment grade en high yield. Deze uitgifte verandert aanzienlijk de samenstelling, looptijd en aanboddynamiek van bedrijfsobligatie-indices.
Hoewel enkele grote deals zoals die van Amazon of Alphabet in juli werden afgerond, herinnerden hun voorwaarden ons er echter aan dat de abrupte capaciteit van de markt niet grenzeloos is. Het aanbod begint prijsdiscipline op te leggen.
Die discipline is van belang omdat technische factoren direct kunnen doorwerken in de fundamentals. In de notulen van de Federal Reserve van juli werd opgemerkt dat een groeiend deel van de AI-infrastructuur werd gefinancierd door leningen, waaronder krediet verstrekt door niet-bancaire beleggers en regionale banken, en werd gewaarschuwd dat een scherpe herbeoordeling van aan AI gekoppelde winsten de financiële voorwaarden breder zou kunnen verkrappen[10]. We verwachten dat het kredietaanbod hoog zal blijven, ook in hoogrentende obligaties, waar naar verwachting 50 miljard USD zal worden opgehaald uit reeds ondertekende leases[11].
Bovendien kan de fysieke uitbouw van deze capaciteiten verschillende uitvoeringsrisico's ondervangen, aangezien verschillende Amerikaanse staten en gemeenten weerstand hebben geuit nu de tussentijdse verkiezingen naderen. Een vertraging in de capaciteitsontplooiing of tegenvallende rendementen op AI-investeringen kunnen aanzienlijke gevolgen hebben, niet alleen voor hyperscalers, maar ook voor ontwikkelaars van datacenters, nutsbedrijven en leveranciers van apparatuur.
Artificiële intelligentie is niet het enige drukpunt. De directe blootstelling aan technologie en software blijft relatief klein in de index van publieke hoogrentende obligaties – veel kleiner dan bij private kredieten, business-development companies en hefboomleningen – maar de indirecte effecten van de financieringsboom zijn breed. Het hogere aanbod van investment grade obligaties concurreert met hetzelfde vastrentende vermogen dat een stijgende herfinancieringskalender voor hoogrentende obligaties moet absorberen, terwijl de aantrekkende fusie- en overnameactiviteit nog meer potentiële emissies toevoegt. Kredietnemers die herfinancierden in 2020 en 2021 moeten nu structureel hogere coupons onder ogen zien, waardoor de markt zich sterk moet onderscheiden tussen bedrijven met een echte herfinancieringsoptie en bedrijven die afhankelijk zijn van een ononderbroken toegang tot kapitaal.
Sectordisruptie zal dat onderscheid versterken. Europese automakers worden geconfronteerd met toenemende Chinese concurrentie; voedings- en drankenbedrijven moeten zich aanpassen aan de verspreiding van GLP-1-behandelingen [12] en veranderende consumptiepatronen; chemicaliën blijven blootgesteld aan Chinese overcapaciteit en hoge energieprijzen; en delen van media en software kunnen te maken krijgen met standaardisering omdat generatieve AI de waarde van gevestigde producten en content verandert. Hoewel geen van deze krachten een uniforme verslechtering impliceert, kunnen ze wel toelaten dat de stabiliteit van de geaggregeerde index naast een diepgaande zwakte daaronder bestaat.
De markten zijn gewend geraakt aan een ongewoon interventionistisch beleidsklimaat: frequente presidentiële uitspraken, omkeringen van het handelsbeleid, operaties voor het beheer van de schatkistsschulden en de verwachting dat de Federal Reserve een ernstige verkrapping van de financiële voorwaarden zal opvangen. Die reflex heeft risicovolle activa ondersteund, maar de geloofwaardigheid ervan is niet langer onbetwist. De Schatkist bleef langlopende obligaties terugkopen, maar het beheer van de looptijd is geen vervanging voor de controle op de rentecurve of de geloofwaardigheid van de begroting. Nu de lange rente hoog is en de tekorten al groot zijn, kan ingrijpen slechts tijdelijke verlichting bieden.
De politieke kalender voegt daar nog een extra laag aan toe. De huidige verkiezingsmodellen zijn gunstig voor de Democraten in het Huis en geven de Republikeinen een nipt voordeel in de Senaat, waardoor een eensgezinde Democratische controle mogelijk is, maar verre van zeker. Een verandering in de controle door het Congres kan leiden tot meer hoorzittingen, informatieverzoeken en onderzoek naar AI-financiering, subsidies voor datacenters en nutskosten. Toch mag het risico niet worden teruggebracht tot een partijdig scenario. Verzet tegen de ontwikkeling van datacenters is al zichtbaar bij zowel Democratische als Republikeinse gouverneurs en lokale gemeenschappen.
Dit is precies het type omgeving waarin de selectie van emittenten onmisbaar wordt. Bij Candriam werken top-down kredietcyclusanalyse en bottom-up emittentenonderzoek altijd parallel, maar hun relatieve gewicht verandert met de cyclus. Wanneer spreads krap zijn, maskeert exuberantie fragiliteit en begint dispersie te stijgen; emittentenselectie moet een hogere kans op herprijzing in rekening brengen voordat de neergang zichtbaar wordt. Elke emittent heeft uiteindelijk alleen zijn bedrijfsmodel, balans, liquiditeit, operaties en toegang tot kapitaal waarmee hij zijn positie kan verdedigen.
We blijven dus positief over investment grade bedrijfsobligaties, terwijl we selectief en voorzichtig gepositioneerd zijn. We blijven de voorkeur geven aan emittenten met een BB-rating, crossover bedrijfsobligaties (split ratings) en achtergestelde uitgiften van investment grade emittenten. We blijven voorzichtig ten aanzien van kredietnemers met een CCC-rating en zwakkere B-rated kredietnemers waarvan de investeringscases te sterk afhankelijk zijn van gunstige herfinancieringsvoorwaarden. We geven de voorkeur aan defensieve bedrijven in de gezondheidszorg, telecommunicatie en geselecteerde nutsbedrijven, terwijl we gereguleerde infrastructuur onderscheiden met zichtbare rendementen van kapitaalintensieve projecten die afhankelijk zijn van onbewezen vraag. Datacenterschulden kunnen niet als geheel worden aanvaard of afgewezen: huurderskwaliteit, huurstructuur, bouwrisico, stroombeschikbaarheid, aannames tot verhoging en restwaarde van activa moeten allemaal afzonderlijk worden beoordeeld. In alle sectoren geven we de voorkeur aan bedrijven met geloofwaardige schuldafbouwtrajecten, gediversifieerde inkomsten, sterke franchises, zichtbare vrije kasstroom en het vermogen om hogere kosten door te berekenen aan klanten.
De case voor krediet blijft intact. De rendementen zijn overtuigend, de technische ondersteuning is nog steeds sterk en de algemene fundamentals zijn niet ingestort. Maar de termen veranderen. Het rendement voor de rest van 2026 en 2027 zal waarschijnlijk minder komen van een nieuwe willekeurige compressie van spreads dan van zorgvuldig geselecteerde carry, actief beheer en, net zo belangrijk, het vermijden van de kredieten waarvan de schijnbare veerkracht afhangt van het feit dat de markt nooit moeilijkere vragen stelt. Hoewel we niet het precieze moment hoeven te voorspellen waarop de cyclus draait, moeten we ons wel voorbereiden voordat het antwoord duidelijk wordt.

Bedrijfsobligaties kunnen rustig aanvoelen omdat het rendement meestal stabiel is. Maar bedrijfsobligaties zijn asymmetrisch: het opwaarts potentieel is beperkt tot de coupon, terwijl het neerwaarts potentieel permanent kan zijn als de fundamentals verzwakken of de liquiditeit verdwijnt.
[1]Bron: Bloomberg, ICE BofA Euro Corporate-index tussen 31/05/2026 en 27/08/2026
[2]Bron: Bloomberg, ICE BofA Euro High Yield-index tussen 31/05/2026 en 27/08/2026
[3] Bron: Moody’s, juli 2026
[4] Bron: Congressional Budget Office, https://www.cbo.gov/publication/61983
[5] Bron: IMF, Adapting the IMF to a Changing World
[6] Bron: Bloomberg, ICE BofA Euro Corporate-index en ICE BofA Euro High Yield-index, eind augustus 2026
[7] Bron: Bloomberg, ICE BofA Euro High Yield-index, eind augustus 2026
[8] Hyperscalers zijn grootschalige aanbieders van clouddiensten die bedrijven en organisaties een zeer schaalbare en flexibele computerinfrastructuur bieden. De Big Five van de hyperscalers zijn Alphabet, Amazon, Meta Platforms, Microsoft en Oracle.
[9] Bron: Bloomberg, augustus 2026
[10] Bron: Federal Reserve, notulen van het FOMC, 28 - 29 juli 2026, gepubliceerd op 19 augustus.
[11] Bron: Morgan Stanley Research
[12] GLP-1-behandelingen (zoals Ozempic of Wegovy) zijn een klasse geneesmiddelen die diabetes type 2 en obesitas kunnen helpen beheersen. Ze remmen de eetlust sterk, ze vertragen de spijsvertering en verminderen zo de totale calorie-inname. Ze resulteren doorgaans in een geringere consumptie van voedingsmiddelen en dranken en beïnvloeden de smaakvoorkeuren.


Krijg sneller informatie met één enkele klik