Skip to main content Skip to header search Skip to header search

Mensaje importante: Cuidado con las estafas de suplantación de identidad

Actualmente circulan mensajes y anuncios fraudulentos en plataformas de mensajería, incluido WhatsApp, que suplantan la marca Candriam y a profesionales de la inversión. Tenga en cuenta que Candriam nunca ofrece recomendaciones de inversión ni proporciona asesoramiento financiero a través de canales de redes sociales o plataformas de mensajería.

Fachada acristalada de un edificio de oficinas con espacios iluminados por la noche, ilustrando la actividad corporativa y los mercados financieros

La última vuelta del crédito: Cimientos sólidos, fisuras sutiles

Al igual que en los dos últimos años, el crédito sigue siendo la clase de activos preferida por los inversores mundiales en renta fija. La combinación de fundamentales sólidos y duraderos, poderosas fuerzas técnicas y generosos rendimientos ha convertido al crédito en un inusual ancla de estabilidad en un mundo que sigue luchando contra la volatilidad y la incertidumbre política.


La mejora de la calidad y la fuerte demanda refuerzan la estabilidad del crédito

Las empresas con grado de inversión siguen mostrando una disciplina financiera prudente, con un apalancamiento contenido, una generación de tesorería estable y una tendencia al alza de la calificación crediticia. También dentro del alto rendimiento, las tasas de impago se mantienen contenidas, las rebajas de calificación son modestas y la migración de la calidad es positiva.  Aproximadamente tres quintas partes del universo de alto rendimiento en euros se sitúa ahora en la categoría BB[1], lo que subraya una clara gravitación hacia balances más sólidos. Las condiciones técnicas han amplificado esta resistencia. Los flujos hacia el crédito han sido vigorosos y de amplia base, extendiéndose mucho más allá de los gestores especializados a los asignadores multiactivos que buscan rentas duraderas. El auge de los ETF ha transformado la dinámica del mercado, proporcionando una nueva y profunda fuente de liquidez en los segmentos de grado de inversión y alto rendimiento. A pesar de la fuerte emisión, la capacidad de absorción ha sido notable, reflejo de la fe de los inversores en esta clase de activos. Mientras tanto, los rendimientos siguen desempeñando un papel decisivo a la hora de mantener este entusiasmo. Con un rendimiento de los bonos de inversión en euros cercano al tres por ciento y de los bonos de alto rendimiento en torno al cinco por ciento[2], el carry sigue siendo tentador. Estos niveles no sólo proporcionan ingresos, sino que también amortiguan las carteras frente a una ampliación moderada de los diferenciales. Tal solidez ha planteado inevitablemente la pregunta: ¿podría ser ahora el crédito el nuevo refugio seguro?

  • Charudatta Shende - Head of Client Portfolio Management Fixed Income and Fixed Income Strategist | Candriam
    Charudatta Shende
    Head of Client Portfolio Management Fixed Income and Fixed Income Strategist

El crédito se acerca a su punto de inflexión

Sin embargo, la noción de crédito como refugio inequívoco merece un análisis más detenido. Los atributos que actualmente sustentan su fortaleza también delatan las características de un mercado que se aproxima al final de su expansión. Entradas récord, diferenciales históricamente estrechos y un grado de dispersión sorprendentemente bajo sugieren conjuntamente una fase de exuberancia típica de la dinámica de finales de ciclo. Las señales son familiares: la confianza de los inversores roza la complacencia, los sectores cíclicos rinden mejor pese a la creciente incertidumbre macroeconómica y las perturbaciones puntuales empiezan a romper la calma. Incluso dentro del grado de inversión, un puñado de incidentes idiosincrásicos, incluidas rebajas inesperadas y tensiones de liquidez entre los emisores más pequeños, nos recuerdan que la calidad no es uniformemente sólida.

Desde una perspectiva cíclica, parece que nos encontramos en el tramo final de la fase expansiva del crédito. La historia enseña que el paso de la complacencia del final del ciclo a la corrección suele ser brusco. Esto no implica un colapso inminente, sino una mayor sensibilidad a los choques. Las semillas del próximo ajuste ya son visibles. Una de ellas es el aumento de las emisiones previstas. Las fusiones y adquisiciones se están acelerando, sobre todo a medida que las grandes empresas realizan inversiones relacionadas con la inteligencia artificial que exigen una financiación considerable. Al mismo tiempo, el universo de alto rendimiento se enfrenta a un inminente muro de vencimientos en 2026 y 2027, lo que obligará a los emisores a refinanciarse a un coste más elevado que en el pasado (en 2020-2021). El consiguiente aumento de la oferta puede lastrar las valoraciones y poner a prueba la profundidad de la demanda de los inversores.

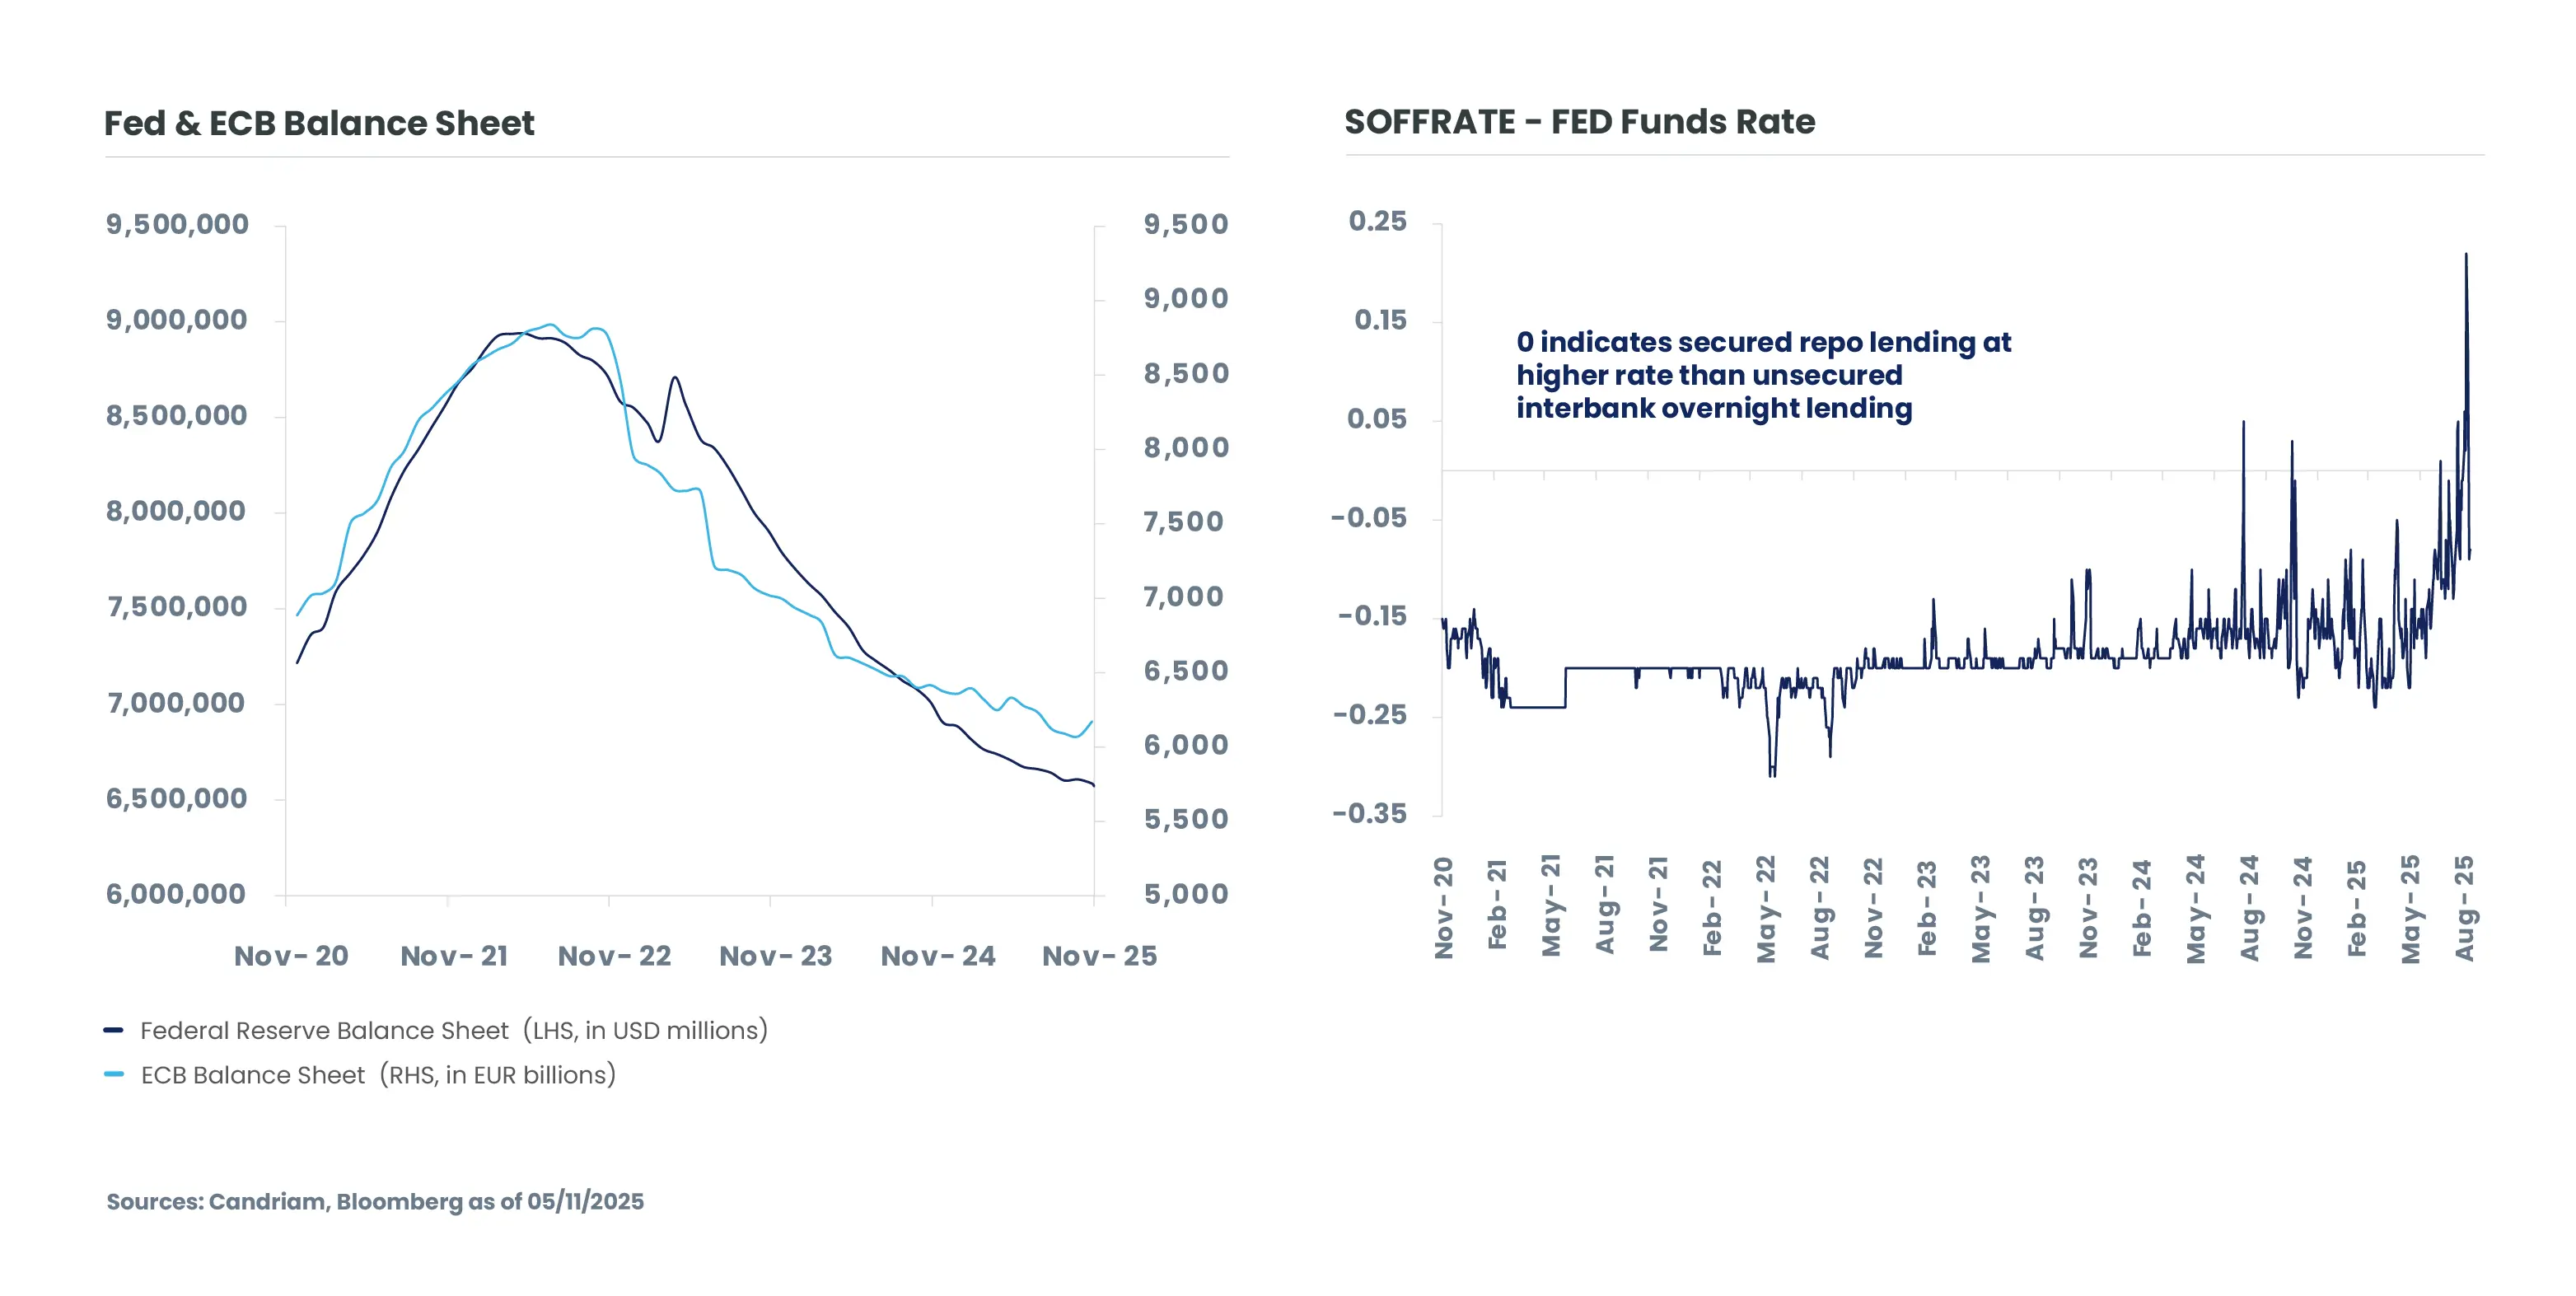
La liquidez representa otra sutil vulnerabilidad. Los balances de los bancos centrales se han contraído sustancialmente desde sus picos pandémicos. Aunque parece improbable que se produzca un nuevo endurecimiento cuantitativo, el efecto acumulativo de las reducciones anteriores está empezando a manifestarse en los mercados de financiación, como pone de manifiesto el aumento de la brecha entre el tipo de financiación a un día garantizado y el tipo de los fondos federales. Esta divergencia indica que a algunas entidades les está resultando más difícil obtener liquidez, lo que podría suponer un reto para los emisores más pequeños o débiles. La liquidez que antes actuaba como respaldo universal es ahora más selectiva.

El tercer punto de presión reside en la revalorización gradual de la deuda. La oleada de refinanciación que se avecina se producirá en un mundo de tipos más elevados que en la benigna época de 2020-2021, cuando el capital prácticamente no tenía coste. Para muchas empresas, la transición de cupones de tres por ciento a refinanciaciones de seis o siete por ciento comprimirá los ratios de cobertura de intereses y reducirá la flexibilidad financiera. Los emisores fuertes y ricos en efectivo se adaptarán; los que tienen márgenes frágiles y vencimientos abultados pueden encontrarse con realidades más duras. Esta divergencia anuncia un futuro en el que los resultados del crédito serán cada vez más idiosincrásicos.

El aumento de la dispersión exige selectividad de los emisores

En este sentido, el próximo capítulo del crédito no se definirá por un debilitamiento uniforme, sino por una dispersión cada vez mayor. Algunos sectores, en particular los que tienen poder de fijación de precios, una gobernanza sólida, una demanda estructural y una gestión prudente de los balances, seguirán rindiendo. Otros, expuestos al consumo cíclico, a la escasa liquidez, a fuertes inversiones en capital o a un apalancamiento agresivo, encontrarán el suelo menos firme bajo sus pies. La habilidad reside ahora en la discriminación: comprender qué balances pueden resistir un mundo de liquidez restringida y tipos reales más altos, y cuáles no.

Así pues, aunque mantenemos una postura positiva sobre el crédito como clase de activo, el énfasis debe desplazarse de la participación a la preparación. Las últimas fases de un ciclo crediticio no necesariamente recompensan la selectividad y la prudencia, pero las exigen. La historia demuestra que la transición de la exuberancia a la recesión rara vez se produce de forma gradual, sino que suele producirse de forma repentina, brusca y sin previo aviso. Una vez que comienza, la ventana para el ajuste se cierra rápidamente. Por ello, los inversores no pueden esperar a que el punto de inflexión sea evidente. La preparación debe preceder a la predicción. Ahora es el momento de ser exigentes, de centrarse más en la resistencia del balance, la solidez de la liquidez y la calidad de la gestión. Ser selectivo, activo y prudente ha dejado de ser una opción táctica para convertirse en una necesidad estratégica. Quienes actúen pronto, antes de que el giro se haga visible, estarán mejor situados para sortear las turbulencias cuando la complacencia dé paso a la corrección.


El crédito en la encrucijada

El crédito aún puede servir de puerto seguro en mares turbulentos, pero ya no es un puerto tranquilo. Las condiciones que lo han apoyado hasta ahora, fundamentos sólidos, flujos constantes y carry atractivo, siguen en gran medida vigentes. Lo que cambia ahora es el carácter del viaje: de la amplia marea que elevaba todos los barcos a una navegación más sutil que recompensa el discernimiento. La última vuelta del ciclo crediticio no invita a la complacencia sino a la compostura, no a la retirada sino a la vigilancia. Es, en esencia, un momento para prepararse más que para predecir, y para recordar que incluso los cimientos más sólidos pueden ocultar grietas finas pero significativas.


[1] Fuente: Bloomberg, índice ICE BoA Euro High yield, finales de noviembre de 2025
[2] Fuentes: Índices Bloomberg, ICE BofA Euro Corporate e ICE BofA Euro High Yield, finales de noviembre de 2025

Una gestión del crédito innovadora

Crédito

Para descubrir nuestras estrategias de inversión en Crédito

Últimas noticias

  • Perspectivas de crédito de Candriam

    Los mercados de crédito han resistido bien y los rendimientos siguen en niveles interesantes. Pero los diferenciales ajustados, el aumento de la emisión de bonos y la creciente dispersión hacen que la selectividad sea cada vez más importante.
  • El dilema circular del crédito

    Los mercados de crédito han pasado el verano mostrando un grado de serenidad poco probable. Las renovadas tensiones en torno al estrecho de Ormuz, las interrupciones del tráfico de petroleros y las fuertes oscilaciones de los precios del petróleo han generado repetidos episodios de inquietud en los mercados de tipos, mientras que la guerra en Ucrania, aún en curso, ha mantenido el riesgo geopolítico constantemente en el foco de atención.
  • Deuda corporativa: dominar un amplio universo

    Los mercados de deuda corporativa han evolucionado. Lo que una vez se consideraba una única clase de activos ha pasado a ser un ecosistema amplio, fragmentado y de varios niveles que abarca bonos, derivados, mercados privados, divisas y estructuras de capital, desde deuda sénior garantizada hasta instrumentos subordinados e híbridos.
  • Invertir en deuda corporativa de fin de ciclo

    Los mercados de deuda corporativa de fin de ciclo rara vez se anuncian claramente. Los diferenciales siguen siendo ajustados, los ingresos siguen estando disponibles y los activos de riesgo podrían seguir rindiendo bien. Sin embargo, bajo esta aparente estabilidad, el equilibrio está cambiando: la remuneración es más reducida, los riesgos son más idiosincrásicos y el margen de error se está reduciendo.
  • Afrontar el ciclo crediticio

    Si se le pide a un inversor de renta fija que describa el ciclo crediticio, la mayoría citará inmediatamente sus cuatro fases ya conocidas: reparación, recuperación, expansión y recesión. Conocer la terminología es sencillo. La pregunta más pertinente es: ¿por qué es importante para los resultados de una cartera?
  • Fachada acristalada de un edificio de oficinas con espacios iluminados por la noche, ilustrando la actividad corporativa y los mercados financieros

    La última vuelta del crédito: Cimientos sólidos, fisuras sutiles

    Al igual que en los dos últimos años, el crédito sigue siendo la clase de activos preferida por los inversores mundiales en renta fija. La combinación de fundamentales sólidos y duraderos, poderosas fuerzas técnicas y generosos rendimientos ha convertido al crédito en un inusual ancla de estabilidad en un mundo que sigue luchando contra la volatilidad y la incertidumbre política.
  • Vista aérea de un intercambio vial cerca de un río con árboles otoñales, ilustrando infraestructura, movilidad y medio ambiente

    Mercados de crédito: Fuerza bajo la superficie, precaución sobre ella

    Los mercados mundiales de crédito han entrado en el último trimestre de 2025 en muy buena forma. Los fundamentos empresariales siguen siendo sólidos: los beneficios en todos los sectores han sorprendido generalmente al alza, el apalancamiento es bajo y los balances son sólidos, en contraste con los balances soberanos, donde el apalancamiento sigue siendo elevado.

Buscador rápido

Obtenga información más rápidamente con un solo clic

Reciba información directamente en su bandeja de entrada