


La Fed ha alzato i tassi quando, solo pochi mesi fa, gli investitori si aspettavano tagli. Ora i mercati prevedono ulteriori strette fino al 2027, eppure le azioni statunitensi sono ancora in rialzo quest'anno. Le aspettative sugli utili hanno retto nonostante il cambiamento delle attese sulla politica monetaria. L'imminente stagione degli utili per il T3 dirà se le società saranno in grado di soddisfare tali aspettative. .
Abbiamo aumentato l'allocazione azionaria negli Stati Uniti, portandola ad un leggero sovrappeso. Questa decisione è supportata dalla nostra visione positiva sul settore tecnologico e dal miglioramento delle prospettive sugli utili. L'entità dell'ulteriore inasprimento monetario contribuirà a determinare se gli utili possono compensare la pressione sulle valutazioni.
Maggiore allocazione azionaria negli Stati Uniti
All'inizio del quarto trimestre, il contrasto tra azioni ed obbligazioni è evidente: a fine settembre l'indice S&P 500 ha guadagnato circa il 12%, mentre i Treasury USA hanno perso all'incirca il 3%. Considerando i rendimenti annuali dal 1973, una combinazione di questo tipo si è verificata soltanto in altre sette occasioni. Anche nel 1999 e nel 2013 le azioni salirono mentre i Treasury scesero; nel 1994 chiusero pressoché invariati, mentre nel 2022 entrambi subirono perdite. Le sole perdite obbligazionarie dicono poco su quanta pressione i mercati azionari siano in grado di sopportare.
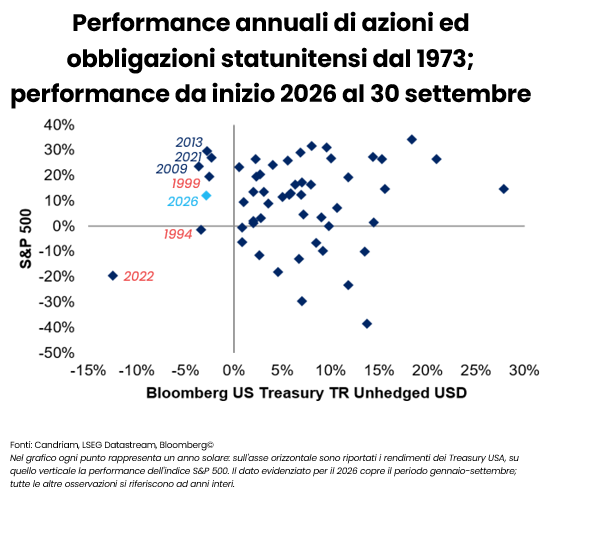
La stretta è in larga misura è già scontata
A inizio anno gli investitori si aspettavano un allentamento della Fed di circa 60 punti base entro dicembre 2026. Da allora, le attese per la fine del 2026 e del 2027 si sono orientate verso dei rialzi, una tendenza rafforzata dall'aumento di 25 punti base operato dalla Fed a settembre. Il costo presunto del capitale è cambiato sensibilmente.
La rapidità di tale cambiamento è un altro fattore importante. Un brusco incremento dei rendimenti riduce il valore attuale degli utili futuri prima ancora che le società possano dimostrare un miglioramento delle loro operazioni. Come abbiamo osservato nelle ultime settimane, persino stime al rialzo degli utili possono non bastare a compensare l'immediata pressione sulle valutazioni.
Il seguente confronto storico esamina l'andamento delle azioni in occasione di aumenti insolitamente bruschi dei rendimenti dei Treasury decennali. Negli episodi più moderati, alla debolezza iniziale ha fatto seguito un netto recupero. Gli shock dei rendimenti associati ai cicli di stretta monetaria particolarmente incisivi della Fed nel 1994, 1999 e 2022 hanno invece prodotto un andamento medio molto meno favorevole.
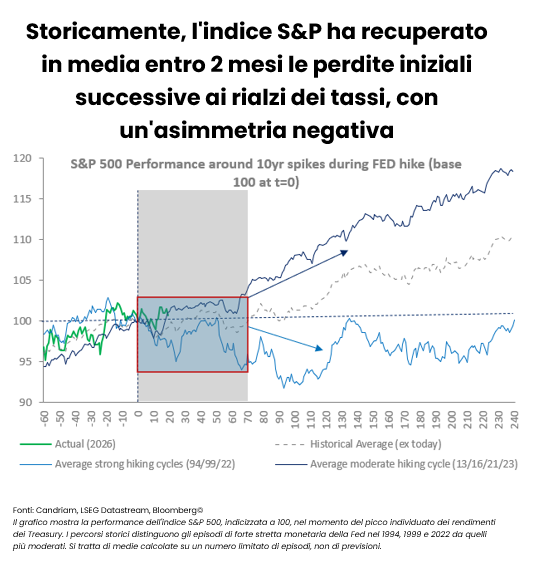
La discriminante è l'effetto sugli utili. Tassi più elevati restano gestibili finché la domanda cresce e le società aumentano i ricavi. Una stretta prolungata si ripercuote sui costi di rifinanziamento, sulle decisioni di investimento e sui consumi delle famiglie. Se le stime sugli utili smettono di salire o addirittura scendono, il danno causato dalla contrazione delle valutazioni si aggrava. Un mercato che inizialmente appare più conveniente può così perdere attrattiva.
Nell'attuale fase, i mercati scontano già un inasprimento considerevole. Lo spazio per le sorprese si riduce, ma non viene meno il peso sull'economia qualora i rialzi si concretizzassero. Il nostro scenario economico centrale contempla ulteriori interventi restrittivi limitati ed una crescita statunitense prossima al potenziale. Le revisioni al ribasso dell'inflazione core PCE negli Stati Uniti hanno dato un po' di margine alla Fed, mentre i rendimenti a lungo termine più elevati stanno già irrigidendo le condizioni di finanziamento. Una pausa a ottobre consentirebbe ai decisori politici di valutare la trasmissione dopo il rialzo di settembre.
I rendimenti reali statunitensi sono aumentati nettamente, mentre le aspettative d'inflazione sono rimaste relativamente contenute. Un'attività ed una domanda di investimenti più solide contribuiscono a spiegare la variazione e sostengono i ricavi delle imprese. L'intenso ricorso alle emissioni di debito e l'incremento del premio a termine esercitano ulteriori pressioni, senza necessariamente accrescere gli utili disponibili per far fronte a maggiori costi di finanziamento.
Anche un'eventuale pausa della Fed lascerebbe quindi le società alle prese con un costo del capitale elevato. La tesi a favore delle azioni si basa sulla loro capacità di crescere in queste condizioni. Ulteriori pressioni inflazionistiche o un altro brusco rialzo dei rendimenti renderebbero più difficile sostenerla.
I risultati contano più delle promesse
Gli investimenti delle società statunitensi si stanno estendendo oltre l'IA, raggiungendo anche le apparecchiature tradizionali, mentre i consumi delle famiglie continuano a crescere. Ciò offre una base più solida ai ricavi, ma l'imminente stagione degli utili dovrà chiarire quanta parte di questa crescita si tradurrà in profitti al netto dei costi più alti.
Le attese positive sulla crescita degli utili vanno ben oltre il prossimo trimestre. Le stime del consensus indicano per il 2027 un incremento degli utili di circa il 17% per l'indice S&P 500, del 24% per i mercati emergenti e del 20% per il Giappone, a fronte di circa il 12% per l'Europa. Le recenti revisioni al rialzo sono state particolarmente marcate in Giappone e nei mercati emergenti. Queste previsioni supportano le nostre preferenze regionali, ma fissano anche un obiettivo ambizioso da raggiungere.
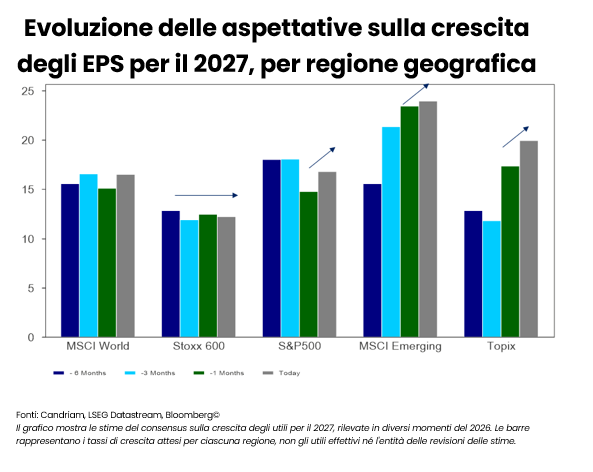
Il settore tecnologico contribuisce in misura significativa al miglioramento delle aspettative sugli utili, rendendo i suoi risultati particolarmente importanti. Gli impegni di spesa per l'IA devono tradursi in ricavi e generazione di liquidità. Un ulteriore incremento dei budget di investimento, tuttavia, offrirà garanzie limitate a meno che i rendimenti attesi non diventino più concreti.
Le guidance chiariranno se i margini possono resistere ai costi più elevati e se i clienti confermano i propri piani di spesa. Le reazioni del mercato saranno altrettanto indicative. Risultati solidi che non riuscissero a sostenere le quotazioni suggerirebbero che le aspettative degli investitori hanno superato quanto le imprese sono in grado di realizzare. Ciò avviene in un contesto in cui la leadership degli utili è concentrata, lasciando meno spazio a delusioni da parte delle società che trainano l'indice.
Questa dipendenza si estende all'economia. La ricchezza derivante dagli investimenti azionari, alimentata in larga misura dal settore tecnologico negli ultimi anni, ha aiutato le famiglie statunitensi a mantenere i consumi nonostante la crescita più lenta dei salari e l'aumento dei prezzi. Una correzione duratura dei mercati potrebbe frenare la spesa e ripercuotersi sui ricavi societari. In sintesi, la capacità di conseguire gli utili attesi è importante sia per le valutazioni odierne sia per la domanda ipotizzata nelle previsioni future.
La nostra strategia "barbell" tra tecnologia e sanità risponde a questa concentrazione. La tecnologia consente di beneficiare della crescita degli utili trainata dagli investimenti; la sanità aggiunge una componente di domanda meno dipendente dalla spesa in conto capitale. Entrambi i settori hanno mostrato una buona tenuta negli episodi di stretta, sia moderati sia più incisivi. Durante il recente rialzo dei rendimenti, inoltre, la sanità ha resistito meglio dei servizi di pubblica utilità e dei beni di prima necessità, riducendo la dipendenza dell'allocazione difensiva da un calo dei tassi.
All'Europa serve più di un semplice rimbalzo
Durante il recente shock dei tassi, le azioni europee hanno già subito una flessione significativa. I confronti storici indicano un notevole potenziale di recupero se la successiva stretta resterà limitata. In quest'ottica, le prospettive economiche meno favorevoli della regione non escludono una ripresa più vigorosa dei mercati, partendo da livelli depressi.
Questa possibilità è però ostacolata da timori politici e fiscali. L'ampliamento degli spread sovrani nell'area geografica fa salire i costi di finanziamento senza migliorare la domanda delle società. La spesa pubblica tedesca sostiene l'attività, ma le preoccupazioni fiscali in altri paesi limitano l'impulso per la regione. Una stabilizzazione degli spread ed una domanda privata più robusta rafforzerebbero la tesi di investimento. Per ora manteniamo una posizione neutrale, privilegiando sempre le azioni giapponesi ed i mercati emergenti.
Gli stessi vincoli europei avvalorano la nostra preferenza per la duration dei titoli di Stato core, che può compensare l'esposizione azionaria qualora la crescita regionale deluda le attese. Quando gli spread sono contenuti, il credito offre minori margini di apprezzamento legati a utili più elevati, mentre i debitori devono comunque sostenere costi di rifinanziamento maggiori. Restiamo selettivi e prudenti sull'high yield statunitense, con una visione positiva sul debito dei mercati emergenti in valuta locale.
L'oro continua a svolgere una funzione di diversificazione, sebbene rendimenti reali in aumento possano limitarne il contributo nel breve periodo. Non ci si deve aspettare che compensi ogni battuta d'arresto delle azioni, soprattutto se dovuta ad un nuovo shock dei tassi.
La nostra maggiore allocazione azionaria negli Stati Uniti si accompagna quindi alla duration core europea e ad un mix più ampio di fonti di utili. Il costante raggiungimento dei risultati attesi giustificherebbe il mantenimento del rischio aggiuntivo; guidance sugli utili meno favorevoli, unitamente ad un'inflazione persistente, imporrebbero invece di ridurlo. All'inizio dell'ultimo trimestre siamo disposti a mantenere un sovrappeso azionario, distribuendo la protezione tra diverse classi di asset anziché fare affidamento su un rapido ritorno ai tagli della Fed. Tra poche settimane sapremo se Wall Street potrà tornare a festeggiare la stagione degli utili societari, come avvenuto nei trimestri precedenti.
Convinzioni e view di Candriam
La tabella seguente è un indicatore delle principali esposizioni edei principali moveimenti all'interno di un modello di portafoglio diversificato bilanciato.
Legenda
-
Fortemente positiva
-
Positiva
-
Neutrale
-
Negativa
- Fortemente negativa
- Nessuna variazione
- Esposizione ridotta
- Esposizione aumentata
| Posizionamento (orientamento attuale) | Variazione | |
|---|---|---|
| Azioni globali |
|
|
| Stati Uniti |
|
|
| EMU |
|
|
| Europa ex-EMU |
|
|
| Giappone |
|
|
| Mercati emergenti |
|
|
| Obbligazioni |
|
|
| Europa |
|
|
| Europe core |
|
|
| Paesi europei periferici |
|
|
| Investment Grade Europa |
|
|
| High Yield Europa |
|
|
| Stati Uniti |
|
|
| Stati Uniti |
|
|
| IG Stati Uniti |
|
|
| HY Stati Uniti |
|
|
| Mercati emergenti |
|
|
| Debito pubblico HC |
|
|
| Debito pubblico LC |
|
|
| Valute |
|
|
| EUR |
|
|
| USD |
|
|
| GBP |
|
|
| AUD/CAD/NOK |
|
|
| JPY |
|
Monthly Coffee Break
Aggiornata ogni mese, questa sezione fornisce analisi di esperti e approfondimenti strategici. Rimani informato sulle nostre ultime prospettive e allocazioni di mercato.
-
 Monthly Coffee Break, Alternative Investments
Dispersion and Trends Drive Opportunities
September was characterised by resilient global economic activity, persistent inflationary pressures and increasing concerns over monetary tightening and geopolitical risks. In the United States, economic momentum remained robust, supported by AI-related investment and resilient consumption, despite signs of labour market moderation. In Europe, economic indicators continued to improve, with manufacturing and services PMIs signalling greater resilience. -
 Monthly Coffee Break, Asset Allocation
Gli utili al centro dell'attenzione
La Fed ha alzato i tassi quando, solo pochi mesi fa, gli investitori si aspettavano tagli. Ora i mercati prevedono ulteriori strette fino al 2027, eppure le azioni statunitensi sono ancora in rialzo quest'anno. Le aspettative sugli utili hanno retto nonostante il cambiamento delle attese sulla politica monetaria. L'imminente stagione degli utili per il T3 dirà se le società saranno in grado di soddisfare tali aspettative. . -
 Monthly Coffee Break, Equities
La prova degli utili
Dopo una fase in cui i solidi utili hanno aiutato i mercati azionari ad assorbire i crescenti tassi di interesse, il rialzo dei rendimenti obbligazionari ha iniziato a pesare maggiormente sul sentiment nei confronti delle azioni. La stagione degli utili per il terzo trimestre metterà ora alla prova la capacità delle imprese di sostenere la fiducia del mercato con risultati robusti e guidance credibili. Le aspettative sugli utili continuano a salire: è un punto di partenza incoraggiante, ma alza anche l'asticella per le società. -
 Monthly Coffee Break, Fixed Income
Sovrappeso confermato sulla duration dei tassi in euro
Dopo il brusco sell-off di settembre, conserviamo un moderato sovrappeso sulla duration nel segmento da due a cinque anni. I rendimenti reali più elevati hanno reso le valutazioni più interessanti, ma la nostra convinzione resta limitata. L'argomento più solido rimane la politica monetaria: i mercati scontano un tasso terminale della Fed intorno al 4,75% , lasciando spazio a un ciclo restrittivo meno esteso, che favorirebbe le scadenze più brevi.