Titoli azionari europei: la tecnologia resiste al leggero calo dei mercati azionari europei
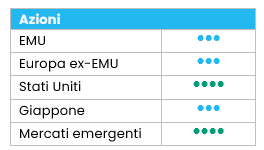
Le azioni europee sono leggermente diminuite dall'ultimo comitato azionario di aprile, in un contesto caratterizzato da diversi venti contrari sul fronte macroeconomico. Il fallimento dei negoziati per il cessate il fuoco in Medio Oriente ha riacceso i timori geopolitici e interrotto le supply chain. Al contempo, l'inflazione nell'Eurozona è inaspettatamente salita al 3,0%[1], inducendo la Banca centrale europea ad assumere una posizione più hawkish, che ha costretto gli investitori a scontare imminenti rialzi dei tassi di interesse. In questo contesto, l'information technology ha conseguito una solida performance, avvicinandosi sempre più a quella del settore energetico dall'inizio dell'anno[2].
L'information technology in cima alla classifica
Dall'ultimo comitato, l'information technology ha esibito di gran lunga la migliore performance settoriale[3]. Il settore è stato sostenuto dai semiconduttori, che hanno beneficiato di utili per il primo trimestre superiori alle attese, dei maggiori investimenti da parte degli hyperscaler e dell'aumento degli ordini da diversi mercati finali, tra cui automobilistico e industriali. Per contro, software e servizi IT hanno continuato a risentire dei timori relativi a potenziali disruption indotte dall'IA.
Escludendo l'IT, solo un settore ha registrato una performance positiva nel periodo: i materiali, che sono lievemente saliti grazie ai titoli dei metalli e minerari. Questi ultimi sono stati sospinti dalle impennate dei prezzi spot di rame, alluminio e minerale di ferro.
Tutti gli altri settori hanno perso terreno nel periodo, senza una chiara dispersione tra ciclici e difensivi.
Tra i settori ciclici, i beni di consumo discrezionali e l'immobiliare sono stati i fanalini di coda, penalizzati da una combinazione deleteria di crescente inflazione al consumo e forte aumento dei tassi di interesse a lungo termine. I finanziari e gli industriali si sono dimostrati più resilienti, sebbene abbiano comunque chiuso il periodo in territorio negativo.
Riguardo ai settori difensivi, la sanità ha sottoperformato in modo significativo a causa di una rotazione settoriale sfavorevole. Anche l'energia ha sottoperformato in seguito alla brusca flessione dei prezzi del greggio innescata da una fragile tregua in Medio Oriente. Anche i beni di prima necessità e i servizi di pubblica utilità sono calati, sebbene in misura minore.
In termini di capitalizzazione di mercato, la performance si è ampliata. Dall'ultimo comitato, le small cap hanno sovraperformato sia le mid cap che le large cap, sostenute da valutazioni interessanti e dal loro profilo domestico.
Revisioni positive degli utili per IT ed energia
Secondo i dati Bloomberg all'8 maggio 2026, gli EPS europei dovrebbero crescere del +12% nel 2026. I beni di consumo discrezionali rimangono il settore con la crescita prevista più elevata, pari al 55% grazie a favorevoli effetti di base. Seguono i materiali al 29% e i servizi di comunicazione al 20%. La sanità e i beni di prima necessità sono i settori con l'espansione attesa degli EPS più contenuta, pari al 3% ciascuno[4].
Dall'ultimo comitato azionario, i multipli di valutazione europei sono rimasti invariati, con il P/E forward a 12 mesi ancora a 15,3x. IT e industriali restano i settori più costosi, scambiati rispettivamente a 32,7x e 23,5x, mentre energia e finanziari si confermano i più economici, rispettivamente a 8,8x e 11,1x, secondo i dati Bloomberg all'8 maggio 2026.
Le stime sugli utili per il 2027 si attestano al +9% a livello di MSI Europe, con il 51% di revisioni degli utili positive nell'arco di un mese. L'IT (56%) e l'energia (54%)[5] hanno evidenziato le migliori revisioni.
Upgrade del settore sanitario europeo a +1
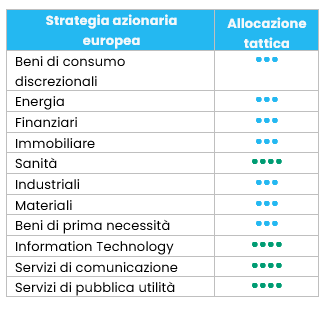
Abbiamo rivisto al rialzo la sanità europea da neutrale a +1, per allinearla al rating assegnato al sotto-settore farmaceutico, biotecnologie e life science (che rappresenta l'89% dell'indice sanitario europeo). L'intervento ha permesso inoltre di allineare il rating a quello statunitense. Abbiamo mantenuto invariati gli altri rating.
Titoli azionari statunitensi: gli utili robusti sostengono il mercato
La tecnologia guida il rimbalzo
Lo scorso mese le azioni statunitensi hanno conseguito un'ottima performance, con l'indice MSCI USA che ha guadagnato oltre il 6%[6] dall'ultimo comitato azionario, sostenuto da dati macroeconomici resilienti e da una solida stagione degli utili. Sebbene i rischi geopolitici, soprattutto in Medio Oriente, rimangano al centro dell'attenzione, gli investitori hanno posto maggiore enfasi sui fondamentali.
A uno sguardo più attento, le dinamiche di performance sono state più eterogenee. I settori ciclici hanno accumulato ritardi rispetto al più ampio mercato. I finanziari hanno esibito la maggiore sottoperformance, sulla scia dei crescenti timori inflazionistici e della costante pressione esercitata dai tassi di interesse. Anche i titoli difensivi hanno mostrato un andamento contrastante, con in particolare la sanità e i servizi di pubblica utilità che hanno sottoperformato il mercato generale. Questa dinamica suggerisce un riposizionamento del mercato.
L'information technology ha tratto vantaggio dalla rotazione del mercato ed è stato il principale driver della performance. Il settore ha registrato solidi utili, trainati dalla persistente domanda legata all'intelligenza artificiale e dai continui investimenti nei data center. Gli analisti hanno continuato a rivedere al rialzo le stime sugli utili, in particolare per i semiconduttori e gli hardware tecnologici. I recenti dati sugli utili hanno confermato ancora una volta la solidità dell'ecosistema dell'IA, rafforzando la fiducia nella sostenibilità di questi trend.
Da una prospettiva di stile, il mercato è rimasto nel complesso equilibrato, ma nelle ultime settimane è tornato a privilegiare più chiaramente il segmento growth. La partecipazione al mercato si è ampliata rispetto all'inizio dell'anno, con le large e le small cap che hanno contribuito al rialzo.
Nel complesso, la leadership di mercato si sta nuovamente concentrando sulla tecnologia statunitense, sintomo di una mentalità più costruttiva e votata alla propensione al rischio. Infatti, gli investitori tornano a puntare sempre più sui temi della crescita strutturale.
Una solida stagione degli utili
Dato questo rinnovato interesse per il segmento growth e la dinamica degli utili, l'attenzione si sposta naturalmente verso i fondamentali sottostanti che sostengono il mercato, in particolare la solidità dell'attuale ciclo degli utili. Il quadro rimane robusto, sostenuto da una crescita vigorosa e da revisioni positive. In particolare, secondo JP Morgan l'83% delle società comprese nell'indice S&P 500 che hanno pubblicato i risultati ha superato le stime, con una crescita degli utili del +23% su base annua e sorprese al rialzo pari al 18%[7].
Sulla scia di questi risultati per il primo trimestre, le aspettative future restano positive. Le azioni statunitensi dovrebbero registrare una crescita degli utili nei prossimi 12 mesi del 22%[8], a sottolineare il vigore dell'attuale ciclo. L'information technology permane il principale driver della crescita degli utili, con dinamiche molto più solide rispetto al mercato generale[9].
In questo contesto, le azioni statunitensi sono scambiate a un rapporto prezzo/utili forward a 12 mesi pari a 22, superiore alle medie di lungo periodo ma sostenuto da una forte crescita degli utili. L'information technology appare più costoso in termini assoluti, ma rispetto alla media quinquennale il settore sembra ancora interessante, poiché la recente espansione degli utili ha superato l'andamento dei prezzi.
Adeguamenti al posizionamento nei sotto-settori
Manteniamo il nostro attuale posizionamento settoriale e restiamo fiduciosi nelle nostre principali convinzioni: sanità, servizi di pubblica utilità e information technology.
Il settore sanitario è sostenuto da una migliore visibilità sulle politiche, da una crescita trainata dall'innovazione e da interessanti valutazioni relative, soprattutto nel segmento farmaceutico e biotecnologie.
I servizi di pubblica utilità beneficiano di una forte visibilità sulla crescita della domanda, sospinti da fattori strutturali quali l'elettrificazione e l'aumento dei consumi energetici sulla scia dell'IA. Nei prossimi dodici mesi gli utili dovrebbero crescere nella fascia bassa dei valori a due cifre, mentre le valutazioni restano ragionevoli.
Nell'information technology, la domanda strutturale rimane robusta, in particolare negli hardware e nei semiconduttori legati alle infrastrutture di IA e alla trasformazione digitale.
Tra i finanziari, abbiamo declassato il segmento assicurativo da neutrale a -1. Sebbene i risultati per il primo trimestre siano stati eccezionalmente solidi, la performance delle sottoscrizioni ha beneficiato di una base di confronto favorevole per le perdite da catastrofi, rendendo difficilmente sostenibili gli attuali livelli di redditività. Le dinamiche tariffarie sia nell'assicurazione auto personale sia nelle assicurazioni property stanno iniziando ad attenuarsi, mentre l'adeguatezza delle riserve nel ramo della responsabilità civile continua a rappresentare un rischio di coda, a causa della persistente inflazione sociale e delle pressioni derivanti da contenziosi. Sebbene i maggiori proventi da investimenti continuino a fornire sostegno, non riteniamo che saranno sufficienti a compensare la minore disciplina di sottoscrizione. Il declassamento del segmento assicurativo non modifica la nostra posizione neutrale sui finanziari nel loro complesso.
Titoli azionari emergenti: in forte ripresa
Ad aprile 2026 le azioni dei mercati emergenti hanno recuperato notevole terreno. Nel corso del mese la classe di asset è salita in modo significativo: gli indici di riferimento non solo hanno recuperato le perdite precedenti, ma hanno raggiunto nuovi massimi storici[10], sostenuti da un ritorno generalizzato della propensione al rischio degli investitori e da un netto miglioramento delle aspettative geopolitiche.
Il principale catalizzatore di questo rimbalzo è stato il cambiamento nella narrazione geopolitica sul Medio Oriente, con l'annuncio di un cessate il fuoco temporaneo tra Stati Uniti e Iran che ha ridotto in maniera sostanziale i rischi di coda nel breve termine. Sebbene non sia stata ancora raggiunta un'intesa definitiva, la semplice ripresa del dialogo diplomatico di alto livello è stata sufficiente a indurre i mercati a scontare una maggiore probabilità di un'eventuale normalizzazione dei flussi energetici, soprattutto attraverso lo Stretto di Hormuz. Questa rivalutazione del rischio geopolitico ha innescato un deciso aumento della propensione al rischio.
La performance nei mercati emergenti si è concentrata principalmente nell'Asia settentrionale, dove i mercati fortemente orientati alla tecnologia hanno trainato il rally. Corea e Taiwan hanno generato rendimenti elevati[11], sostenuti da solidi utili per il primo trimestre e da previsioni future sempre più ottimistiche per i semiconduttori e l'ecosistema generale della supply chain dell'IA. I costanti impegni di investimento da parte degli hyperscaler globali hanno rafforzato la fiducia nella sostenibilità del ciclo tecnologico, determinando significative revisioni al rialzo delle attese sugli utili e sostenendo un re-rating in tutto il settore.
Al di fuori dell'Asia, i guadagni sono stati più contenuti ma, nella maggior parte delle regioni, sono rimasti positivi. I mercati dell'America Latina e della regione CEEMEA hanno partecipato in misura minore al rally, alla luce di una combinazione di fattori interni e sensibilità residua alla volatilità dei prezzi delle commodity.
Sul fronte delle commodity, il greggio Brent è diminuito del 3,7%. L'oro e l'argento sono scesi rispettivamente dell'1,1% e dell'1,8%. I rendimenti statunitensi hanno concluso il mese al 4,40%[12].
Outlook e driver
Una caratteristica distintiva di aprile è stata la crescente capacità del mercato di guardare oltre le tensioni geopolitiche. Lo shock legato all'Iran ha inizialmente innescato una riduzione del rischio, un aumento dei prezzi energetici e una revisione delle aspettative sulle banche centrali. La successiva ripresa dei mercati emergenti ha messo in luce una resilienza di fondo, suggerendo che gli investitori distinguono sempre più chiaramente tra turbolenze macro temporanee e tendenze degli utili più durature. Questo cambiamento è particolarmente importante per i mercati emergenti dove, da una prospettiva storica, la sensibilità alla liquidità globale e agli shock esterni ha amplificato le oscillazioni del mercato. Al contempo, aprile ha rafforzato l'importanza degli utili come principale sostegno della performance. Nonostante la maggiore incertezza, le aspettative sugli utili per il 2026 hanno continuato a mostrare un trend rialzista in tutte le regioni. Questa resilienza avvalora l'opinione secondo cui la domanda sottostante, soprattutto nella tecnologia, rimane intatta. Nel frattempo, i mercati emergenti continuano a essere scambiati con uno sconto significativo rispetto agli omologhi sviluppati, con margini di re-rating man mano che la visibilità macro migliora.
La solidità dell'ecosistema dell'IA e dei semiconduttori resta un pilastro centrale del caso di investimento nei mercati emergenti. Taiwan e Corea rimangono profondamente integrati nella supply chain globale dell'IA attraverso semiconduttori, memorie, capacità di fonderia e infrastrutture hardware. Ciò posiziona i mercati emergenti come beneficiari diretti di uno dei temi della crescita secolare più importanti a livello globale. Gli investimenti legati all'IA continuano ad aumentare e la domanda di semiconduttori permane robusta, il che può fornire un sostegno duraturo per gli utili.
Nell'attuale clima di tensioni, la Cina ha rappresentato un fattore di stabilizzazione. In questo contesto, il piano annunciato per una visita statunitense di alto livello in Cina prevista a maggio assume un significato particolare. Qualsiasi progresso verso migliori relazioni bilaterali e gli sforzi per stabilizzare la situazione in Medio Oriente potrebbero rafforzare la fiducia nelle prospettive esterne della Cina e, per estensione, sostenere il sentiment nei mercati emergenti.
Nel complesso, per i mercati emergenti la combinazione di esposizione alla crescita strutturale, leva ciclica, sostegno alle valutazioni e posizionamento piuttosto modesto degli investitori rappresenta un argomento convincente a favore di una riallocazione. In un contesto segnato dall'incertezza geopolitica ma fondamentali resilienti, i mercati emergenti non solo stanno resistendo meglio agli shock, ma si stanno gradualmente posizionando come protagonisti di un ciclo azionario globale più ampio ed equilibrato.
Aggiornamento del posizionamento
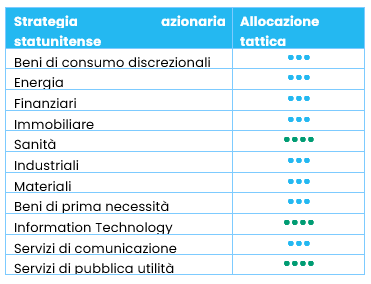
Nel periodo non abbiamo modificato i rating. A livello regionale, manteniamo un sovrappeso su Corea e Taiwan, data la solidità del settore tecnologico. Sul fronte settoriale, conserviamo un sovrappeso sulla tecnologia. Confermiamo una posizione neutrale nei settori energetico e dei materiali, monitorando le potenziali opportunità.
Regioni
Corea: sovrappeso
Manteniamo un sovrappeso sulla Corea, paese sostenuto da revisioni degli utili molto positive per i "pesi massimi" dell'indice, in particolare Samsung Electronics e SK Hynix. La traiettoria delle revisioni rimane tra le più solide nei mercati emergenti, in linea con l'esposizione della Corea alle dinamiche dei semiconduttori in generale e della memoria in particolare.
Taiwan: sovrappeso
Manteniamo un sovrappeso su Taiwan sulla scia della robusta dinamica degli utili nel settore tecnologico. Taiwan rimane centrale nella supply chain globale dei semiconduttori e la composizione del suo indice è fortemente orientata verso la tecnologia, rendendolo un beneficiario diretto dei cicli di revisioni positive e della pregevole domanda nel settore.
Cina: neutrale
Restiamo neutrali sulla Cina poiché le revisioni degli utili continuano a rimanere indietro e le valutazioni sono sostanzialmente in linea con le medie storiche. In Cina continuiamo a privilegiare l'esposizione onshore (Azioni A) rispetto ai titoli quotati a Hong Kong, in quanto presenta un peso relativamente maggiore del comparto tecnologico e in genere una sensibilità più elevata alle misure nazionali di supporto. Dal punto di vista geopolitico, l'incontro tra Trump e Xi sembra aver ridotto i rischi di coda nel breve termine e avvalora l'ipotesi che l'apice delle tensioni bilaterali possa essere ormai alle nostre spalle. La concorrenza strutturale dovrebbe persistere nel lungo periodo, il che rafforza la necessità di rimanere selettivi e disciplinati.
India: neutrale
Restiamo neutrali sull'India poiché il mercato ha sottoperformato, ma le valutazioni permangono superiori alle medie storiche, riducendo il sostegno alle valutazioni in un frangente in cui la dinamica degli utili si è indebolita. Continuiamo a credere nella solidità strutturale a lungo termine dell'India. Tra i rischi a breve termine figurano valutazioni ancora elevate, tensioni geopolitiche e l'incertezza che circonda i dazi globali, con possibili ripercussioni sul sentiment e sui settori che esportano all'estero.
Settori
Energia: neutrale
Nel complesso, restiamo neutrali sul settore energetico, con un approccio più costruttivo alla strategia standard, in attesa di maggiore chiarezza sul percorso di normalizzazione dei rischi legati allo Stretto di Hormuz. L'andamento a breve termine del settore rimane molto sensibile agli sviluppi geopolitici e alla volatilità del prezzo del greggio, il che suggerisce di adottare un approccio paziente e selettivo piuttosto che puntare su una posizione direzionale netta. Nell'ambito della nostra strategia ESG, continuiamo a privilegiare l'esposizione alle energie rinnovabili, vista la crescente domanda di diversificazione energetica.
Materiali: neutrale
Manteniamo una posizione neutrale sui materiali, bilanciando la domanda strutturale favorevole per alcuni metalli con i venti contrari derivanti da un dollaro forte e da un posizionamento affollato degli investitori, soprattutto nei metalli preziosi. All'interno dell'universo, continuiamo a individuare opportunità selettive nei metalli connessi all'industria e alla transizione energetica, come l'alluminio, il rame e il nichel, dove dinamiche idiosincratiche di domanda e offerta possono ancora creare configurazioni interessanti.
Retail: sovrappeso
Manteniamo un giudizio neutrale sul settore dei beni di consumo discrezionali ma un sovrappeso sul retail, molto esposto alla Cina e scambiato a valutazioni relativamente contenute. Il caso di investimento è supportato da un comportamento competitivo più razionale, che potrebbe determinare una migliore redditività e un potenziale re-rating. Tuttavia, riconosciamo che questo processo potrebbe richiedere tempo per concretizzarsi.
Tecnologia: sovrappeso
Manteniamo un sovrappeso sulla tecnologia, sostenuta da forti revisioni degli utili e da un positivo flusso di notizie in tutta la supply chain. Nei mercati emergenti, la tecnologia continua a offrire la combinazione più evidente di dinamica degli utili e solidità dei temi strutturali, rafforzata dal nostro sovrappeso regionale in Corea e Taiwan, dove il ciclo di revisioni rimane particolarmente favorevole.
[1] Fonte: Eurostat, aprile 2026
[2] Fonte: MSCI IT: +24.5% YTD (vs +28.7% MSCI Energy) – 30 aprile 2026
[3] Tutte le performance si riferiscono all'indice MSCI Europe e ai suoi sottosegmenti – 30 aprile 2026
[4]Fonte: Bloomberg - 8 maggio 2026
[5] Fonte: Bloomberg - 8 maggio 2026
[6] Fonte: Bloomberg - 8 maggio 2026
[7] Fonte: JP Morgan – 1° maggio 2026
[8] Fonte: Bloomberg - 8 maggio 2026
[9]Fonte: Bloomberg - 8 maggio 2026
[10] Fonte: MSCI Emerging Markets Index (Net Return): +12.67% - Aprile 2026
[11] Fonte: MSCI Korea: +38.2% & MSCI Taiwan: +26.2%
[12]Fonte: Bloomberg al 1° maggio 2026.


