Sommario esecutivo
L'esposizione al clima sta diventando parte dell'analisi del credito, eppure non esiste un modo universalmente accettato di misurarla. Gli indici possono differire in termini di portata, dati e metodologia, lasciando gli investitori con beta climatici contrastanti* per lo stesso titolo.
Una ricerca condotta dal presidente KEDGE-Candriam 'Finance Reconsidered' sostiene che questa dispersione - l'incertezza sul beta climatico - è finanziariamente rilevante: le obbligazioni con maggiore incertezza sono state storicamente associate a rendimenti successivi più elevati, indipendentemente dalla loro esposizione al clima misurata.
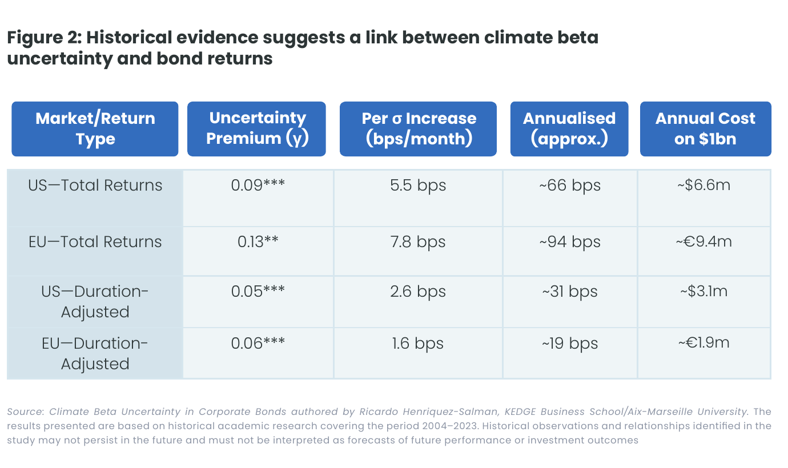
Per gli investitori del credito, il documento pone pertanto una domanda più utile di “Quale indice ha ragione?”: quanto è robusta la valutazione climatica di un emittente tra i vari metodi e quanta incertezza dovrebbe riflettersi negli spread, nella selezione e nel rischio di portafoglio?
L'implicazione è chiara: L’analisi del credito attenta al clima dovrebbe confrontare diversi segnali, testare ciò che motiva la resilienza apparente e distinguere l’esposizione specifica degli emittenti dalla duration e dagli effetti sovrani.
*Il beta climatico misura come si muovono i rendimenti di un'obbligazione con una proxy sul rischio climatico.
Punti chiave
- Un punteggio climatico non è sufficiente. Il confronto tra set di dati e metodologie può rivelare l’incertezza che un singolo indice può nascondere.
- I principali eventi climatici o normativi possono migliorare la scoperta dei prezzi aiutando i mercati a rivalutare gli emittenti realmente esposti.
- La duration può assomigliare alla resilienza climatica. Gli investitori dovrebbero separare gli effetti di credito sui tassi di interesse, sovrani e specifici per l’emittente.
- Per la costruzione del portafoglio, un approccio multidimensionale può combinare rischi fisici e di transizione con indicatori prospettici e analisi dell'incertezza.


 ;


