Il mese di marzo è stato dominato dallo shock in Medio Oriente, poiché l'escalation del conflitto tra Stati Uniti e Iran e le tensioni nello Stretto di Hormuz hanno fatto impennare i prezzi energetici e ravvivato i timori inflazionistici a livello globale. Per l'Europa, il quadro macro è ora più complesso: l'attività aveva mostrato un timido miglioramento all'inizio del 2026, sostenuta in parte dalle misure fiscali, soprattutto in Germania, ma marzo ha mostrato chiari segnali di un calo del sentiment nei servizi e di una minore fiducia dei consumatori, proprio mentre le economie dell'Eurozona affrontavano un altro shock energetico esogeno. L'esposizione diretta dell'Europa ai flussi petroliferi di Hormuz è limitata, ma la sua dipendenza dall'energia importata la rende molto vulnerabile ai prezzi più elevati di petrolio e gas. Negli Stati Uniti, la crescita sembrava resiliente all'inizio del mese, ma il potere d'acquisto delle famiglie era sempre più minacciato dal rincaro della benzina, dai dazi e dai tassi ancora restrittivi, rafforzando la posizione attendista della Fed. Nel complesso, sono state le dinamiche geopolitiche, piuttosto che la domanda interna, a determinare le aspettative macro e di politica economica a livello globale.
Il mese di marzo 2026 passerà probabilmente alla storia come uno dei più difficili per gli investitori. A parte il petrolio e il dollaro USA, quasi nessun asset è salito. A marzo le azioni globali hanno perso notevole terreno in tutte le principali regioni, con quelle statunitensi che hanno sovraperformato le omologhe europee. Tuttavia, il calo è stato particolarmente marcato in Giappone e Corea, con rendimenti negativi a due cifre nel periodo, poiché questi paesi sono particolarmente esposti al blocco dello Stretto di Hormuz. A livello settoriale, l'energia ha sovraperformato ed è stato l'unico settore a conseguire rendimenti medi positivi. I titoli dei consumi e degli industriali sono stati i fanalini di coda nel periodo.
Nel reddito fisso, i rendimenti sovrani sono aumentati poiché i mercati hanno ridimensionato le aspettative di allentamento da parte della Fed e hanno scontato un impulso inflazionistico più persistente; anche le attese sui tassi dell'Eurozona sono salite, poiché gli investitori si sono chiesti fino a che punto la BCE potesse ignorare lo shock energetico. I mercati del credito si sono indeboliti, con spread più ampi e rendimenti negativi nell'intero segmento. Le commodity hanno nettamente sovraperformato, trainate dal greggio e dal gas naturale, poiché le interruzioni del trasporto marittimo e i danni alle infrastrutture hanno alimentato i timori di una più ampia contrazione dell'offerta. I mercati valutari hanno verosimilmente seguito lo stesso andamento: dai rendimenti statunitensi più elevati e dal deterioramento della propensione al rischio si può desumere una tendenza al rafforzamento del dollaro e un maggiore sostegno alle valute difensive.
Nel mese l'indice HFRX Global Hedge Fund EUR ha ceduto il -3,15%[1].
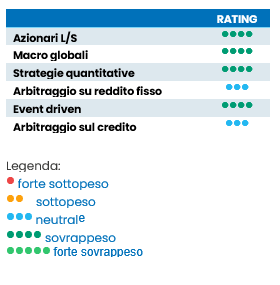
Azionari L/S
Marzo si è rivelato un mese complesso per le strategie azionarie long/short, poiché lo shock in Medio Oriente, l'aumento dei prezzi del petrolio e il rialzo dei rendimenti hanno penalizzato contemporaneamente il beta e le posizioni long affollate. Le strategie direzionali e variable-net hanno sottoperformato i portafogli market neutral. In media, le strategie long/short hanno conseguito rendimenti negativi nella fascia bassa o media dei valori a una cifra nel mese. In termini relativi, le strategie incentrate su Europa e Asia hanno sovraperformato i gestori statunitensi, intercettando il 50% del ribasso del mercato[2]. Il posizionamento è rimasto cauto piuttosto che mostrare segni di capitolazione. I gestori hanno ridotto il rischio in modo controllato, hanno aggiornato le coperture dei portafogli ma sono rimasti investiti nelle posizioni di cui erano maggiormente convinti. Di conseguenza, nelle prime due settimane di aprile le strategie azionarie long/short hanno messo a segno un deciso rimbalzo e recuperato la maggior parte delle perdite mensili[3]. Le strategie azionarie long/short sono ben posizionate per beneficiare della maggiore dispersione tra i settori, delineando un contesto favorevole alla selezione attiva dei titoli.
Macro globali
Le strategie macro globali hanno vissuto un mese di marzo difficile a causa di variazioni brusche, trasversali ai vari asset e sensibili alle decisioni di politica economica.[4] In media, i gestori macro discrezionali hanno esibito rendimenti negativi nella fascia media dei valori a una cifra. Le posizioni long sulle azioni, un'esposizione ai tassi inadeguata e la repentina revisione di inflazione e crescita dopo lo shock petrolifero, nonostante la Fed e la BCE abbiano entrambe mantenuto i tassi invariati e posto l'accento su una maggiore incertezza, hanno rappresentato i principali punti dolenti. Il posizionamento è risultato apparentemente eterogeneo: i portafogli discrezionali hanno sofferto, ma alcuni gestori con esposizione alle commodity, alle valute o ai tassi tattici si sono comportati meglio. Le prospettive per la strategia restano interessanti, con disparità tra i vari asset, traiettorie di crescita e politiche economiche divergenti tra i vari paesi, sebbene il rischio di timing rimanga elevato.
Strategie quantitative
Le strategie quantitative hanno conseguito buoni risultati a marzo, registrando in media un rendimento modesto ma positivo nel periodo[5]. La diversificazione sistematica e un più rapido adeguamento del rischio hanno contribuito ad attenuare lo shock. In pratica, la sovraperformance delle strategie quantitative sembra attribuibile a una minore dipendenza da narrazioni fondamentali affollate su singoli titoli e, in alcuni casi, da un migliore adattamento alla rotazione dei fattori, poiché l'energia ha sovraperformato mentre momentum e crescita si sono indeboliti. Detto questo, Morgan Stanley osserva che la dispersione è rimasta fortemente trainata da singoli titoli e che il posizionamento affollato su momentum/IA è stato messo sotto pressione; di conseguenza, le strategie quantitative azionarie non sono state immuni. Le prospettive a breve termine sono piuttosto favorevoli se la volatilità resta elevata ma i trend macro direzionali non si invertono troppo bruscamente. Riteniamo che l'intensa incertezza macro e la crescita regionale non omogenea continuino a creare un quadro propizio per i modelli che colgono la dispersione, rafforzando il ruolo delle strategie quantitative come solidi strumenti di diversificazione del portafoglio.
Reddito fisso
Gli arbitraggi su reddito fisso e i portafogli relative value generali hanno patito il forte aumento di rendimenti e volatilità dei tassi. In media, le strategie di arbitraggio su reddito fisso hanno esibito rendimenti negativi nella fascia bassa dei valori a una cifra, intercettando una piccola parte del ribasso del mercato[6]. Tale andamento è stato determinato principalmente dalla brusca revisione delle aspettative di politica economica e delle relazioni tra curva e tassi dopo lo shock energetico, che tende a penalizzare le operazioni cross-market, le forme delle curve dei rendimenti (appiattimento) e le operazioni direzionali orientate verso tassi più contenuti, mentre le operazioni di base hanno continuato a mostrare una buona tenuta. In definitiva, i gestori hanno ridotto il proprio bilancio a fronte di condizioni di finanziamento più restrittive, optando per un portafoglio più difensivo.
Event driven
A marzo le strategie event driven hanno conseguito rendimenti da nulli a lievemente negativi[7]. I fattori che hanno influito sui rendimenti della strategia sono stati l'ampliamento degli spread, il calo delle azioni e la maggiore incertezza, a fronte di un flusso di operazioni ancora discreto. Il comportamento della strategia è stato coerente con uno shock del premio di rischio: il rischio di completamento delle operazioni potrebbe non essere cambiato in modo drammatico, ma gli spread richiesti si sono ampliati in seguito all'ascesa dei costi di finanziamento e alla maggiore incertezza macro. Le prospettive a breve termine sono neutrali: le opportunità migliorano con l'ampliamento degli spread, ma per ottenere rendimenti sostenuti sono ancora necessari mercati più tranquilli e un minor numero di ribassi determinati da fattori macro.
Arbitraggio sul credito
L'arbitraggio sul credito si è rivelato negativo a marzo[8] ma le perdite sono state inferiori a quelle osservate sulle azioni, poiché i prodotti basati sugli spread si sono indeboliti senza che si verificasse un evento creditizio particolarmente grave. Secondo Morgan Stanley, a marzo gli spread IG statunitensi si sono ampliati, i rendimenti totali sono stati negativi e si sono registrati consistenti deflussi dall'high yield verso la fine del mese, in linea con un contesto più difficile per le operazioni di carry, di base e di struttura patrimoniale. Il posizionamento sembra essere diventato selettivo piuttosto che apertamente avverso al rischio, con i portafogli di migliore qualità e le strutture con duration più breve che probabilmente reggeranno meglio. Le prospettive sono contrastanti: spread più ampi e una maggiore dispersione possono aiutare gli operatori di arbitraggio, ma l'inflazione persistente trainata dal petrolio e i rendimenti elevati manterranno alti i rischi di finanziamento e di mark-to-market.
[1] Fonte: HFR.com – 1 aprile 2026
[2] Fonte: Morgan Stanley Prime Brokerage– 1 aprile 2026
[3] Fonte: Candriam – 1 aprile 2026
[4] Fonte: Candriam – 1 aprile 2026
[5] Fonte: Candriam – 1 aprile 2026
[6] Fonte: Candriam – 1 aprile 2026
[7] Fonte: Candriam – 1 aprile 2026
[8] Fonte: Candriam – 1 aprile 2026


