I robusti utili per il terzo trimestre hanno delineato un contesto favorevole per i titoli azionari globali. Le elezioni di metà mandato negli Stati Uniti hanno tuttavia intensificato l'attenzione sugli investimenti nell'IA, mettendo in risalto la sensibilità delle valutazioni alle mutevoli aspettative di crescita. Continuiamo a concentrarci sulla visibilità degli utili, mentre l'ampliamento della crescita degli utili offre opportunità per diversificare i rendimenti dei portafogli.
La crescita degli utili si estende oltre i leader di mercato
Secondo il tracker di J.P. Morgan del 6 novembre, con l'81% delle società statunitensi e il 75% di quelle europee incluse nell'universo di riferimento che avevano pubblicato i risultati, la crescita degli utili si attestava rispettivamente al 24% e al 28%. Gli utili hanno superato le attese per l'84% delle società statunitensi e per il 60% di quelle europee, mentre i ricavi sono aumentati del 12% in entrambe le regioni[1].
Dall'energia è giunto il principale contributo, ma la crescita è rimasta solida anche escludendo tale settore, al 17% negli Stati Uniti e al 13% in Europa. Anche l'information technology ha evidenziato una forte espansione degli utili. È incoraggiante osservare che le stime per il quarto trimestre e per il 2027 hanno continuato a salire. Sulla base dei risultati già comunicati da sei società appartenenti ai "Magnifici sette", la crescita degli utili al di fuori di tale gruppo ha superato quella delle sue componenti, sebbene i risultati di Nvidia siano rimasti eccezionali. Questa partecipazione più ampia rafforza il quadro degli utili, con più società che contribuiscono all'espansione, al di là dei principali titoli del settore tecnologico[2].
Le elezioni di metà mandato accrescono l'attenzione sugli investimenti nell'IA
La vittoria elettorale dei democratici ha introdotto un nuovo elemento di incertezza in un mercato dell'IA già afflitto da dubbi sui ritorni degli investimenti. Gli investitori hanno iniziato a temere che controlli più rigorosi e modifiche alle politiche a livello statale possano rallentare la costruzione dei data center. Il 5 novembre il Nasdaq ha perso il 5,5%, scivolando in territorio di correzione, mentre l'indice S&P 500 ha ceduto il 4,4%. Le vendite hanno interessato anche le società industriali ed energetiche esposte alle infrastrutture per l'IA.
Sebbene un governo diviso limiti la possibilità di introdurre riforme legislative federali di ampia portata, le decisioni delle autorità statali in materia di autorizzazioni e gli ulteriori requisiti per lo sviluppo potrebbero comunque ritardare gli investimenti. Gli investitori stanno quindi rivalutando il ritmo di espansione delle infrastrutture per l'IA, anche se al momento vi sono poche evidenze di un calo duraturo della domanda sottostante di IA.
I solidi risultati devono tradursi in rendimenti futuri
Il contrasto tra gli utili robusti del settore tecnologico nel terzo trimestre e il calo delle quotazioni azionarie mette in evidenza la natura prospettica del mercato. I ritardi nella costruzione potrebbero posticipare gli ordini di semiconduttori, apparecchiature di rete e infrastrutture energetiche, mentre i costi più elevati potrebbero ridurre i rendimenti dei progetti. Una maggiore disciplina di spesa potrebbe sostenere i flussi di cassa dei grandi fornitori cloud, a condizione che la loro crescita dei ricavi rimanga resiliente.
Un rallentamento degli investimenti statunitensi nell'IA avrebbe inoltre ripercussioni a livello globale, interessando i produttori asiatici di semiconduttori e i fornitori europei di apparecchiature, i cui ricavi dipendono dall'espansione delle infrastrutture per l'IA. La diversificazione regionale potrebbe quindi offrire una protezione inferiore alle attese quando le società di diverse regioni dipendono dallo stesso ciclo di investimenti nell'IA. Le guidance relative agli ordini, all'utilizzo della capacità e alla monetizzazione dell'IA saranno fondamentali per distinguere i ritardi temporanei da un indebolimento della domanda sottostante.
Mantenere le convinzioni, ampliare le opportunità
La combinazione tra una crescita degli utili più ampia e una maggiore incertezza sugli investimenti nell'IA rafforza la necessità di un approccio selettivo. Manteniamo l'esposizione alla crescita strutturale della tecnologia, concentrandoci al contempo su una domanda visibile, su una monetizzazione credibile e sulla capacità di trasformare gli investimenti in flussi di cassa. Le valutazioni dovrebbero tenere conto di possibili ritardi e di una crescita più moderata della spesa. Al di là della tecnologia, il miglioramento degli utili nei diversi settori offre opportunità per diversificare le fonti di rendimento dei portafogli.
Stati Uniti
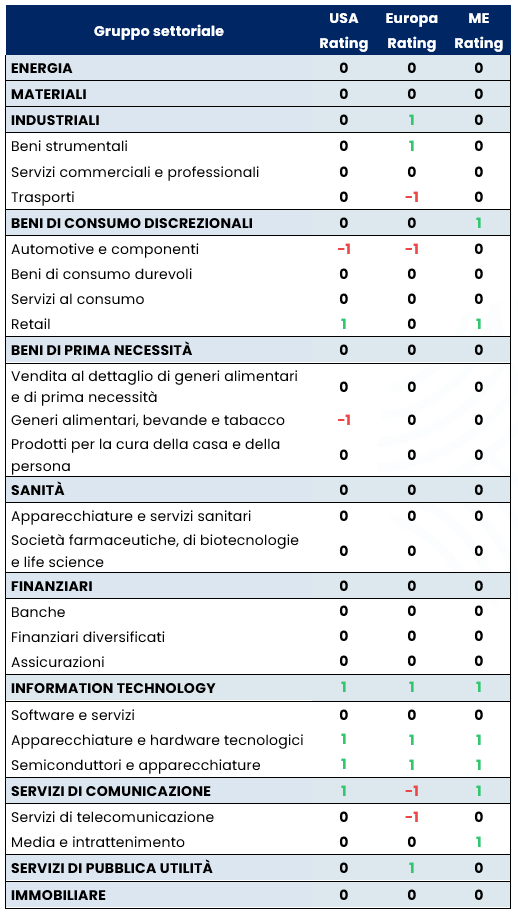
In questo contesto, l'information technology si conferma un sovrappeso strategico, compreso il comparto dei semiconduttori e apparecchiature, nonché quello delle apparecchiature e hardware tecnologici. La solida dinamica degli utili, la crescente adozione dei servizi di IA a pagamento e i continui investimenti nelle infrastrutture per l'IA sostengono la nostra convinzione. Occorre tuttavia monitorare attentamente le esigenze di finanziamento, le pressioni sul free cash flow e i vincoli nell'approvvigionamento energetico, poiché i ritorni degli investimenti nell'IA restano un elemento centrale della nostra valutazione.
Nella sanità, la forte sovraperformance dell'ultimo mese ha determinato una brusca espansione dei multipli di valutazione, portando le valutazioni delle società biofarmaceutiche statunitensi su livelli elevati rispetto alla loro media storica[3]. Di conseguenza, il rapporto rischio/rendimento è diventato meno interessante, inducendoci a incamerare profitti e a declassare il settore da sovrappeso a neutrale. I comparti farmaceutico e delle biotecnologie passano a un giudizio neutrale, mentre manteniamo un sovrappeso nelle società di life science.
Europa
Dall'ultima riunione del comitato, i titoli azionari europei hanno complessivamente guadagnato terreno, nonostante la persistente volatilità dei mercati. I solidi utili aziendali hanno sostenuto il sentiment, sebbene le variazioni dei prezzi del petrolio, le tensioni sui mercati obbligazionari e l'incertezza politica in Francia abbiano frenato la fiducia degli investitori. In modo analogo ad altri mercati, i timori per i ritorni degli investimenti nell'IA hanno penalizzato le azioni tecnologiche e contribuito alle oscillazioni dei mercati. Nel periodo in esame, sanità e beni di prima necessità hanno conseguito le migliori performance, beneficiando della rotazione verso i settori difensivi.
Come negli Stati Uniti, abbiamo declassato la sanità europea da sovrappeso a neutrale, alla luce delle valutazioni elevate raggiunte dopo la recente sovraperformance. Nel settore sanitario, abbiamo anche declassato le società farmaceutiche e di biotecnologie a neutrale.
Manteniamo i nostri rating per gli altri settori europei:
- Restiamo positivi sugli industriali (in particolare sulle società esposte alla produzione di energia, all'elettrificazione e all'ammodernamento delle reti), sull'information technology (sostenuto dai previsti incrementi della capacità di semiconduttori) e sui servizi di pubblica utilità (che beneficiano della domanda strutturale legata all'elettrificazione e agli investimenti nelle reti, oltre che di valutazioni ragionevoli).
- Manteniamo un giudizio negativo sui servizi di comunicazione, alla luce delle pressioni concorrenziali e sui prezzi, delle modeste prospettive di crescita e di valutazioni meno interessanti.
- Conserviamo una visione neutrale sugli altri settori.
Mercati emergenti
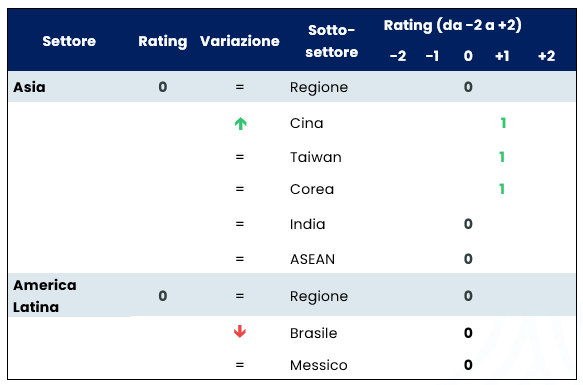
Le azioni dei mercati emergenti sono alle prese con una brusca rotazione: i precedenti mercati più performanti, come Corea, Taiwan e Brasile, esibiscono correzioni, mentre quelli rimasti indietro, tra cui Cina, India e Messico, hanno ritrovato slancio. Questa inversione riflette un più ampio passaggio dalle strategie momentum affollate al segmento value e ai mercati in passato trascurati, in un contesto di crescente attenzione alla sostenibilità degli investimenti nell'IA. Sebbene i fondamentali del settore tecnologico rimangano favorevoli, il rallentamento delle revisioni degli utili e la maggiore incertezza sugli investimenti nelle infrastrutture per l'IA richiedono un approccio più selettivo. In questo contesto, bilanciamo la nostra convinzione nella tecnologia con opportunità tattiche in Cina, a cui si aggiunge un atteggiamento più prudente nei confronti di Brasile e India.
- Il giudizio sulla Cina è stato rivisto tatticamente a sovrappeso dopo un prolungato periodo di sottoperformance, che ha reso sempre più interessanti le valutazioni e il posizionamento, soprattutto nei titoli di Internet e dei consumi. La forte correzione delle principali piattaforme tecnologiche[4], insieme al sostegno del mercato interno e al calo dei prezzi del petrolio, crea le condizioni per una ripresa, mentre gli investitori diversificano le proprie esposizioni, riducendo quelle all'affollato settore tecnologico asiatico. Sebbene i fondamentali macroeconomici restino deboli, la resilienza delle esportazioni in settori strategici e una relazione commerciale relativamente stabile tra Stati Uniti e Cina forniscono un ulteriore sostegno a questo posizionamento tattico.
- Manteniamo un sovrappeso nel settore tecnologico dopo la recente correzione, sostenuto da valutazioni più interessanti e da un posizionamento degli investitori decisamente più limitato. A differenza dei precedenti sell-off, principalmente determinati da un posizionamento eccessivo, la debolezza osservata ultimamente riflette i crescenti timori sulla monetizzazione dell'IA, sul finanziamento delle infrastrutture e sui vincoli normativi, oltre a revisioni al rialzo degli utili più moderate. Le revisioni degli utili rimangono tuttavia positive.
- La recente rotazione dei mercati ha indotto a ricalibrare le esposizioni del portafoglio, ad esempio declassando a neutrale i finanziari e le banche, dopo che questi settori avevano svolto un'efficace funzione di copertura contro la debolezza della tecnologia. A livello di singoli paesi, abbiamo alleggerito nel portafoglio la posizione nel Brasile in seguito agli sviluppi elettorali e alla performance deludente del mercato. La recente ripresa dell'India è stata sospinta dalla flessione dei prezzi del petrolio e dalla copertura delle posizioni di sottopeso da parte degli investitori. Le valutazioni elevate continuano però a limitarne l'appeal relativo.
Convinzioni globali
La tabella seguente riassume i nostri attuali posizionamenti regionali, nazionali e settoriali di maggiore convinzione a seguito dell'ultimo Comitato strategico azionario.
[1] Fonte: Bloomberg © 6 novembre 2026
[2] Fonte: Bloomberg © 6 novembre 2026
[3] Dall’inizio di settembre, l’indice MSCI USA Pharmaceuticals ha sovraperformato l’indice MSCI USA del 15% (Fonte Bloomberg al 16/11/2026, rendimento totale in USD). I titoli farmaceutici statunitensi sono ora scambiati a un livello superiore di due deviazioni standard rispetto alla loro media degli ultimi cinque anni.
[4] Fonte: Bloomberg © 6 novembre 2026


