Dopo la correzione di luglio, trainata dalla tecnologia e dal momentum, i mercati azionari globali hanno ripreso il trend rialzista osservato dall'inizio dell'anno. La dinamica si è estesa oltre il settore tecnologico statunitense, con rendimenti positivi sia nei mercati sviluppati che in quelli emergenti. L'attività economica resiliente e una solida stagione degli utili hanno aiutato gli investitori a guardare oltre la persistente incertezza geopolitica e l'aumento dei rendimenti obbligazionari a lungo termine.
I rendimenti più elevati non sono necessariamente negativi
Gli investitori tendono a considerare l'incremento dei rendimenti a lungo termine come un fattore negativo per la performance dei mercati azionari. Tuttavia, non è stato sempre così. Storicamente, l'impatto dell'aumento dei tassi di interesse è sempre dipeso sia dalla causa che dalla velocità di tale fenomeno. Un'ascesa graduale trainata da una crescita economica più robusta può essere assorbita, poiché il miglioramento dei ricavi e degli utili compensa il tasso di attualizzazione più alto. Rapidi aumenti o variazioni determinati dall'inflazione, dai timori di natura fiscale e da un premio a termine superiore sembrano invece rappresentare una sfida maggiore.
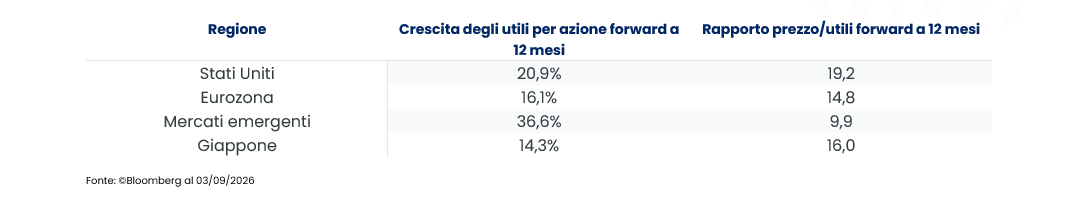
Il mercato statunitense illustra bene questa situazione. Da marzo, il rendimento dei Treasury statunitensi a 10 anni è salito di oltre 80 punti base, intorno al 4,8%, eppure l'indice S&P 500 è ancora in rialzo di oltre l'11% dall'inizio dell'anno[1]. La forte crescita degli utili ha finora messo in secondo piano la pressione derivante dai rendimenti più elevati e ha contribuito a far scendere le valutazioni rispetto ai livelli di inizio anno, senza compromettere il mercato azionario. Questa resilienza è chiaramente sostenuta da solide prospettive sugli utili in tutte le principali regioni azionarie, sebbene l'equilibrio tra crescita degli utili e valutazioni vari notevolmente.
Gli investitori guardano oltre gli utili?
Tuttavia, con la stagione degli utili per il secondo trimestre ormai in gran parte alle spalle, l'attenzione degli investitori potrebbe tornare a concentrarsi sugli sviluppi macroeconomici. Un'ulteriore rapida ascesa dei rendimenti, in particolare verso la soglia psicologica del 5%, potrebbe esercitare nuove pressioni sui multipli di valutazione e sulle azioni a lunga duration. I rendimenti più elevati potrebbero quindi diventare una fonte più evidente di volatilità nel breve termine, anche se gli utili rimangono il driver fondamentale dei mercati azionari.
L'attuale aumento dei rendimenti riflette una combinazione di crescita economica resiliente, inflazione ostinata, alti prezzi energetici e timori per la credibilità fiscale. Ciò crea un contesto di mercato più impegnativo, ma non altera sostanzialmente la dinamica di fondo dei mercati azionari. Finché gli utili continuano a crescere in misura sufficiente, i mercati possono assorbire rendimenti gradualmente più elevati. Il principale rischio è rappresentato da un brusco rialzo dei tassi non accompagnato da una crescita o da utili più solidi.
Implicazioni per gli investimenti
In questo contesto, continuiamo a concentrarci sulla crescita strutturale, ma la generazione di utili sta assumendo un'importanza sempre maggiore. I rendimenti più elevati alzano l'asticella per le azioni a lunga duration, in particolare per le società la cui valutazione dipende dagli utili previsti in un futuro lontano. Privilegiamo quindi le società che combinano una crescita visibile degli utili e la generazione di flussi di cassa con bilanci solidi e valutazioni ragionevoli. Questo continua a favorire opportunità selezionate nella tecnologia, nella sanità, nei servizi di pubblica utilità e negli industriali, legate all'IA, all'innovazione sanitaria, all'elettrificazione e agli investimenti nelle reti.
Dai driver di mercato al posizionamento del portafoglio
L'impatto dei rendimenti più elevati non sarà uniforme tra le diverse regioni o settori. I mercati con una crescita degli utili più significativa sono in una posizione migliore per assorbire un tasso di attualizzazione più alto, mentre i segmenti costosi e sensibili ai tassi di interesse restano più vulnerabili. Valutiamo quindi il posizionamento regionale e settoriale sulla base dell'interazione tra la dinamica degli utili, le valutazioni, la solidità dei bilanci e l'esposizione alle opportunità di crescita strutturale.
Stati Uniti
Il mercato statunitense è al centro di questo compromesso. Gli utili robusti e le revisioni al rialzo continuano a sostenere le prospettive, mentre l'aumento delle aspettative sugli utili ha consentito alle valutazioni di diminuire nonostante l'ascesa del mercato. Tuttavia, con un rapporto prezzo/utili forward pari a 19,2[2], gli Stati Uniti rimangono più costosi rispetto alle altre principali regioni e quindi più sensibili a un ulteriore rapido aumento dei rendimenti a lungo termine. Questa combinazione sostiene una posizione costruttiva, ma sempre più selettiva.
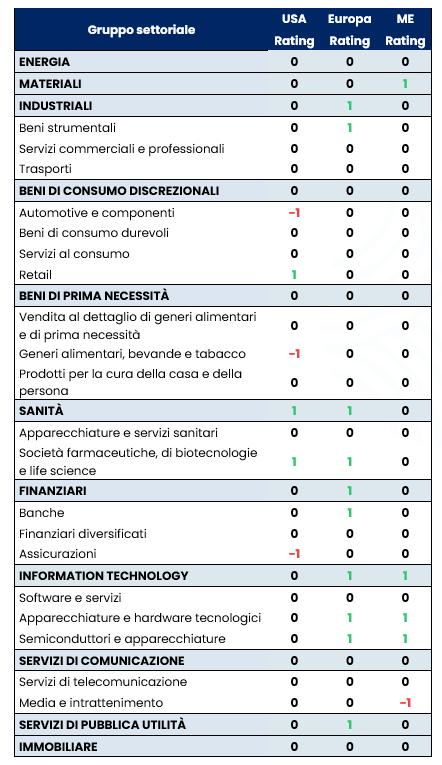
A livello settoriale, il mutevole contesto dei tassi di interesse ci ha indotto a declassare i servizi di pubblica utilità da sovrappeso a neutrale. I rendimenti a lungo termine più elevati accrescono i costi di finanziamento e riducono l'interesse relativo del settore, mentre l'incertezza politica e legata agli iter autorizzativi crea ulteriori rischi riguardo al reperimento dei capitali e alla realizzazione degli investimenti nelle reti.
- La sanità resta uno dei settori in cui nutriamo maggiori convinzioni, con particolare riguardo alle biotecnologie. La continua innovazione, le operazioni di fusione e acquisizione e le solide aspettative sulla crescita degli utili sostengono la nostra visione positiva.
- L'information technology rimane una forte convinzione strategica, trainato dai continui investimenti nelle infrastrutture di IA e dalla forte domanda di semiconduttori e hardware tecnologico. Le aspettative sulla crescita degli utili rimangono robuste, mentre il calo delle valutazioni rafforza il caso di investimento a più lungo termine. Tuttavia, l'incertezza relativa all'entità degli investimenti in IA e alla loro eventuale monetizzazione giustifica una certa cautela tattica. Manteniamo quindi un rating settoriale neutrale, pur conservando la nostra visione strategica positiva.
Europa
Nonostante i solidi risultati per il T2 abbiano sostenuto revisioni positive degli utili, le azioni europee hanno perso terreno rispetto ai massimi storici raggiunti all'inizio dell'estate. Questa correzione è stata determinata principalmente dall'escalation delle tensioni geopolitiche in Medio Oriente, che ha spinto verso l'alto i prezzi del greggio. L'energia è stata di conseguenza la prima della classe, mentre tutti i settori, ad eccezione dei materiali e dei finanziari, hanno conseguito rendimenti negativi. Le azioni europee continuano a essere scambiate a una valutazione ragionevole, pari a circa 15 volte gli utili forward a 12 mesi[3]. In questo contesto, abbiamo apportato alcune modifiche:
- A livello settoriale, abbiamo rivisto al rialzo le banche da neutrale a sovrappeso, sulla scia dei previsti rialzi dei tassi in Europa, del consolidamento in corso, della crescita in accelerazione e dei margini resilienti. Ciò ci ha indotto anche a rivedere al rialzo i finanziari, poiché le banche rappresentano il 59% del settore in Europa.
- Abbiamo inoltre innalzato i beni strumentali da neutrale a sovrappeso, vista la forte domanda strutturale legata all'elettrificazione, alla produzione di energia e alla modernizzazione delle reti. Inoltre, lo slancio nel settore aerospaziale si è rafforzato, trainato da un consistente portafoglio di ordini. Abbiamo pertanto rivisto al rialzo gli industriali, poiché i beni strumentali rappresentano l'86% del settore in Europa.
- Infine, abbiamo portato il segmento automotive e componenti da sottopeso a neutrale, alla luce del limitato rischio di ribasso per gli utili delle case automobilistiche tedesche, le recenti notizie sulle misure commerciali protezionistiche dell'UE e le valutazioni interessanti a seguito della sottoperformance del settore da inizio anno.
Abbiamo mantenuto tutti gli altri rating e confermiamo la nostra visione positiva sui settori europei della sanità, dell'information technology e dei servizi di pubblica utilità. Nella sanità, continuiamo a privilegiare le società farmaceutiche, di biotecnologie e life science. I servizi di pubblica utilità dovrebbero continuare a beneficiare di fattori di crescita strutturale, in particolare l'elettrificazione e i crescenti investimenti nelle reti, mentre le valutazioni permangono ragionevoli.
Mercati emergenti
Non abbiamo modificato i nostri rating delle azioni dei mercati emergenti e abbiamo mantenuto una visione costruttiva sulla regione, che offre una combinazione favorevole di crescita degli utili e valutazioni. Ciò fornisce una certa protezione contro l'aumento dei rendimenti globali. Tuttavia, le prospettive rimangono sensibili all'andamento dei tassi reali statunitensi e del dollaro, rendendo particolarmente importante la selezione di paesi e settori.
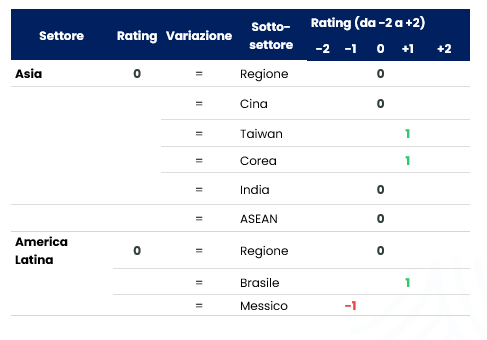
I solidi fondamentali nel campo dell'IA continuano a sostenere il settore tecnologico asiatico, soprattutto in Corea e Taiwan, mentre la persistente debolezza macroeconomica e i fondamentali aziendali più fragili giustificano una maggiore cautela in Cina. I prezzi elevati delle commodity e il potenziale indebolimento del dollaro USA stanno inoltre ampliando le opportunità al di là della tecnologia, soprattutto verso il Brasile e alcune esposizioni legate alle risorse.
- Corea e Taiwan restano i nostri mercati emergenti preferiti. Il posizionamento più contenuto degli investitori, l'aumento dei prezzi delle memorie e le revisioni positive degli utili rafforzano il caso di investimento, con una chiara preferenza per l'hardware e i semiconduttori data la loro forte visibilità sugli utili.
- Siamo progressivamente più cauti sulla Cina e incameriamo profitti man mano che i deboli fondamentali macroeconomici diventano sempre più evidenti. I margini bancari ai minimi storici, la creazione di credito limitata e la diluizione legata alla ricapitalizzazione continuano a rappresentare fattori sfavorevoli.
- Il miglioramento delle dinamiche delle commodity sta creando ulteriori opportunità. Il Brasile rimane la nostra prima scelta, sostenuto dai prezzi energetici e dei metalli più elevati, dalla potenziale debolezza del dollaro USA e dall'opzionalità elettorale favorevole. Il Messico rimane meno attraente, a conferma della nostra preferenza per il Brasile rispetto a tale paese. A livello settoriale, l'energia beneficia degli elevati prezzi del petrolio, mentre i materiali potrebbero trarre vantaggio da un'inflazione statunitense più contenuta, da rendimenti reali più bassi e da un dollaro più fragile.
Convinzioni globali
La tabella seguente riassume i nostri attuali posizionamenti regionali, nazionali e settoriali di maggiore convinzione a seguito dell'ultimo Comitato strategico azionario.
[1] Fonte: Bloomberg©, al 03/09/2026
[2] Fonte: Bloomberg©, al 03/09/2026
[3] Fonte: Bloomberg©, al 03/09/2026


