Manteniamo un outlook positivo sulle azioni, mantenendo però una certa cautela nel breve termine: nonostante la recente volatilità, il nervosismo elettorale, le sfide stagionali e la maggiore volatilità del mercato rispetto alla prima metà del 2024, rimaniamo fiduciosi in un soft landing per l'economia statunitense. L’avvio del ciclo di allentamento monetario negli Stati Uniti segna il punto di partenza per una normalizzazione della curva dei rendimenti, dopo oltre due anni di inversione. L’imminente irripidimento della curva dei rendimenti – sia attraverso un movimento al rialzo che al ribasso – avrà conseguenze importanti anche per gli investitori azionari.
L’attenzione del mercato si è spostata dall’inflazione alla crescita
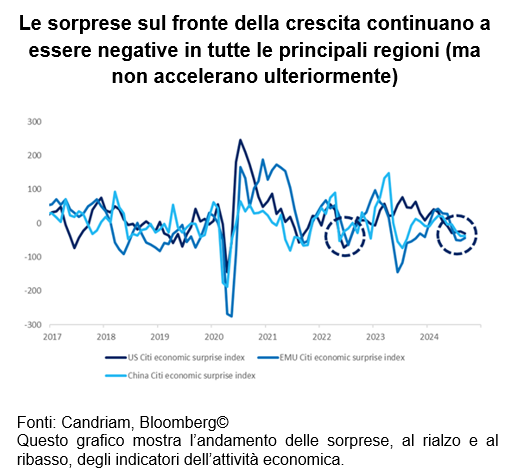
Il “raffreddamento” sincronizzato dell’attività globale è in corso, ma il ritmo delle sorprese negative sembra essersi stabilizzato in tutte le principali regioni. Nella fase attuale, i mercati prevedono tagli aggressivi dei tassi nel corso del prossimo anno, dato che sia la Fed che la BCE allenteranno la loro politica a settembre e che in Cina prosegue il trend deflazionistico.
Si tratta, ancora una volta, di un cambiamento significativo nell'orientamento di mercato: a fine aprile, infatti, i mercati prevedevano a malapena un unico taglio dei tassi di 25 punti base da parte della Federal Reserve nel corso del 2024. Nel nostro scenario, riteniamo che l'economia statunitense sia ben lungi dall'esaurire le proprie energie. La domanda interna privata ha continuato a crescere a un tasso annuo superiore al 2,5% nella prima metà del 2024 e i consumi privati dovrebbero progredire a un tasso del 3% nel corso del terzo trimestre. I nuovi posti di lavoro sono calati a luglio e agosto, ma non dimentichiamo che questi dati sono volatili.
Riteniamo che il ritmo della decelerazione della crescita negli Stati Uniti segnalerà l'ampiezza dell'allentamento della Fed, tanto più se la crescita europea continuerà a deludere, così come l'attività cinese. Siamo sempre convinti che avvenga un rallentamento della crescita economica statunitense (un soft landing), ma riteniamo che la probabilità di una recessione (un hard landing) rimanga per ora bassa.
Per quanto riguarda l'inflazione, gli investitori sono ormai praticamente giunti alla conclusione che sia ormai alle spalle (anche se così non è). Osserviamo che l’intera curva di breakeven negli Stati Uniti (fino a 20 anni) è scesa al di sotto del 2,15%, un livello che non si vedeva dagli anni della pandemia.
In sintesi, l’attenzione del mercato si è spostata dall’inflazione alla crescita e l’allentamento monetario si adeguerà in funzione dei rischi, in particolare alla luce dei timori ancora latenti legati alla geopolitica.
Una gara aperta negli Stati Uniti
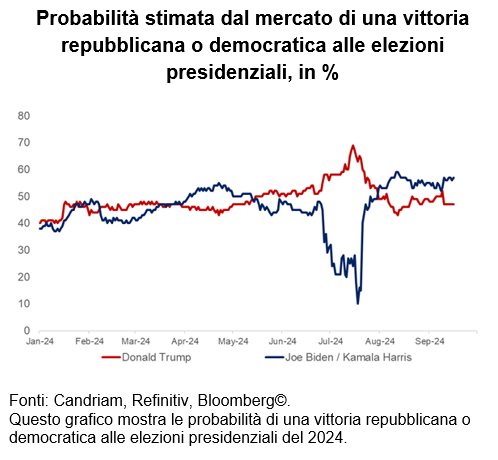
Senza ombra di dubbio, stiamo assistendo a una delle campagne presidenziali più sensazionali e caotiche della storia politica americana moderna. Una sostituzione dell'ultimo minuto nella campagna democratica, due tentativi di assassinio contro il candidato repubblicano e diverse variazioni nei sondaggi elettorali.
Al momento, i sondaggi sembrano assegnare un leggero vantaggio nella corsa alla Casa Bianca alla candidata democratica, anche se in un Senato a maggioranza repubblicana, che porterà ad un governo diviso. Allo stato attuale, un governo diviso dovrebbe avere l'effetto minore sui mercati, poiché le politiche commerciali, fiscali e di immigrazione di Trump/Harris saranno probabilmente “annacquate” o non potranno passare al Congresso.
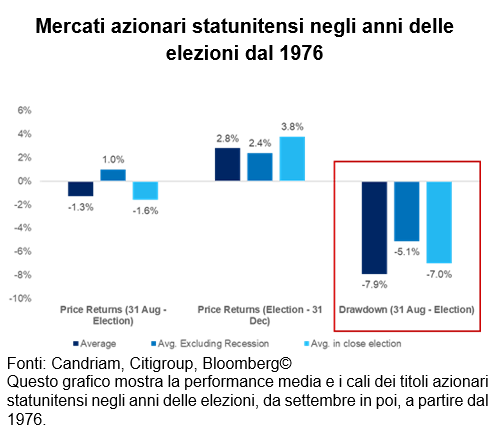
Per quanto possa valere, notiamo che la performance dei mercati azionari statunitensi da inizio anno a metà settembre (circa +15%) risulta chiaramente superiore alla media del quarto anno di un ciclo presidenziale (circa +6%) osservata negli ultimi cinque decenni, il che implica un certo ribasso da qui in poi. Ciò sarebbe compatibile con i comportamenti medi dei mercati azionari statunitensi negli anni delle elezioni, nel periodo che va dalla fine di agosto al giorno delle elezioni, in cui la perdita media ammonta a quasi l’8%. La buona notizia è che, al termine delle elezioni, gli investitori beneficiano in media di un rally di fine anno pari quasi al 3%.

Fase rialzista o ribassista?
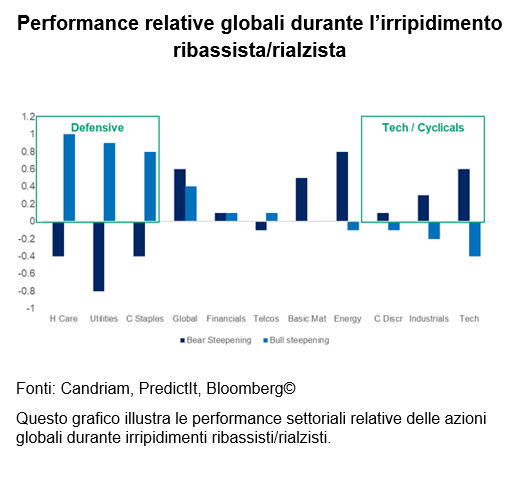
Se gli investitori azionari dovessero registrare una flessione pronunciata, è probabile che la forma della curva dei rendimenti conterrà un certo livello di informazioni. Quando a settembre la Federal Reserve ha finalmente avviato l'allentamento della politica monetaria, la curva dei rendimenti ha subito una de-inversione. Prevediamo un ulteriore irripidimento della curva dei rendimenti.
L’imminente irripidimento della curva dei rendimenti – sia attraverso un movimento al rialzo che al ribasso – avrà conseguenze importanti anche per gli investitori azionari: un irripidimento rialzista (ossia un calo più netto dei tassi di interesse a breve termine rispetto ai rendimenti a lungo termine) risulta maggiormente favorevole per i settori difensivi come sanità, utility e beni di prima necessità. Un cosiddetto “irripidimento ribassista” (ossia un aumento più marcato dei rendimenti a lungo termine rispetto ai tassi d’interesse a breve termine) è più favorevole ai settori tecnologici e ciclici come i materiali di base, l’energia e i titoli industriali.
Il nostro attuale posizionamento azionario è leggermente più difensivo
Il discusso mix di crescita in aumento e incertezze politiche sostiene la necessità prudenza a breve termine, portandoci a un orientamento complessivamente neutrale sulle azioni. Da metà luglio abbiamo ridotto il rischio nei nostri portafogli multi-asset, mantenendo al contempo il nostro orientamento strategico costruttivo sulle azioni.
Tra le azioni, abbiamo scelto di essere più difensivi in Europa e preferiamo detenere azioni del Regno Unito rispetto a quelle dell'eurozona. Nell'ambito della nostra allocazione settoriale, abbiamo anche ridotto tatticamente l'esposizione alle mega cap statunitensi e al settore tecnologico, mentre abbiamo aumentato l'esposizione alla sanità, che presenta qualità difensive.
Da notare che siamo positivi sul settore immobiliare europeo, che dovrebbero beneficiare di tassi di interesse più bassi, ma manteniamo un orientamento neutrale sulle small e mid cap.
Il nostro posizionamento obbligazionario corrente beneficia dell’attuale revisione al ribasso del mix crescita/inflazione
Per quanto riguarda la nostra esposizione obbligazionaria, come indicato nel nostro outlook per il secondo semestre, abbiamo previsto che la correlazione tra azioni e obbligazioni dovrebbe tornare ad essere negativa con la normalizzazione dell'inflazione, consentendo alle obbligazioni sicure di riassumere il loro ruolo di protezione all'interno di un portafoglio diversificato.


