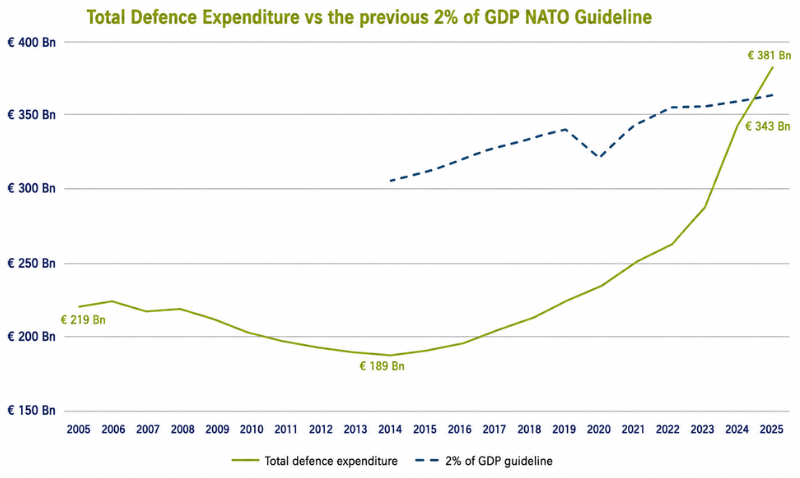
Fonte: Agenzia europea per la difesa, Dati sulla difesa 2024-2025
Per gli investitori si stanno delineando diversi cicli di lunga durata, ciascuno con potenziali beneficiari diversi. Per individuarle occorre guardare oltre gli obiettivi di spesa e concentrarsi sulle aziende in grado di mantenere le promesse.
Ripristino della sicurezza in Europa
Nel 2025, gli alleati della NATO si sono impegnati ad aumentare la spesa complessiva per la difesa e la sicurezza al 5% del PIL entro il 2035, ripartita tra il 3,5% destinato alle capacità militari fondamentali e l'1,5% destinato ad aree più ampie legate alla resilienza, quali la sicurezza informatica e le infrastrutture. Il vertice di Ankara, un anno dopo, ha spostato l'attenzione dagli impegni all'attuazione[1]. Tra gli annunci del vertice figurano:
- oltre 50 miliardi di dollari in nuovi appalti
- 40 miliardi di dollari in investimenti per contrastare i droni
- Promessi 70 miliardi di euro di assistenza militare all'Ucraina per il periodo 2026-2027
- Cinque Stati membri, guidati dai Paesi baltici e dalla Polonia, hanno già superato l'obiettivo del 3,5% per la difesa principale
Autonomia di finanziamento: dagli impegni agli appalti
Trasformare gli impegni politici in capacità militari richiede risorse finanziarie, e l’UE ha dedicato gli ultimi diciotto mesi a costruire l’architettura finanziaria necessaria a sostenerli. L'Unione europea sta combinando investimenti nazionali, prestiti congiunti e sovvenzioni per sostenere uno sforzo di difesa più ampio e coordinato in tutto il blocco.
Il pacchetto Readiness 2030/ReArm Europe[2], presentato a marzo 2025, mira a mobilitare fino a 800 miliardi di euro in ulteriori investimenti nel settore della difesa attraverso una combinazione di flessibilità fiscale nazionale, fondi UE e capitale privato.
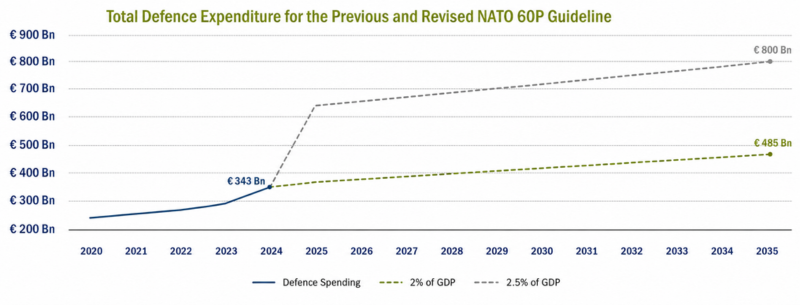
Fonte: Agenzia europea per la difesa, Dati sulla difesa 2024-2025
Il pilastro più visibile dell'UE è SAFE (Security Action for Europe)[3], uno strumento di prestito da 150 miliardi di euro per appalti congiunti che ha attirato una domanda superiore ai finanziamenti disponibili da parte dei 19 Stati membri partecipanti.
Le erogazioni sono iniziate nel 2026 e i contratti finanziati dal prestito devono approvvigionarsi per almeno il 65% dei propri componenti dall’UE, dall’Ucraina o dai paesi del SEE/EFTA, rafforzando così il principio del “comprare europeo”.
Oltre a SAFE, il Programma europeo per l'industria della difesa[4](EDIP) prevede 1,5 miliardi di euro in sovvenzioni per il 2025-2027, una somma modesta ma che funge da modello: la Commissione europea ha proposto di integrare i settori della difesa e dello spazio in una dotazione dedicata di 131 miliardi di euro[5] all'interno del bilancio UE 2028-2034, una portata che sarebbe stata impensabile solo pochi anni fa.
Sebbene l'aumento dei bilanci costituisca un contesto favorevole, i finanziamenti non saranno distribuiti in modo uniforme. È probabile che le opportunità si presentino nelle aziende che sono già in grado di produrre in modo efficiente e su larga scala.
Il vincolo chiave (per ora) è l'esecuzione
La prova più evidente che la difesa europea è entrata in un vero e proprio ciclo di espansione industriale risiede nei portafogli ordini dei suoi principali appaltatori, che si sono moltiplicati in tutti i settori (da quello terrestre a quello aereo, compresi i sistemi di guerra sia tradizionali che di nuova generazione). Tra i principali operatori europei quotati in borsa, il fatturato è cresciuto in media del 57% dal 2021.[6]
Tuttavia, l'esecuzione – in termini di componenti, manodopera e capacità produttiva – rappresenta ora il fattore limitante. I dirigenti del settore hanno sollecitato pubblicamente i governi affinché procedano con procedure di appalto più rigorose e rapide, al fine di giustificare gli investimenti destinati alla realizzazione di nuovi impianti. Il programma franco-tedesco FCAS per la realizzazione di un aereo caccia di nuova generazione, attualmente in fase di stallo[7], annullamento di un ordine di fregate tedesche[8], ci ricordano che l’allineamento politico e la rapidità degli appalti rimangono i principali ostacoli che si frappongono tra gli impegni di capitale e la capacità effettiva, più ancora del finanziamento o della domanda.
Riteniamo che i candidati più solidi siano quelli in grado di combinare prodotti strategicamente importanti con piani di produzione credibili, una gestione contrattuale rigorosa e rischi programmatici gestibili. In questo settore, l'analisi fondamentale delle società rimane importante quanto il tema generale.
Aerospaziale civile: l'autonomia europea è già stabilita
Nel settore aerospaziale civile l’Europa ospita una delle sole due aziende al mondo in grado di produrre su larga scala grandi aerei di linea, e la domanda globale non è mai stata così forte. La domanda non è il vincolo. Il portafoglio ordini complessivo per i grandi aerei commerciali supera i 16.000, pari a circa 12 anni di produzione. La sfida riguarda la produzione: la carenza di motori e le più ampie strozzature nella catena di approvvigionamento relative a pezzi forgiati, fusi e in titanio hanno ripetutamente ritardato l'aumento della produzione.
È proprio nel settore della tecnologia dei motori che l’autonomia dell’Europa nel settore aerospaziale civile risulta più tangibile. CFM International, la joint venture al 50/50 tra Safran e GE Aerospace, equipaggia oltre il 60% della flotta mondiale di aerei a fusoliera stretta[9], compreso, attraverso la sua variante Leap-1C, il C919 cinese, a riprova del fatto che persino il programma aeronautico di punta della Cina continua ad affidarsi alla tecnologia di propulsione franco-americana.
Il settore aerospaziale civile presenta un ciclo diverso da quello della difesa, determinato dal rinnovo della flotta, dalla domanda dei passeggeri e dai ricavi ricorrenti derivanti dalla manutenzione e dalla vendita di ricambi. Come nel settore della difesa, attribuiamo particolare importanza ai fornitori che dispongono delle capacità finanziarie e logistiche necessarie per finanziare e realizzare un aumento della produzione.
Spazio: la prossima infrastruttura strategica
La sfida all'autonomia dell'Europa si estende sempre più anche in orbita. Le comunicazioni satellitari, la navigazione e l’osservazione della Terra sono alla base delle infrastrutture civili, delle operazioni militari e degli interventi di emergenza; tuttavia, in diversi settori l’Europa dipende ancora da tecnologie e costellazioni satellitari non europee.
Gli sforzi di consolidamento industriale, insieme a programmi pubblici come Galileo, Copernicus e la costellazione satellitari di connettività sicura IRIS2, mirano a rafforzare la capacità europea. L'opportunità non si limita ai produttori di satelliti, ma si estende anche ai componenti, alle comunicazioni sicure, all'elaborazione dei dati, ai sistemi di terra e ai servizi di lancio.
A nostro avviso, le aziende più resilienti saranno quelle che servono sia clienti pubblici che privati. Un approccio a doppio uso può ridurre la dipendenza da un singolo programma, garantendo al contempo la partecipazione al programma europeo per l’autonomia.


