

L’invasione dell’Ucraina da parte della Russia ha esposto i rischi di un’eccessiva dipendenza da un unico fornitore e ha accelerato gli sforzi dell’Europa per diversificare il mix energetico del continente. I più recenti sconvolgimenti in Medio Oriente hanno rafforzato il fatto che la diversificazione da sola non può eliminare l’esposizione agli shock energetici globali.
La questione fondamentale non è quindi più semplicemente da dove l’Europa acquisti la propria energia, ma se sia in grado di realizzare le reti, la capacità industriale e le catene di approvvigionamento dei materiali critici necessarie per un sistema energetico più sicuro, competitivo e resiliente.
La rete è il vero collo di bottiglia
Con l'avanzare dell'elettrificazione in Europa, questa sfida sta diventando sempre più urgente. Si prevede che il consumo di energia in Europa aumenterà di oltre il 40% dal 2025 al 2040[1], trainato dall'elettrificazione di edifici, trasporti e industria, oltre che dalla crescente domanda dei data center.
Si prevede che la domanda di energia elettrica in Europa passerà da una fase di calo a una di forte crescita fino al 2040.
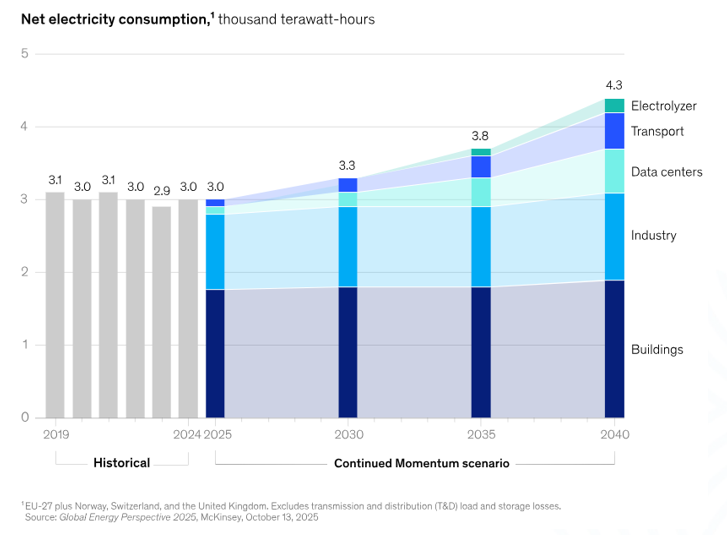
La produzione di quell'energia elettrica è solo una parte del quadro. L’Europa deve anche essere in grado di trasportarla.
Si stima che entro il 2040 potrebbero essere necessari 1.200 miliardi di euro di investimenti nelle reti elettriche, di cui circa 730 miliardi di euro destinati alle reti di distribuzione.[1] Circa il 40% delle reti di distribuzione europee ha già più di 40 anni[2], mentre sarà necessaria una maggiore interconnessione transfrontaliera per bilanciare domanda e offerta in un sistema sempre più elettrificato.
A nostro parere, ciò rende la rete uno dei principali colli di bottiglia nelle ambizioni di autonomia dell’Europa. Il finanziamento rappresenta solo una parte della sfida: i ritardi nell’ottenimento delle autorizzazioni, la carenza di attrezzature e i vincoli relativi all’allacciamento alla rete stanno rallentando la realizzazione delle strutture, mentre circa 120 GW di progetti nel settore delle energie rinnovabili già in fase avanzata potrebbero non riuscire a garantire un accesso tempestivo alla rete entro il 2030.[3]
Il risultato è un divario di implementazione tra le ambizioni dell’Europa in materia di energia di nuova generazione e le infrastrutture necessarie per collegare e distribuire tale energia. In assenza delle reti, dei trasformatori, dei cavi e delle relative apparecchiature necessarie, l'aumento della capacità di generazione non può tradursi pienamente in una maggiore sicurezza energetica.
Per gli investitori, ciò amplia le opportunità oltre la semplice produzione di energia rinnovabile. Servizi di rete, produttori di cavi e di trasformatori, fornitori di quadri elettrici e società di gestione energetica offrono tutti le competenze necessarie per modernizzare il sistema elettrico europeo.
L'autonomia è anche una questione di competitività
L'importanza di tale investimento diventa più chiara se vista attraverso la lente della competitività industriale. Nel 2025, i prezzi dell’energia elettrica per i grandi utenti industriali ad alta intensità energetica nell’UE sono rimasti più che doppi rispetto a quelli negli Stati Uniti e circa il 50% più alti rispetto alla Cina.[4]
Prezzo finale stimato dell'energia elettrica per i grandi clienti industriali nei settori ad alta intensità energetica, 2019-2025
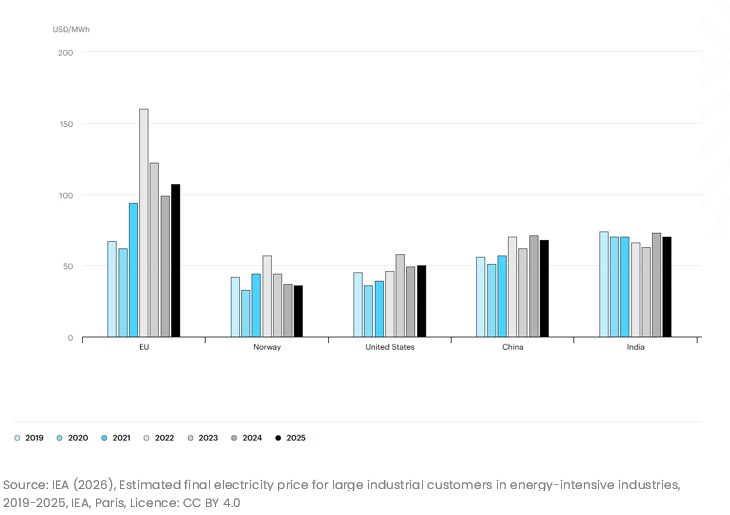
Questo svantaggio è rilevante per settori come ad esempio quello chimico, metallurgico e la produzione avanzata, molti dei quali l’Europa intende mantenere o ricostruire nell’ambito del suo più ampio programma di autonomia.
Un sistema elettrico più solido e interconnesso potrebbe migliorare la resilienza e aiutare le imprese ad accedere a energia elettrica a prezzi più competitivi. Allo stesso tempo, i progetti relativi alla rete elettrica continuano a essere esposti a ritardi normativi e autorizzativi, gli sviluppatori di energie rinnovabili devono garantire i collegamenti e i produttori di apparecchiature devono ancora far fronte a pressioni sui costi dei fattori di produzione, alla concorrenza e ai rischi legati alla realizzazione.
A nostro avviso, questa distinzione è importante. La domanda strutturale può sostenere un settore, ma non rende automaticamente interessanti tutte le aziende al suo interno. La capacità di fornire attrezzature difficili da reperire, garantire l’accesso alla rete, gestire l’intensità di capitale e realizzare progetti complessi può determinare quali aziende siano nella posizione migliore per trarne vantaggio.
Il paradosso dei materiali
L'elettrificazione introduce anche un'altra vulnerabilità strategica: una maggiore dipendenza dai materiali necessari per realizzare reti elettriche, turbine, motori elettrici e sistemi di accumulo.
Il progressivo abbandono da parte dell’Europa dei combustibili fossili importati fa aumentare la domanda di rame, terre rare e altri materiali strategici. Nel 2024 la Cina rappresentava circa il 91% della raffinazione globale delle terre rare magnetiche e il 94% della produzione di magneti permanenti in terre rare.[5] Le restrizioni all'esportazione introdotte nel 2025 hanno dimostrato quanto rapidamente tale concentrazione possa diventare una vulnerabilità industriale.
Senza un potenziamento della trasformazione interna e una maggiore diversificazione delle catene di approvvigionamento, l’Europa potrebbe quindi ridurre la propria dipendenza dai combustibili fossili importati solo per aumentare la propria dipendenza da materiali critici provenienti da un numero ristretto di fornitori esterni. Il Critical Raw Materials Act dell'UE cerca di rispondere aumentando la capacità di estrazione, lavorazione e riciclaggio a livello interno riducendo al contempo l'eccessiva dipendenza da un singolo fornitore extra-UE.[6]
Tuttavia, l'implementazione resta difficile. La Commissione ha selezionato alcuni progetti strategici volti ad ampliare la capacità europea, ma i vincoli finanziari, autorizzativi e tecnici potrebbero limitare la rapidità con cui molti di essi contribuiranno all’approvvigionamento. Anche il riciclaggio può svolgere un ruolo più importante, sebbene oggi il suo contributo rimanga limitato per diversi materiali fondamentali.
La capacità di lavorazione può quindi rivelarsi strategicamente importante quanto l'accesso alle materie prime stesse.
Autonomia non significa autosufficienza
L’autonomia non comporta la produzione di ogni materiale e componente all'interno dell'Europa. Richiede invece una combinazione di capacità interne più solide, approvvigionamenti diversificati e partnership affidabili con paesi ricchi di risorse.
Ciò crea opportunità d'investimento in cinque parti della catena del valore. Le utility di rete forniscono esposizione al ciclo di investimento a lungo termine nelle reti, mentre i produttori di apparecchiature elettriche forniscono trasformatori, cavi, quadri elettrici e sistemi di gestione dell'energia necessari per espandere e modernizzare le reti stesse. Anche gli sviluppatori delle energie rinnovabili con progetti autorizzati e collegamenti alla rete già garantiti potrebbero trovarsi in una posizione vantaggiosa per mettere in servizio nuova capacità.
A un livello ancora più a monte, le aziende che trasformano materiali critici possono contribuire a colmare lacune strategicamente importanti nell’approvvigionamento europeo, mentre le imprese di riciclaggio possono recuperare materiali già presenti nell’economia europea e ridurre la dipendenza dalle importazioni di materie prime. In questi settori, le infrastrutture esistenti, le limitate competenze tecniche e la capacità di operare su larga scala possono trasformarsi in importanti vantaggi competitivi.
In Candriam, l'esposizione al tema è solo il punto di partenza. Valutiamo se le società siano in grado di tradurre tali esigenze strutturali in una crescita redditizia, tenendo conto della loro posizione competitiva, della qualità della gestione, della solidità finanziaria, del fabbisogno di capitale e della valutazione.
Costruire il sistema, non semplicemente cambiare la fonte
La sfida dell’autonomia energetica dell’Europa va ben oltre la semplice sostituzione dei combustibili fossili importati con energia rinnovabile prodotta sul territorio. Dipenderà dalla capacità dell’Europa di realizzare le reti elettriche, le strutture industriali, le attrezzature e le catene di approvvigionamento dei materiali critici necessarie a sostenere un’economia sempre più elettrificata. Questi elementi sono interdipendenti: la generazione senza infrastrutture, l'infrastruttura senza attrezzature o l'elettrificazione senza accesso sicuro ai materiali lascerebbero irrisolte importanti vulnerabilità.
Per gli investitori, ciò crea opportunità lungo tutta la catena del valore del settore energetico, ma tali opportunità non saranno distribuite in modo uniforme. A nostro avviso, le aziende che potrebbero trarne maggior vantaggio potrebbero essere quelle in grado di risolvere i colli di bottiglia concreti dell’Europa: collegando la nuova generazione, fornendo apparecchiature elettriche difficili da reperire, lavorando materiali strategici e recuperando risorse già presenti nell’economia europea.
L'Europa ha definito gran parte di ciò che vuole costruire. La questione, dal punto di vista degli investimenti, è ora quali aziende abbiano le capacità per realizzarlo in modo redditizio.
[1] Comunicazione della Commissione europea al Parlamento europeo, European Grids Package, 12 dicembre 2025
[2] Commissione europea, EU Action Plan for Grids; Commissione europea, Electricity interconnection targets, stime a partire dal 2023
[3] Commissione europea, European grids, 2026
[4] Agenzia internazionale per l’Energia, Electricity 2026 – Prices, febbraio 2026
[5] Agenzia internazionale per l'energia, With new export controls on critical minerals, supply concentration risks become reality, ottobre 2025
[6] Commissione europea, Critical Raw Materials Act - Internal Market, Industry, Entrepreneurship and SMEs


Elementi chiave
-
La rete sta diventando il collo di bottiglia critico. L'Europa può aumentare la propria capacità di generazione, ma senza investimenti più rapidi nelle reti, nelle interconnessioni e nelle apparecchiature elettriche, gran parte di quell'energia non potrà raggiungere i luoghi in cui è necessaria.
-
La sfida della dipendenza sta cambiando. L'elettrificazione riduce la dipendenza dai combustibili fossili importati, ma aumenta il bisogno dell'Europa di materiali critici, capacità di lavorazione e catene di approvvigionamento resilienti.
-
Per gli investitori, l’implementazione è importante. L'opportunità si estende a utility, apparecchiature elettriche, energie rinnovabili, materiali critici e riciclaggio. Le posizioni più solide potrebbero tuttavia appartenere alle aziende dotate di competenze rare, infrastrutture già esistenti e capacità di attuazione.