


Tassi in aumento, modifica delle normative, costi dei fattori di produzione in rapida evoluzione: gli investimenti nelle energie pulite non sono mai stati così alti e così difficili come nel 2023.
Mentre i mercati sembrano spazzare via l’intero settore a causa dell’inflazione, è tempo di separare i cambiamenti strutturali dagli intoppi che inevitabilmente si verificano quando le industrie crescono… e che probabilmente si attenueranno.
La transizione continua.
Nonostante le guerre, le interruzioni delle forniture, l’inflazione e l’incertezza geopolitica, l’energia pulita rimane in cima all’agenda della maggior parte dei governi – basti considerare il grande numero di partecipanti alla recente COP 28 a Dubai. Il cambiamento climatico rimane la principale sfida globale di questo secolo e la necessità di un’azione climatica decisiva non farà altro che aumentare di importanza man mano che la finestra d’azione si restringerà.
Al momento non abbiamo assistito a un rallentamento nel ritmo della transizione energetica. Al contrario, l’Agenzia internazionale per l’energia – IEA – prevede un altro anno record, con l’aggiunta di capacità rinnovabile che nel 2023 viene stimata fino a 440 GW, in aumento di oltre 100 GW rispetto alla capacità aggiunta nel 2022. Questo nonostante l’aumento dei costi nella maggior parte dei settori.
L’elettrificazione dei veicoli passeggeri sta avvenendo a un ritmo che l’IEA descrive come vicino a quello richiesto dal suo ambizioso scenario Net Zero. Un’auto su cinque vendute nel 2022 era elettrica, rispetto a solo una su 25 nel 2020[1].
Tuttavia, i mercati finanziari non sono stati molto favorevoli alle tecnologie pulite, e in particolare alle energie rinnovabili, nel 2023. Dopo diversi anni di ottime performance guidate da un forte sostegno normativo, il settore soffre ora di ostacoli macroeconomici, geopolitici e specifici del settore.
Si riuscirà a raggiungere l’obiettivo globale, delineato a Parigi, di triplicare le capacità rinnovabili entro il 2030? Dipenderà dalla capacità dei governi di sostenere gli incentivi agli investimenti a lungo termine in un contesto economico in evoluzione.
Redditività? È complicato.
Dopo diversi anni di miglioramento, l’economia delle energie rinnovabili è peggiorata per gran parte del 2023. Il costo livellato dell'energia (LCOE)[2] per il settore dell'energia pulita è aumentato dal 15% al 25% dal 2020 al 2023[3], pur includendo anche alcuni segmenti in cui i costi sono effettivamente diminuiti. Nonostante questo, le nuove costruzioni basate sull’energia fossile rimangono una scelta dai costi molto più elevati e nel 2022 anche loro hanno subito la pressione sui costi degli input, derivanti dal gas e dal carbone.
La redditività del settore delle energie rinnovabili è eterogenea, sia per tecnologia che per regione(più politica che geografica). Ma un LCOE più elevato non sempre significa una minore redditività, poiché i prezzi più alti dell'energia elettrica hanno favorito gli impianti esistenti di generazione rinnovabile.[4]
L’aumento dei tassi è stato decisamente una svolta secolare. Tuttavia, nonostante il forte aumento dei tassi di interesse e l’elevata spesa in questo settore, il costo del capitale è stato solo una parte della spiegazione del deterioramento dell’economia rinnovabile nel 2023. Il costo livellato dell’energia era peggiorato anche prima dell'aumento dei tassi di interesse, a causa dell'aumento dei costi di produzione (per avere chiarimenti, consiglio di esaminare un grafico dei prezzi dell’acciaio.) Sia che tu creda che l’inflazione generale sia un fenomeno temporaneo o una tendenza secolare, si spera che la drammatica interruzione dell’offerta degli ultimi due anni non sia la nuova normalità per i futuri costi di produzione. Fortunatamente, i costi dei fattori produttivi nel quarto trimestre del 2023 si stanno già attenuando rispetto alla forte sofferenza del 2022 e dell’inizio del 2023.
Le energie rinnovabili rimangono competitive. Ma non tutte le tecnologie pulite sono uguali.
Nonostante l'aumento dei tassi e il colpo di frusta dei costi di produzione nel corso degli ultimi trimestri, le energie rinnovabili rimangono molto competitive su base LCOE. Prevediamo che ciò continui almeno fino al 2030, grazie sia ai miglioramenti tecnologici che alla regolamentazione di supporto, come l’Inflation Reduction Act negli Stati Uniti.
Tuttavia, le varie tecnologie e molte parti della value chain delle energie rinnovabili hanno mostrato livelli diversi di resilienza alle mutevoli condizioni economiche. Il posizionamento tecnologico, il livello di integrazione e le dimensioni sono tutti fattori chiave.
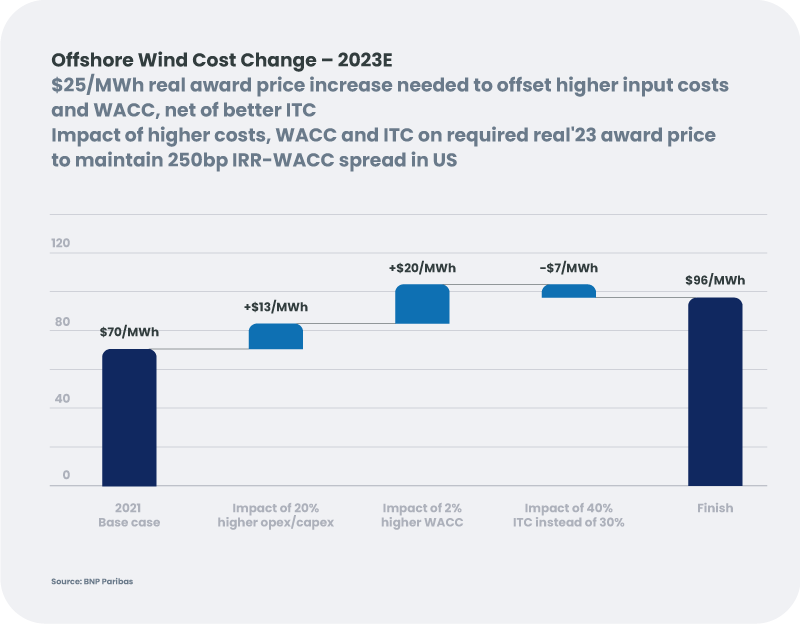
Guardiamo oltre le medie. Come in ogni settore in fase di sviluppo, ci sono leader e ritardatari. Grazie alla tecnologia e alla riduzione dei costi, alcune soluzioni di energia pulita si stanno diffondendo un po’ più rapidamente di altre, come il fotovoltaico e i veicoli elettrici. Tra i punti deboli sicuramente troviamo gli insufficienti investimenti nelle reti energetiche e nei progetti eolici offshore. Senza una riprogettazione delle reti, parte dell'energia rinnovabile eolica e solare viene "decurtata", cioè semplicemente scaricata perché non riesce a raggiungere gli utenti finali. E non dimentichiamo che metà della crescita proviene dalla Cina, quindi è necessario guardare dietro i dati di crescita "principali".
Il complessivo potenziale di crescita è solido. Raddoppiare l’efficienza e triplicare le energie rinnovabili sono precondizioni necessarie per realizzare lo scenario allineato a Parigi (aumento delle temperature limitato a + 1,5°C). Gran parte del dibattito e delle domande sulla valutazione si concentrano sulla pipeline degli ordini e su quali tecnologie prevarranno, ma come per ogni nuova tecnologia – dalle ferrovie alle dot-com – le prospettive di crescita elevata possono portare a investimenti eccessivi e a una situazione di sovracapacità. Gli investitori dovrebbero analizzare queste tecnologie e i loro modelli di business con un’approfondita analisi tradizionale ed enfatizzare i vantaggi competitivi, la redditività, i contesti normativi e le condizioni finanziarie. I progetti prevedono per lo più flussi di cassa anticipati, ma alcune aziende del settore si trovano ad affrontare una quasi costante necessità di raccogliere capitali per sostenere la crescita prevista incorporata nelle valutazioni – un problema se il settore perde il vento a favore.
La regolamentazione rimane la principale tendenza secolare.
Oggi, la maggior parte dei progetti relativi alle energie rinnovabili coprono più del costo del capitale.[5] Ma con tutti i fattori coinvolti, il quadro può cambiare velocemente. Se si vuole che gli investimenti del settore privato abbiano successo è importante che la regolamentazione sia prevedibile.
L’Europa e gli Stati Uniti terranno elezioni nel 2024 in cui i candidati di spicco saranno sostenitori dei combustibili fossili. L’Europa potrebbe adottare un tono meno incentrato sul clima. Anche la geopolitica giocherà un ruolo decisivo. Come risponderanno l’Europa e gli Stati Uniti all’importanza della Cina nelle catene di approvvigionamento delle tecnologie pulite? In che modo le disposizioni dell'IRA influenzeranno il mercato? L’Europa insisterà sul “protezionismo verde”?
L’obiettivo delle autorità è decarbonizzare le nostre economie e garantire la sicurezza dell’approvvigionamento energetico a un costo accessibile per i cittadini. Questo "trilemma" energetico è ancora più complicato quando i prezzi dell'energia sono alti, come dimostra il recente tentennamento del governo sulle aste delle rinnovabili non andate a buon fine. La complessità aumenterà ancora con l'incremento dell'uso delle rinnovabili e potrebbe scontrarsi con l'attuale funzionamento centralizzato "basato sull'ordine di merito" dei mercati europei dell'energia.
Le energie rinnovabili rappresentano una tendenza secolare in accelerazione. Il ritmo dell'accelerazione, nonché la resilienza e la redditività delle energie rinnovabili, dipendono dalla leadership. I governi devono impegnarsi con decisione nella transizione energetica. Devono adattarsi contemporaneamente al complicato contesto macroeconomico e all’intensificarsi dell’urgenza climatica. La geopolitica potrebbe diventare un nuovo fattore chiave in questo “trilemma” energetico, poiché la tecnologia pulita diventa una nuova arena per le strategie commerciali e un modo per dimostrare potere.
Questo materiale é fornito a scopo esclusivamente informativo, non costituisce un’offerta per l’acquisto o la vendita di strumenti finanziari, né rappresenta un consiglio di investimento o una conferma di transazione di alcun genere, eccetto laddove non sia espressamente così convenuto. Sebbene Candriam selezioni attentamente le fonti e i dati contenuti in questo documento, non si può escludere a priori la presenza di eventuali errori od omissioni. Candriam declina ogni responsabilità in relazione ad eventuali perdite dirette o indirette conseguenti sull’uso di questo documento. I diritti di proprietà intellettuale di Candriam devono essere rispettati in ogni momento e il contenuto di questo documento non può essere riprodotto senza previo consenso scritto da parte della stessa.
[1] International Energy Agency, World Energy Outlook 2023, ottobre 2023
[2]Per paragonare le varie tecnologie, guardiamo al costo livellato dell’energia (LCOE) – in cui, ovviamente, l’energia rinnovabile ha costi di capitale iniziali e diversi livelli di manutenzione, mentre l’energia da combustibili fossili richiede capitale iniziale e combustibile annuale costante.
[3] International Energy Agency, World Energy Outlook 2023, giugno 2023
[4] Il recente confronto dei costi tra la produzione di elettricità rinnovabile e quella termica è praticamente inutile per le previsioni a lungo termine, poiché la crisi energetica del 2022 in Europa ha causato un aumento dei costi di produzione termica nel 2022 e un calo nel 2023, ma i costi di produzione termica rimangono superiori alle medie a lungo termine.
[5] Ad esempio, secondo Bernstein, sulla base dei recenti prezzi d'asta, il tasso interno di rendimento (IRR) previsto per tutti i progetti eolici e solari onshore copre facilmente il loro costo medio ponderato del capitale (WACC), ad eccezione dell'asta eolica onshore spagnola del novembre 2022, che si è svolta al picco dei prezzi dell'acciaio.
L’IEA è ottimista sulla crescita delle energie rinnovabili, in parte perché esiste una significativa capacità produttiva esistente nel solare. Ad esempio, si ritiene che alcuni produttori cinesi di energia solare operino solo al 25% della capacità.
-

Gli utili al centro dell'attenzione
La Fed ha alzato i tassi quando, solo pochi mesi fa, gli investitori si aspettavano tagli. Ora i mercati prevedono ulteriori strette fino al 2027, eppure le azioni statunitensi sono ancora in rialzo quest'anno. Le aspettative sugli utili hanno retto nonostante il cambiamento delle attese sulla politica monetaria. L'imminente stagione degli utili per il T3 dirà se le società saranno in grado di soddisfare tali aspettative. . -

L'Europa può riuscire a raggiungere l'autonomia energetica?
L’Europa sta riducendo la propria dipendenza dai combustibili fossili russi, ma l’autonomia energetica non si raggiungerà solo modificando il mix energetico. Richiederà reti più forti, una maggiore capacità industriale e catene di approvvigionamento di materiali critici più resilienti. -

La dispersione e le tendenze creano opportunità
September was characterised by resilient global economic activity, persistent inflationary pressures and increasing concerns over monetary tightening and geopolitical risks. In the United States, economic momentum remained robust, supported by AI-related investment and resilient consumption, despite signs of labour market moderation. In Europe, economic indicators continued to improve, with manufacturing and services PMIs signalling greater resilience. -

La prova degli utili
Dopo una fase in cui i solidi utili hanno aiutato i mercati azionari ad assorbire i crescenti tassi di interesse, il rialzo dei rendimenti obbligazionari ha iniziato a pesare maggiormente sul sentiment nei confronti delle azioni. La stagione degli utili per il terzo trimestre metterà ora alla prova la capacità delle imprese di sostenere la fiducia del mercato con risultati robusti e guidance credibili. Le aspettative sugli utili continuano a salire: è un punto di partenza incoraggiante, ma alza anche l'asticella per le società. -

Sovrappeso confermato sulla duration dei tassi in euro
Dopo il brusco sell-off di settembre, conserviamo un moderato sovrappeso sulla duration nel segmento da due a cinque anni. I rendimenti reali più elevati hanno reso le valutazioni più interessanti, ma la nostra convinzione resta limitata. L'argomento più solido rimane la politica monetaria: i mercati scontano un tasso terminale della Fed intorno al 4,75% , lasciando spazio a un ciclo restrittivo meno esteso, che favorirebbe le scadenze più brevi. -

Identificazione del rischio climatico nel credito
Quando gli indici climatici non sono d'accordo, il divario è semplicemente rumore - o un rischio che i mercati del credito scontano? Questo documento collega la ricerca accademica alle pratiche di investimento per esplorare l’incertezza del beta climatico nelle obbligazioni societarie statunitensi ed europee. -

L’ondata del debito legato all’IA
Il boom delle infrastrutture legate all’IA sta spingendo alcune delle più grandi aziende tecnologiche del mondo a spingersi ulteriormente nei mercati del debito. -

Leadership efficace: il tuo CDA è pronto ad affrontare la prossima sfida di leadership?
Le transizioni nella leadership possono influire sull'attuazione delle strategie, sulla stabilità organizzativa, sulla fiducia degli investitori e sulla creazione di valore a lungo termine. Eppure, una governance efficace in materia di leadership va oltre la semplice scelta del CEO giusto oggi. I consigli di amministrazione devono inoltre prevedere le competenze di leadership di cui la loro azienda avrà bisogno per la prossima fase strategica.