April stond vooral in het teken van de wisselwerking tussen veerkrachtige wereldwijde activiteit en een hernieuwde energieschok gekoppeld aan het conflict in het Midden-Oosten en het verminderde verkeer door de Straat van Hormuz. De wereldwijde PMI's voor de verwerkende industrie verbeterden in verschillende ontwikkelde en opkomende economieën, maar het IMF en de OESO verlaagden de groeiprognoses voor 2026 en benadrukten neerwaartse scenario's. In de VS bleef de private binnenlandse vraag sterk dankzij AI-gerelateerde investeringen, terwijl de veerkracht van de consumptie steeds meer afhankelijk werd van een lagere spaarquote en onder druk kwam te staan door tarieven, een tragere inkomensgroei en hogere benzineprijzen. In de eurozone was de energieschok al zichtbaar in tragere groei, een zwakkere dienstensector en een afkalvend consumentenvertrouwen, hoewel de verwerkende industrie deels overeind bleef door proactieve aankopen. China's opleving begin 2026 bleef ongelijkmatig en werd meer aangevoerd door de export en financiële diensten dan door de binnenlandse vraag.
Risicovolle activa herstelden fors gedurende de maand, aangevoerd door Koreaanse, Japanse en Amerikaanse aandelen en AI-gerelateerde sectoren. De Amerikaanse technologie-indices kenden een van de beste maanden sinds 2002, terwijl de Amerikaanse winstresultaten opmerkelijk veerkrachtig waren met veel beter dan verwachte cijfers, en positieve herzieningen die het bredere sentiment op de aandelenmarkten ondersteunden. Europese aandelen bleven achter, als gevolg van zwakkere macroverrassingen. Energie en defensieve sectoren zoals gezondheidszorg, basismaterialen en nutsbedrijven presteerden in de loop van de maand slechter dan technologie, discretionaire consumentenproducten, industrie en financiële waarden. Hedgefondsen verminderden hun brutoblootstelling aan wereldwijde aandelen, met name in de VS, terwijl ze nog steeds belegden in zeer populaire long-short winnaars. De Momentum Equity Long Short spread had een van zijn hoogste maandelijkse rendementen ooit. De rente op Amerikaanse en Europese staatsobligaties stabiliseerde na een stijging met 30 tot 40 bp[2] op het lange eind van de curve. De Euro 10-jaars rente noteert rond 3%, terwijl Amerikaanse emissies de maand april afsloten op ongeveer 4,31%[3]. Bedrijfsobligaties stegen aanzienlijk met de risk-on beweging.
De HFRX Global Hedge Fund EUR Index steeg in de loop van de maand met +2,72%.
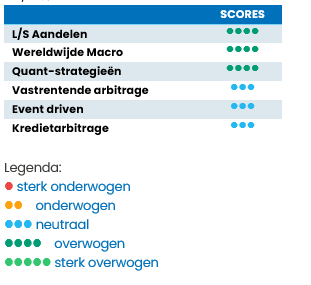
L/S Aandelen
April was een maand waarin long-short aandelen sterk herstelden dankzij de opleving van Amerikaanse technologie, AI-begunstigden en winstmomentum. HFRX Equity Hedge steeg +5,43%, met een stijging van de fundamentele groei van +8,74% en een stijging van de waarde van +4,16%. De beheerders profiteerden van sterkere winsten in de VS, een dubbelcijferig positief rendement voor Nasdaq en hernieuwde belangstelling voor namen die aan AI-capex zijn blootgesteld. De positionering was niet agressief risk-on:Uit gegevens van Morgan Stanley Prime Broker bleek dat hedgefondsen hun wereldwijde brutoblootstelling verlaagden en later AI-begunstigden afbouwden, ondanks positieve prestaties. De vooruitzichten op korte termijn blijven gunstig voor stock-pickers, maar de crowding in halfgeleiders en de gevoeligheid voor energiegedreven macroschokken pleiten voor een gedisciplineerde nettoblootstelling. Long-Short aandelenstrategieën zijn goed gepositioneerd om te profiteren van de toegenomen spreiding over sectoren die een ondersteunende achtergrond biedt voor actieve aandelenselectie.
Wereldwijde Macro
De wereldwijde macro-economie herstelde zich in april na de energie- en renteschok van maart. De macro-indices stegen met enkele procenten, vooral dankzij systematische trendvolging, terwijl de zwakke dollar en de gemengde beweging in grondstoffen kansen creëerde voor verschillende activa. Het macroklimaat was nog steeds complex: de olie bleef hoog door het gehinderde Hormuz-verkeer, de Fed gaf aan geduldig te zijn en de ECB kwam dichter bij een mogelijke renteverhoging door de oplopende energieprijzen. De positionering verschoof waarschijnlijk van de defensieve houding van maart naar meer selectieve handel in valuta, rente en grondstoffen. De vooruitzichten zijn positief voor flexibele beheerders, omdat beleidsdivergentie, geopolitiek en energievolatiliteit de dispersie hoog zullen houden.
Quant-strategieën
Kwantitatieve strategieën waren over het algemeen positief dankzij sterkere trendsignalen, aandelenmomentum en een grote dispersie van individuele namen. Gemiddeld presteerde Quantitative Directional beduidend beter dan de markt, met positieve rendementen van midden tot hoge enkele cijfers, terwijl de rendementen van aandelenmarktneutraal minder hoog waren. Dit lijkt erop te wijzen dat directionele en trendmodellen meer voordeel hadden dan zuiver factorneutrale benaderingen. De positionering bleef systematisch, maar leunde waarschijnlijk op aandelenmomentum, zwakkere dollartrends en AI-gerelateerd leiderschap. Morgan Stanley merkte op dat de dispersie tussen S&P 500-namen hoog bleef, wat alfakansen ondersteunt. De vooruitzichten blijven gunstig als de volatiliteit ordelijk blijft en de spreiding aanhoudt, maar factoromkeringen blijven het grootste risico.
Vastrentend
De vastrentende arbitragestrategieën en strategieën voor relatieve waarde profiteerden van de kalmere rentemarkten na de volatiliteit van maart. Gemiddeld stegen de strategieën met enkele procenten. Aanjagers van de resultaten waren onder meer stabiliserende overheidsrendementen, krappere risicopremies en betere liquiditeitsomstandigheden. De beheerders hielden waarschijnlijk vast aan een gematigde hefboomwerking en concentreerden zich op transacties in de curve, swap-spread en cross-market relatieve waarde in plaats van grote durationposities. De vooruitzichten zijn uiteenlopend. De beleidsonzekerheid blijft groot, waarbij de Fed naar verwachting geduldig zal blijven en de ECB verhogingen overweegt, maar stabiele rendementsmarges zouden carry- en convergentietrades moeten ondersteunen als de financieringsvoorwaarden redelijk blijven.
Event Driven
Event-driven strategieën namen deel aan het herstel in april, maar zoals verwacht meer gematigd dan equity hedge strategieën. Special situations-strategieën deden het beter dan pure fusiearbitrage vanwege hun hogere niveaus van directionaliteit. De sterke aandelenmarkten, het verbeterende sentiment en de aanhoudende M&A activiteit hielpen de spreads, terwijl sterkere winsten aandelen ondersteunden die profiteren van bepaalde katalysatoren. De positionering bleef waarschijnlijk selectief, waarbij de beheerders de voorkeur gaven aan aangekondigde deals, sterke balansen en idiosyncratische katalysatoren boven situaties met een hoge schuldhefboom of macrogevoeligheid. De kortetermijnvooruitzichten zijn evenwichtig: volatiliteit creëert instapmomenten, maar het geopolitieke risico zou de opwaartse trend kunnen beperken. Voor de langere termijn wordt echter verwacht dat de mogelijkheden zullen verbeteren doordat er meer deals op de markt komen die bijdragen aan de stabilisatie van de spreads.
Kredietarbitrage
Kredietarbitrage was veerkrachtig in april doordat de risicobereidheid verbeterde en de vraag naar rendement de spreads ondersteunde. De prestaties waren eerder te danken aan carry, effectenselectie en betere liquiditeit dan aan brede spreadcompressie. De positionering gaf waarschijnlijk de voorkeur aan bedrijfsobligaties van hogere kwaliteit, liquide relatieve waarde en selectieve shortposities in kwetsbare sectoren. De vooruitzichten zijn voorzichtig positief maar de hoge uitgifte-activiteit, AI-gerelateerde financieringsbehoeften en de zwakte van private credit pleiten tegen een buitensporige spread-bèta.
[i] Verwijzing naar Morgan Stanley US Momentum:MSZZMOMO
[2] Bron:Factset - 30. 04. 2026
[3] Bron:Factset - 30. 04. 2026


