


De obligatiemarkten zetten een stevige prijs op de oorlog in Iran. Aandelenmarkten doen dat niet. Die divergentie is de afgelopen maand een bepalend kenmerk geworden. Het conflict is nu de initiële shockfase gepasseerd en is terechtgekomen in een regime van herhaalde escalatie, gedeeltelijke de-escalatie maar voorlopig onopgeloste disruptie. De olieprijzen blijven hoog, de scheepvaartroutes zijn nog steeds verstoord en de inflatieverwachtingen zijn gestegen. Toch hebben aandelen zich grotendeels hersteld van de initiële schok en reageren ze niet langer mechanisch op elke geopolitieke krantenkop, maar hebben ze meer bewijs van macro-transmissie nodig voordat ze risico's opnieuw zouden gaan inprijzen.
Tot nu toe blijft het bewijs daarvoor gemengd. De obligatiemarkten hebben een hoger inflatierisico en minder beleidsflexibiliteit verrekend. De grondstoffenmarkten blijven de onzekerheid over het aanbod weerspiegelen. De aandelenmarkten zijn echter nog steeds verankerd door de fundamentele bedrijfsfactoren, vooral in sectoren waar de zichtbaarheid van de winst sterk blijft. Dit betekent niet dat de huidige schok goedaardig is. Het betekent dat de drempel voor een grotere bezorgdheid in de markt is veranderd.
Bedrijfsresultaten tegen de ruis in
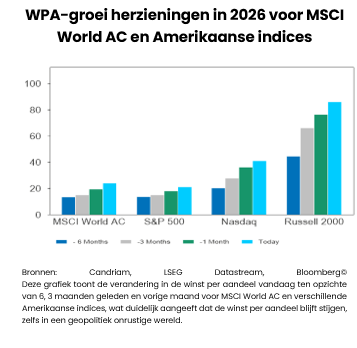
Het nieuwe resultatenseizoen heeft deze verschuiving van de focus terug naar fundamentals versterkt. Het eerste kwartaal heeft positieve resultaten en guidance opgeleverd, met opwaartse winstherzieningen onder aanvoering van technologie, energiebedrijven en de sector basismaterialen. In de praktijk belonen markten zichtbaarheid in plaats van verhalen. Bedrijven die een veerkrachtige vraag, prijszettingsvermogen en kasstroomgeneratie kunnen aantonen, worden heel anders behandeld dan bedrijven waarvan het langetermijn-model minder zeker wordt.
Nergens is dit duidelijker dan bij technologie, en meer specifiek: AI-infrastructuur. Met meer dan 700 miljard dollar die de hyperscalers naar verwachting zullen investeren in AI-infrastructuur in 2026, blijft het ecosysteem profiteren van een uitzonderlijk sterke zichtbaarheid van de vraag. De orderboeken blijven vol, de productiecapaciteit blijft beperkt en de winstherzieningen zijn positief en gaan zelfs verder omhoog. Beleggers hebben steeds meer vertrouwen in tastbare infrastructuureconomie in plaats van in geopolitieke speculatie en wat krantenkoppen ons vertellen.
Tegelijkertijd wordt de kloof binnen Technologie scherper. De markt beschouwt de sector niet langer als een homogene groep die eindeloos kan groeien. AI-infrastructuur blijft kapitaal aantrekken; delen van software en IT-diensten doen dat veel minder. De opkomst van steeds bekwamere AI-agenten heeft geleid tot een herwaardering van SaaS- en outsourcing-bedrijfsmodellen, vooral daar waar automatisering een bedreiging vormt voor het prijszettingsvermogen en de marges op lange termijn. Dit verklaart veel van de relatieve underperformance van de sector dit jaar.
Deze repricing wordt echter selectiever. Niet alle softwarebedrijven staan evenveel bloot aan deze risico's. Bedrijven die zich bezighouden met cyberbeveiliging, gegevensbescherming, opslag, bedrijfskritische infrastructuur en verwerking lijken structureel beter gepositioneerd, omdat hun producten minder snel van de markt worden verdrongen en zelfs belangrijker kunnen worden in een AI-intensievere omgeving. De markt maakt daarom onderscheid tussen bedrijven die de AI-cyclus mogelijk maken en bedrijven waarvan de bedrijfsmodellen erdoor verstoord kunnen raken.
Onder de oppervlakte bouwt zich een andere spanning op. Potentiële IPO's van grote spelers zouden in de tweede helft van het jaar enkele triljoenen Amerikaansedollars aan kapitaal kunnen mobiliseren. Zelfs als de uitgifte wordt gespreid in de tijd, zou het liquiditeit opslokken en de concurrentie voor geld van beleggers intenser wordt, juist nu delen van het software-ecosysteem al kampen met multiple-compressie.
Dit helpt het bredere marktgedrag te verklaren. Beleggers maken steeds meer onderscheid tussen geopolitieke ruis enerzijds en écht zichtbare winsten anderzijds. Tot nu toe domineert de laatste nog steeds.
Wanneer wordt de schok macro?
De reactiefunctie van de markt is veranderd. Beleggers reageren niet langer op het bestaan van de schok zelf, maar op het vermogen ervan om economisch gedrag te veranderen.
Het conflict duurt al meer dan 80 dagen. Er is een staakt-het-vuren afgekondigd, maar er is geen duurzaam akkoord bereikt en de Straat van Hormuz blijft slechts gedeeltelijk functioneel. Ondanks de hoge olieprijzen en de aanhoudende verstoring van het scheepvaartverkeer, zijn de aandelenkoersen gestabiliseerd en blijven de winstverwachtingen over het algemeen intact.
De markten behandelen het conflict steeds meer als een blijvende kostenpost in plaats van een onmiddellijke systemische gebeurtenis. De hamvraag is niet langer of er escalatie optreedt, maar of hogere energieprijzen beperkend genoeg worden om de winst, investeringsintenties of beleidsflexibiliteit te schaden. Dat is het punt waarop de geopolitieke schok zou kunnen omslaan in een macroschok.
Tot nu toe blijft de macro-overdracht slechts gedeeltelijk. De energieprijzen hebben de inflatieverwachtingen doen stijgen en de obligatierente opgedreven, waardoor de financiële voorwaarden stringenter zijn geworden. Toch blijft de verslechtering van de economische activiteit beperkt, vooral in de VS. De winstverwachtingen van bedrijven zijn ook relatief veerkrachtig gebleken, vooral in sectoren die profiteren van duidelijke investeringscycli. Dat betekent niet dat de schok goedaardig is. Het betekent dat de markten harder bewijs eisen voordat ze beurzen neerwaarts zouden sturen.
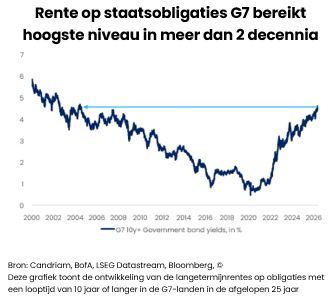
Tegelijkertijd is het risico structureel groter geworden. De schade aan de Saoedische en Qatarese infrastructuur bevestigt dat het conflict niet langer beperkt blijft tot Iran. De druk wordt steeds zichtbaarder bij andere grondstoffen waar het aanbod nu onder druk staat: meststoffen, zwavel en landbouwgrondstoffen. Hierdoor wordt de inflatie-impuls breder dan alleen olie. Ons basisscenario blijft echter eerder een geleidelijke normalisering dan een hernieuwde escalatie. Het verkeer door Hormuz zal zich naar verwachting geleidelijk herstellen, waardoor de olieprijzen tegen het einde van het jaar weer richting USD75 per vat kunnen bewegen. Dit zou de inflatiedruk kunnen verlichten, het risicosentiment ondersteunen en centrale banken meer ruimte geven om het beleid verder te normaliseren. Het belangrijkste risico blijft een trager normalisatiescenario waarin de olieprijzen tot 2027 boven USD100 blijven. In dat geval zou de schok hardnekkiger, meer inflatoir en schadelijker voor de groei worden.
De olievoorraden kunnen tijd kopen, maar ze kunnen een langdurige verstoring niet volledig compenseren. De situatie in april toonde aan dat het omleiden van stromen uit Saudi-Arabië en de VAE, in combinatie met het vrijgeven van strategische reserves en commerciële voorraden, een groot deel van de verloren Iraanse export kan absorberen. Tegen eind mei wordt de kloof echter groter, ondanks vergelijkbare inspanningen om de kloof te verkleinen: de omleidingscapaciteit stagneert terwijl de afhankelijkheid van voorraden toeneemt, waardoor een zichtbaarder resterend tekort begint te ontstaan. Uiteindelijk kan alleen een normalisering van het verkeer door de Straat van Hormuz het evenwicht in de wereldwijde olietoevoer herstellen.
Regionale breuklijnen
De regionale gevolgen worden steeds meer asymmetrisch. De Verenigde Staten lijken nog steeds relatief beter geïsoleerd. De binnenlandse energieproductie vermindert de directe kwetsbaarheid voor onderbrekingen in de bevoorrading vanuit het Midden-Oosten, terwijl een betere zichtbaarheid van de winsten, vooral in AI-gerelateerde sectoren, de veerkracht van de aandelen blijft ondersteunen. Diepere kapitaalmarkten, sterkere balansen en de dominantie van bedrijven die gekoppeld zijn aan de huidige beleggingscyclus helpen ook verklaren waarom Amerikaanse aandelen robuuster zijn geweest.
Europa blijft de meest blootgestelde ontwikkelde regio. De afhankelijkheid van ingevoerde energie maakt de schok in Europa onmiddellijk meer relevant voor inflatie, marges en groei. Hogere energieprijzen verkrappen direct de financiële omstandigheden in een economie waar de groei al bescheiden was. Ze wegen ook op de koopkracht van huishoudens en op het concurrentievermogen van de industrie. Japan heeft te maken met vergelijkbare kwetsbaarheden door geïmporteerde energie en een zwakke yen, die beide de inflatiedruk versterken.
De groeilanden laten een meer gemengd beeld zien. Hogere geïmporteerde energiekosten, zwakkere handel en meer stringente financiële voorwaarden blijven een tegenwind vormen, vooral voor energie-importeurs. Tegelijkertijd blijven er selectieve kansen bestaan in economieën die profiteren van blootstelling aan grondstoffen, carry of structurele investeringsstromen gekoppeld aan de AI-cyclus.
Beleid: ingeperkt, niet verlamd
Centrale banken worden steeds meer ingeperkt in wat ze nog kunnen doen. Het is onwaarschijnlijk dat de Federal Reserve zal reageren op korte termijn volatiliteit in de energiesector, maar verdere versoepeling hangt nu af van de vraag of hogere olieprijzen de inflatieverwachtingen blijvend beïnvloeden. De ECB staat voor een moeilijkere afweging gezien Europa's directe blootstelling aan geïmporteerde energie. Ondertussen blijven de Bank of Japan en de Reserve Bank of Australia in een verkrappende modus, wat de beleidsverschillen tussen de regio's versterkt.
Het belangrijkste punt is dat centrale banken niet langer in de eerste plaats reageren op binnenlandse cycli. Externe energieschokken bepalen in toenemende mate de beleidspaden en beperken de manoeuvreerruimte.
Selectief nieuwe risico's nemen
Tegen deze achtergrond hebben we onze risicoblootstelling opnieuw licht verhoogd, maar selectief.
Voor aandelen hebben we onze algehele positie opgewaardeerd naar een lichte overweging, voornamelijk via de Verenigde Staten en groeilanden. Wij geven de VS een upgrade omdat het blijft profiteren van een betere zichtbaarheid van de winsten en relatieve energie-onafhankelijkheid. De winstherzieningen zijn niet alleen sterk, ze blijven zelfs verbeteren ondanks het aanslepende conflict. De belangrijkste sectoren die de groei van de winst per aandeel aandrijven zijn technologie, energie en materialen. Op dit moment leggen we de nadruk op de sector met de sterkste opwaartse WPA-herzieningen: Technologie:
We geven ook een upgrade aan groeilanden omdat zich hier een vergelijkbaar verhaal ontvouwt. Met name Korea en Taiwan bieden een relatief goedkope blootstelling aan de AI-cyclus.
Tegelijkertijd blijven we neutraal over Europa en Japan, waar de gevoeligheid voor energieprijzen materieel hoger blijft. Bovendien biedt geen van beide regio's een grote blootstelling aan AI-ontwikkelingen.
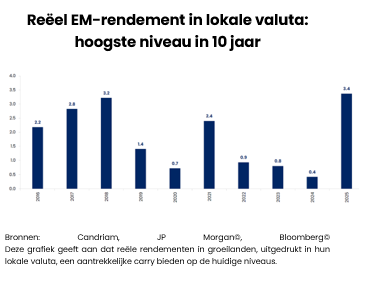
Bij vastrentende waarden weerspiegelen onze aanpassingen ook eerder selectiviteit dan brede overtuiging. We verhogen onze blootstelling aan Duitse staatsobligaties van hoge kwaliteit, waar de AAA-kwaliteit en liquiditeit veerkracht bieden in een onzekerder klimaat. We waarderen ook groeilandenobligaties in lokale valuta, gesteund door aantrekkelijke carry en diversificatievoordelen. Ja, de spreads zijn krap, maar de reële rentes staan op de hoogste niveaus in tien jaar en bieden een aantrekkelijk risico-rendementsprofiel. Bedrijfsobligaties van goede kwaliteit (IG) en HY vereisen nog steeds discipline. De spreads blijven relatief krap en de markten blijven kwaliteit en zichtbaarheid belonen boven bèta.
Omgaan met instabiliteit
Het bepalende kenmerk van het huidige regime is niet de geopolitieke volatiliteit zelf, maar de veranderende drempel over bezorgdheid van de markt.
Markten hebben steeds meer bewijs nodig dat geopolitieke stress de winst-, inflatie- of beleidstrajecten wezenlijk verandert, voordat ze risicovolle activa afwaarderen. Zolang de investeringen in AI sterk blijven, de winstherzieningen positief zijn en de financiële omstandigheden beheersbaar, kunnen aandelen ondanks de geopolitieke instabiliteit steun blijven krijgen.
Dat neemt het risico niet weg. Het verandert de omstandigheden waaronder markten reageren. Volgens ons zullen de komende maanden minder afhangen van de krantenkoppen zelf dan van de vraag of die krantenkoppen het gedrag van bedrijven, het consumentenvertrouwen en het beleid van de centrale banken beginnen te veranderen. Tot die tijd blijft het beheersen van instabiliteit, en niet het voorspellen van de volgende escalatie, de centrale investeringsuitdaging.
Candriam House View & Convictions
De onderstaande tabel geeft een indicatie van de belangrijkste blootstellingen en bewegingen binnen een evenwicht gespreide modelportefeuille.
Legende
-
Sterk positief
-
Positief
-
Neutraal
-
Negatief
- Sterk negatief
- Geen verandering
- Afbouwende blootstelling
- Opgebouwde blootstelling
| Positionering (huidige visie) | Wijziging | |
|---|---|---|
| Wereldwijde aandelen |
|
|
| Verenigde Staten |
|
|
| Eurozone |
|
|
| Europa buiten de EMU |
|
|
| Japan |
|
|
| Groeilanden |
|
|
| Obligaties |
|
|
| Europa |
|
|
| Europese kernlanden |
|
|
| Perifere Europese landen |
|
|
| Europe Investment Grade |
|
|
| Europese High Yield |
|
|
| Verenigde Staten |
|
|
| Verenigde Staten |
|
|
| Verenigde Staten IG |
|
|
| Verenigde Staten HY |
|
|
| Groeilanden |
|
|
| Overheidsschuld HC |
|
|
| Overheidsschuld LC |
|
|
| Valuta's |
|
|
| EUR |
|
|
| USD |
|
|
| GBP |
|
|
| AUD/CAD/NOK |
|
|
| JPY |
|
Monthly Coffee Break
Deze sectie wordt elke maand geüpdatet en biedt deskundige analyses en strategische inzichten. Blijf op de hoogte van onze nieuwste marktperspectieven en allocaties.
-
 Fixed Income, Monthly Coffee Break
De onderliggende inflatie in de VS biedt enige hoop
We handhaven een bescheiden tactische overweging in de looptijden van 3 tot 5 jaar op de Treasury-curve. -
 Alternative Investments, Monthly Coffee Break
De risicobereidheid keert terug, maar met de veiligheidsgordels vastgemaakt
De wereldwijde economische activiteit bleef in augustus veerkrachtig, hoewel er nog steeds regionale verschillen bestonden. -
 Equities, Monthly Coffee Break
Hogere rendementen hebben de aandelenmarkt (voorlopig) niet uit het lood geslagen
Na de door technologie en marktdynamiek veroorzaakte correctie in juli hebben de wereldwijde aandelenmarkten de opwaartse trend van het begin van het jaar weer opgepakt. -
 Asset Allocation, Monthly Coffee Break
Tot nu toe zo stevig
De stevige groei geeft centrale banken meer ruimte om een krap beleid te voeren.