Europese aandelen: Technologie trotseert lichte daling Europese aandelen
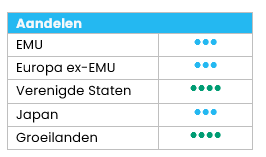
Europese aandelen zijn licht teruggevallen sinds het laatste aandelencomité in april, te midden van verschillende macro-economische tegenwind. Het mislukken van de besprekingen over een staakt-het-vuren in het Midden-Oosten leidde tot nieuwe geopolitieke zorgen en verstoorde aanvoerketens. Tegelijkertijd steeg de inflatie in de eurozone onverwacht naar 3,0%[1], wat leidde tot een meer proactieve houding van de Europese Centrale Bank waardoor beleggers rekening moesten houden met aanstaande renteverhogingen. Tegen deze achtergrond zette de informatietechnologiesector sterke prestaties neer, die de prestaties van de energiesector sinds het begin van het jaar steeds meer evenaarden[2].
Informatietechnologie trekt de kar
Sinds het laatste comité is Informatietechnologie veruit de best presterende sector.[3] De sector werd gesteund door halfgeleiders, die profiteerden van beter dan verwachte winstcijfers in Q1, versnelde investeringen van hyperscalers en stijgende orders van verschillende eindmarkten, waaronder de auto-industrie en de industrie. Software en IT-diensten bleven daarentegen lijden onder de bezorgdheid over mogelijke AI-disruptie.
Naast IT was er slechts één sector die positief presteerde in de periode: materialen, die licht verbeterde dankzij de mijnbouwaandelen & metalen. Deze profiteerden van stijgingen in de spotprijzen voor koper, aluminium en ijzererts.
Alle andere sectoren daalden over de periode, zonder duidelijke spreiding tussen cyclische en defensieve sectoren.
Van de cyclische sectoren presteerden de duurzame consumentengoederen en vastgoed het slechtst door een schadelijke combinatie van stijgende consumenteninflatie en een scherpe stijging van de langetermijnrente. Financials en Industrials bleken veerkrachtiger, hoewel ze de periode nog steeds negatief afsloten.
Binnen de defensieve sectoren presteerde de gezondheidszorg aanzienlijk minder goed door een ongunstige sectorrotatie. Energie presteerde ook ondermaats door een scherpe daling van de prijzen voor ruwe olie als gevolg van een broze pauze in de vijandelijkheden in het Midden-Oosten. Consumer Staples en Utilities waren ook negatief, zij het in mindere mate.
In termen van marktkapitalisatie is de prestatie verbreed. Smallcaps hebben het sinds het vorige comité beter gedaan dan middelgrote en grote kapitalisaties, dankzij aantrekkelijke waarderingen en hun binnenlands profiel.
Positieve winstherzieningen voor IT en energie
Volgens Bloomberg-gegevens op 8 mei 2026 wordt verwacht dat de Europese WPA in 2026 met +12% zal groeien. Consumer Discretionary blijft de sector met de hoogste verwachte groei, namelijk 55%, dankzij gunstige basiseffecten. Daarna volgen materialen met 29% en communicatiediensten met 20%. Gezondheidszorg en Basisconsumptiegoederen zijn de sectoren met de laagste verwachte groei van de winst per aandeel, met elk 3%[4].
Sinds de laatste Equity Committee zijn de Europese waarderingsmultiples stabiel gebleven, met de 12-maands toekomstige koers-winstverhouding nog steeds op 15,3x.IT en industrials blijven de duurste sectoren met een handelswaarde van respectievelijk 32,7x en 23,5x, terwijl energie en financials de goedkoopste blijven met respectievelijk 8,8x en 11,1x, volgens Bloomberg-gegevens op 8 mei 2026.
De winstramingen voor 2027 staan op +9% op MSI Europe-niveau, met 51% van de winstherzieningen positief over een maand. De herzieningen waren het meest positief voor IT (56%) en Energie (54%)[5].
Europese gezondheidszorgsector opgewaardeerd naar +1
We hebben de Europese gezondheidszorgsector opgewaardeerd van neutraal naar +1, om deze in lijn te brengen met de rating die is toegekend aan de subsector Farmaceutische Producten, Biotechnologie & Life Sciences (die 89% van de Europese gezondheidszorgindex vertegenwoordigt).Dit brengt de rating ook in lijn met onze Amerikaanse rating. We hebben de andere rangen ongewijzigd gelaten.
Amerikaanse aandelen: Robuuste winst ondersteunt de markt
Technologie leidt opleving
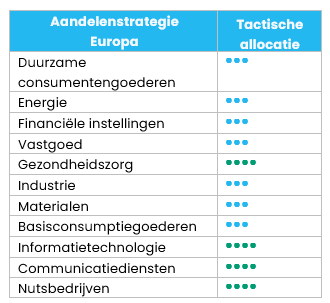
Amerikaanse aandelen hebben de afgelopen maand sterk gepresteerd, met een stijging van meer dan 6%[6] sinds ons laatste aandelencomité, ondersteund door veerkrachtige macro-economische cijfers en een robuust resultatenseizoen. Terwijl geopolitieke risico's, met name in het Midden-Oosten, in het vizier bleven, legden beleggers meer nadruk op fundamentele factoren.
Onder de oppervlakte is de prestatiedynamiek genuanceerder. Cyclische sectoren bleven achter bij de bredere markt. Financiële waarden vielen op als de belangrijkste underperformer, als gevolg van de toegenomen angst voor inflatie en de aanhoudende druk van de renteklimaat. Defensieve beleggingen lieten ook een gemengd beeld zien, waarbij met name de gezondheidszorg en nutsbedrijven achterbleven bij de bredere markt. Dit patroon suggereert een verschuiving in marktpositionering.
Informatietechnologie profiteerde van de marktrotatie en was de belangrijkste aanjager van marktprestaties. De sector heeft sterke winsten geboekt, gevoed door de aanhoudende vraag in verband met artificiële intelligentie en de voortdurende investeringen in datacenters. Analisten hebben hun winstramingen verder naar boven bijgesteld, vooral voor halfgeleiders en technologische hardware. Recente cijfers hebben opnieuw de kracht van het AI-ecosysteem bevestigd en het vertrouwen in de duurzaamheid van deze trends versterkt.
Vanuit stijlperspectief is de markt over het algemeen relatief evenwichtig gebleven, maar de afgelopen weken is er een duidelijkere verschuiving terug richting groei. De marktparticipatie is verbreed ten opzichte van eerder dit jaar, met zowel grote als kleine kapitalisaties die bijdragen aan de opwaartse trend.
Over het algemeen is het marktleiderschap aan het terugkeren naar Amerikaanse technologie, wat een meer constructieve en risicovolle mindset weerspiegelt, nu beleggers zich steeds meer opnieuw richten op structurele groeithema's.
Sterk resultatenseizoen
Door deze hernieuwde focus op groei en winstmomentum verschuift de aandacht natuurlijk naar de onderliggende fundamenten die de markt ondersteunen, met name de kracht van de huidige winstcyclus. De winstomgeving blijft sterk, ondersteund door solide groei en positieve herzieningen. Met name 83% van de S&P 500-bedrijven die hebben gerapporteerd, versloegen de winstramingen, met een winstgroei van +23% jaar-op-jaar, een positieve verrassing van 18%, volgens JP Morgan[7].
Voortbouwend op deze resultaten over het eerste kwartaal, blijven de verwachtingen voor de toekomst positief. Amerikaanse aandelen zullen naar verwachting een toekomstige winstgroei van 22% over 12 maanden laten zien[8], wat de kracht van de huidige winstcyclus benadrukt. Informatietechnologie blijft de belangrijkste aanjager van winstgroei, met een aanzienlijk sterkere dynamiek dan de bredere markt[9].
In deze context worden Amerikaanse aandelen verhandeld tegen 22 keer de verwachte koers-winstverhouding over 12 maanden, wat boven het langetermijngemiddelde ligt maar wordt ondersteund door een sterke winstgroei. Informatietechnologie lijkt duurder in absolute termen, maar ten opzichte van het vijfjarig gemiddelde lijkt de sector nog steeds aantrekkelijk, omdat de recente winstgroei de prijsontwikkeling heeft overtroffen.
Aanpassingen positionering subsector
We handhaven onze huidige sectorpositionering en blijven vertrouwen op onze kernovertuigingen: Gezondheidszorg, Nutsbedrijven en Informatietechnologie.
De gezondheidszorg wordt gesteund door een verbeterde zichtbaarheid van het beleid, innovatiegedreven groei en aantrekkelijke relatieve waarderingen, vooral binnen farmaceutica en biotechnologie.
Nutsbedrijven profiteren van een sterk zicht op de groei van de vraag, ondersteund door structurele factoren zoals elektrificatie en het stijgende AI-gerelateerde stroomverbruik. De winstgroei zal de komende twaalf maanden naar verwachting lage dubbele cijfers bereiken, terwijl de waarderingen redelijk blijven.
In Informatietechnologie blijft de structurele vraag robuust, vooral in hardware en halfgeleiders die verband houden met AI-infrastructuur en digitale transformatie.
Binnen de financiële sector hebben we het verzekeringsbedrijf afgewaardeerd van neutraal naar -1.Hoewel de resultaten over het eerste kwartaal uitzonderlijk sterk waren, profiteerden de verzekeringstechnische prestaties van een gunstige catastrofe-vergelijkingsbasis, waardoor het huidige winstgevendheidsniveau moeilijk vol te houden was. De prijsdynamiek in zowel particuliere auto- als schadeverzekeringen begint af te zwakken, terwijl de toereikendheid van de schadereserves een staartrisico blijft gezien de aanhoudende sociale inflatie en de druk van rechtszaken. Hoewel hogere beleggingsopbrengsten ondersteunend blijven, denken we niet dat ze voldoende zullen zijn om de verzwakte acceptatiediscipline te compenseren. De afwaardering van verzekeringen verandert niets aan ons neutrale standpunt over de financiële sector als geheel.
Groeilandenaandelen: Krachtig herstel
Aandelen uit groeilanden kenden een krachtig herstel in april 2026. De activaklasse ging er in de loop van de maand duidelijk op vooruit, waarbij de benchmarkindices niet alleen eerdere verliezen goedmaakten, maar ook nieuwe recordhoogtes bereikten[10], ondersteund door een breed gedragen heropleving van de risicobereidheid bij beleggers en een aanzienlijke verbetering van de geopolitieke verwachtingen.
De belangrijkste katalysator voor deze opleving was een verschuiving in het geopolitieke verhaal rond het Midden-Oosten, waar de aankondiging van een tijdelijk staakt-het-vuren tussen de VS en Iran de staartrisico's op de korte termijn aanzienlijk verminderde. Hoewel er nog geen definitieve oplossing is bereikt, was alleen al de hervatting van de diplomatieke dialoog op hoog niveau voldoende om de markten aan te zetten tot een grotere waarschijnlijkheid van een uiteindelijke normalisatie van de energiestromen, met name door de Straat van Hormuz. Deze herijking van het geopolitieke risico leidde tot een uitgesproken risk-on rotatie.
De prestaties binnen groeilanden concentreerden zich met name in Noord-Azië, waar technologiezware markten de rally aanvoerden. Korea en Taiwan lieten sterke rendementen zien[11], ondersteund door robuuste resultaten over het eerste kwartaal en steeds optimistischer vooruitzichten voor het hele ecosysteem van de toeleveringsketen van halfgeleiders en bredere AI. Aanhoudende investeringsverplichtingen van wereldwijde hyperscalers versterkten het vertrouwen in de duurzaamheid van de technologiecyclus, wat leidde tot aanzienlijke opwaartse herzieningen van de winstverwachtingen en een herwaardering in de hele sector ondersteunde.
Buiten Azië waren de winsten gematigder, maar bleven ze in de meeste regio's positief. De markten in Latijns-Amerika en CEEMEA namen in mindere mate deel aan het herstel, als gevolg van een combinatie van binnenlandse factoren en resterende gevoeligheid voor de volatiliteit van de grondstoffenprijzen.
Bij de grondstoffen daalde Brent olie met 3,7%. Goud en zilver daalden respectievelijk met 1,1% en 1,8%. De Amerikaanse rente eindigde de maand op 4,40%.[12]
Vooruitzichten en drivers
Kenmerkend in april was het groeiende vermogen van de markt om door de geopolitieke stress heen te kijken. De Iraanse schok leidde aanvankelijk tot risicovermindering, hogere energieprijzen en een aanpassing van de verwachtingen van de centrale banken. Het daaropvolgende herstel in EM benadrukte de onderliggende veerkracht, wat suggereert dat beleggers steeds meer onderscheid maken tussen voorbijgaande macroverstoringen en duurzamere winsttrends. Deze verschuiving is vooral belangrijk voor de groeilanden, waar de gevoeligheid voor wereldwijde liquiditeit en externe schokken de marktbewegingen in het verleden heeft versterkt. Tegelijkertijd benadrukte april het belang van bedrijfswinst als het belangrijkste anker voor prestaties. Ondanks de toegenomen onzekerheid bleven de winstverwachtingen voor 2026 in alle regio's stijgen. Deze veerkracht ondersteunt het standpunt dat de onderliggende vraag, vooral in de technologie, intact blijft. Ondertussen worden EM nog steeds verhandeld tegen een aanzienlijke korting ten opzichte van de ontwikkelde markten, waardoor er ruimte is voor een herwaardering naarmate de macro-visibiliteit verbetert.
De kracht van het AI- en halfgeleider-ecosysteem blijft een centrale pijler van de EM-investeringscase. Taiwan en Korea blijven diep verankerd in de wereldwijde toeleveringsketen voor AI via halfgeleiders, geheugen, gieterijcapaciteit en hardware-infrastructuur. Dit positioneert EM als een directe begunstigde van een van de krachtigste seculaire groeithema's wereldwijd.AI-gerelateerde kapitaaluitgaven blijven toenemen en de vraag naar halfgeleiders blijft robuust, wat een duurzaam winstanker kan bieden.
China is een stabiliserende kracht geweest tijdens de aanhoudende spanningen. In deze context krijgt het aangekondigde plan voor een Amerikaans bezoek op hoog niveau aan China in mei een bijzondere betekenis. Elke vooruitgang in de richting van betere bilaterale relaties en inspanningen om de situatie in het Midden-Oosten te stabiliseren, kan het vertrouwen in China's externe vooruitzichten versterken en, bij uitbreiding, het sentiment in de EM ondersteunen.
Over het geheel genomen vormt de combinatie van structurele blootstelling aan groei, cyclische hefboomwerking, waarderingssteun en relatief lichte positionering van beleggers voor EM een overtuigende reden voor herallocatie. In een omgeving die wordt gekenmerkt door geopolitieke onzekerheid maar veerkrachtige fundamentals, zijn EM niet alleen beter bestand tegen schokken, maar positioneren ze zichzelf geleidelijk als belangrijke bijdragers aan een verbredende en meer evenwichtige wereldwijde aandelencyclus.
Update positionering
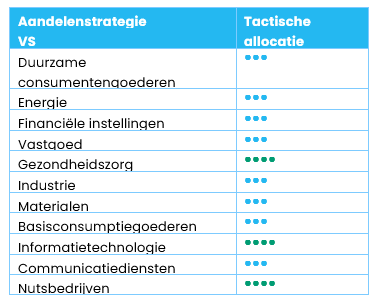
Geen ratingwijziging tijdens de periode. Regionaal gezien handhaven we een overwogen visie op Korea en Taiwan, vanwege de sterke technologie. Sectorgewijs handhaven we een overwogen visie op technologie. We staan neutraal tegenover energie- en materiaalsectoren en houden potentiële kansen in de gaten.
Regio's
Korea: Overwogen
Wij handhaven onze overwogen positie in Korea, gesteund door zeer sterke positieve winstherzieningen voor belangrijke zwaargewichten in de index, met name Samsung Electronics en SK Hynix. Het revisietraject blijft een van de sterkste in de groeilanden, in overeenstemming met Korea's hefboomwerking op geheugen en de bredere halfgeleiderdynamiek.
Taiwan: Overwogen
We houden Taiwan overwogen op basis van een aanhoudend winstmomentum in het technologiecomplex. Taiwan blijft centraal staan in de wereldwijde toeleveringsketen van halfgeleiders en de samenstelling van de index is sterk gericht op technologie, waardoor het direct profiteert van positieve revisiecycli en een ondersteunende vraag vanuit de sector.
China: Neutraal
We blijven neutraal over China omdat de winstherzieningen achterblijven en de waardering in grote lijnen in lijn is met historische gemiddelden. Binnen China blijft onze voorkeur uitgaan naar posities op het vasteland (A-aandelen) in plaats van noteringen in Hongkong, omdat deze relatief beter vertegenwoordigd zijn in technologie en doorgaans gevoeliger zijn voor binnenlandse beleidssteun. Geopolitiek gezien lijkt de Trump-Xi-ontmoeting de staartrisico's op korte termijn te hebben verminderd en ondersteunt ze de opvatting dat de piek in de bilaterale spanningen achter de rug kan zijn. Verwacht wordt dat de structurele concurrentie op lange termijn zal aanhouden, wat de noodzaak versterkt om selectief en gedisciplineerd te blijven.
India: Neutraal
Wij blijven neutraal over India omdat de markt ondermaats heeft gepresteerd, maar de waarderingen boven de historische gemiddelden blijven, waardoor er minder waarderingssteun is op een moment dat het winstmomentum is verzwakt. We blijven de duurzaamheid van India's structurele verhaal op lange termijn erkennen. Risico's op de korte termijn zijn onder andere de nog steeds hoge waarderingen, geopolitieke ruis en de onzekerheid over de mondiale tariefdynamiek, die het sentiment en de sectoren die op het buitenland gericht zijn, zouden kunnen beïnvloeden.
Sectoren
Energie: Neutraal
Wij blijven neutraal voor energie in het algemeen, met een positievere houding in de standaardstrategie, terwijl we wachten op meer duidelijkheid over het pad naar normalisatie rond risico's in verband met Hormuz. De richting van de sector op korte termijn blijft erg gevoelig voor geopolitieke resultaten en de volatiliteit van de ruwe olieprijs, wat eerder pleit voor geduld en selectiviteit dan voor een uitgesproken directionele call. In onze ESG-strategie blijven we de nadruk leggen op de blootstelling aan hernieuwbare energie, gezien de groeiende vraag naar energiediversificatie.
Materialen: Neutraal
We houden de materialen op neutraal, waarbij we de ondersteunende structurele vraag naar bepaalde metalen afwegen tegen de tegenwind van een sterke dollar en zware beleggersposities, met name in edelmetalen. Binnen de ruimte blijven we selectieve kansen zien in industriële en aan de energietransitie gekoppelde metalen zoals aluminium, koper en nikkel, waar een idiosyncratische vraag-aanboddynamiek nog steeds aantrekkelijke setups kan creëren.
Retailing: Overwogen
We houden duurzame consumptie neutraal op sectorniveau, maar handhaven een overweging in retailing, dat wordt gedomineerd door blootstelling aan China en wordt verhandeld tegen relatief lage waarderingsniveaus. Het investeringsargument wordt ondersteund door rationeler concurrentiegedrag, dat een betere winstgevendheid en een potentiële herwaardering zou kunnen opleveren. We erkennen echter dat het enige tijd kan duren voordat dit proces werkelijkheid wordt.
Technologie: Overwogen
We handhaven een overweging in technologie, gesteund door sterke winstherzieningen en een positievere nieuwsstroom in de toeleveringsketen. Technologie biedt nog steeds de duidelijkste combinatie van winstmomentum en thematische duurzaamheid binnen groeilanden en wordt versterkt door onze regionale overweging in Korea en Taiwan, waar de herzieningscyclus bijzonder positief blijft.
[1] Bron: Eurostat, April 2026
[2] Bron: MSCI IT: +24.5% YTD (vs +28.7% voor MSCI Energy) – 30 April 2026
[3] Alle prestaties hebben betrekking op de MSCI Europe Index en zijn subsegmenten - 30 april 2026
[4]Bron: Bloomberg - 8 mei 2026
[5] Bron: Bloomberg - 8 mei 2026
[6] Bron: Bloomberg - 8 mei 2026
[7] Bron:JP Morgan - 1 mei 2026
[8] Bron: Bloomberg - 8 Mei 2026
[9]Bron: Bloomberg - 8 mei 2026
[10] Bron: MSCI Emerging Markets Index (Net Return): +12.67% - April 2026
[11] Bronnen: MSCI Korea: +38.2% en MSCI Taiwan: +26.2%
[12]Bron: Bloomberg op 1 mei 2026.


