L'enigma circolare del credito
Un’estate che sembrava non volesse finire
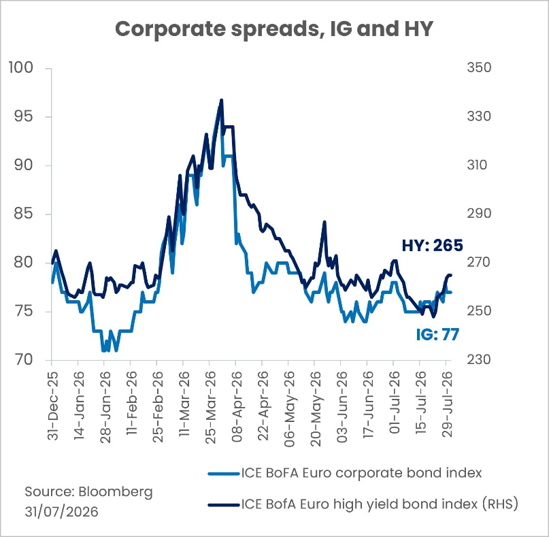
Durante l'estate, i mercati del credito hanno dimostrato un grado di compostezza quasi incredibile. Le rinnovate tensioni nello Stretto di Hormuz, le interruzioni del traffico delle petroliere e le forti oscillazioni dei prezzi del petrolio hanno ripetutamente destabilizzato i mercati dei tassi, mentre il protrarsi della guerra in Ucraina ha fatto sì che il rischio geopolitico non sia mai scomparso del tutto dall’orizzonte Eppure gli spread investment grade in euro sono rimasti confinati in un corridoio notevolmente ristretto di circa 74-78 punti base[1], mentre l'high yield in euro ha oscillato tra circa 250 e 270 punti base[2]. La calma non era data dall’assenza di shock, bensì dal rifiuto del mercato di rivalutarli.
-
Charudatta ShendeHead of Client Portfolio Management Fixed Income and Fixed Income Strategist

”Le ragioni a favore del credito rimangono valide. I rendimenti sono interessanti, il supporto tecnico è ancora forte e i fondamentali aggregati non sono crollati. Ma i termini stanno cambiando.
Nonostante queste tensioni, c'erano validi motivi alla base di questa resilienza. I fondamentali societari sono rimasti nel complesso solidi, in particolare nel segmento investment grade, dove gli utili, la liquidità e il livello di indebitamento hanno registrato risultati positivi rispetto alla posizione fiscale sempre più fragile di molti emittenti sovrani. L'economia statunitense ha continuato a dimostrare una resilienza sufficiente a sostenere i ricavi e i margini. Il segmento high yield non ha registrato una performance altrettanto uniforme, ma il quadro relativo alle insolvenze è rimasto gestibile. Moody’s ha registrato un numero inferiore di insolvenze societarie nella prima metà del 2026 rispetto all’anno precedente, e il tasso di insolvenza dell’high yield, pari al 4,4%, è rimasto prossimo alla sua media di lungo periodo[3].
Le pressioni su singoli emittenti, come ad esempio le difficoltà di rifinanziamento di Optimum (ex Altice USA), sono rimaste finora proprio questo: pressioni su singoli emittenti, piuttosto che indicazioni di un ciclo generalizzato di insolvenze. Le pesanti emissioni, nel frattempo, hanno continuato a trovare acquirenti poiché i rendimenti offerti dal credito rimanevano allettanti.
Il carry è diventato l'ancora strutturale
Qual è quindi ora la direzione del credito? La nostra risposta rimane costruttiva, soprattutto per l’investment grade di qualità superiore, ma sempre più condizionata. Il carry non è più solo un dono ciclico di tassi di riferimento temporaneamente elevati. L'ultimo shock petrolifero ha aggiunto un premio di rischio inflazionistico episodico, ma le forze più profonde sono di natura fiscale e politica: l'elevato debito sovrano, il persistente ricorso al prestito pubblico, la frammentazione del commercio, la spesa per la difesa, gli interventi di adattamento ai cambiamenti climatici e la transizione energetica sono tutti fattori che probabilmente manterranno i premi a termine al di sopra dei livelli registrati nel periodo successivo alla crisi finanziaria. Gli Stati Uniti hanno registrato un deficit federale prossimo al 6% nei primi dieci mesi dell'anno fiscale 2026[4], mentre il FMI prevede che il debito pubblico globale continuerà a crescere e a raggiungere il 100% del PIL entro la fine del decennio[5]. Il rigore di bilancio rimane auspicabile dal punto di vista economico, ma difficile da realizzare dal punto di vista politico.
Con l'aumento dei rendimenti dei titoli di Stato, crescono anche quelli delle società. I rendimenti complessivi, pari a circa il 3,7% nel segmento investment grade in euro e al 5,5% nel segmento high yield in euro[6], rimangono interessanti. Anche la qualità dell’high yield è migliorata: il mercato in euro è ora composto per circa il 69% da titoli con rating BB[7]. Al contempo, i consistenti afflussi di fondi comuni ed ETF hanno rafforzato la domanda. Il messaggio dei recenti mercati primari è chiaro: gli investitori sono ancora disposti a finanziare le società su larga scala, a condizione di ottenere un reddito sufficiente. C'è però da fare un'importante precisazione: gran parte del rendimento attuale deriva dalla curva dei titoli di Stato piuttosto che da un ampio spread societario. Il livello di carry è interessante; la compensazione per il rischio di credito lo è meno.
L'enigma circolare: quando l’offerta mette alla prova la narrazione
Questo ci porta al rischio centrale che il mercato deve affrontare: l'enigma circolare del credito. La prossima fase del ciclo di investimenti nell'intelligenza artificiale richiederà ulteriori finanziamenti per le risorse informatiche, i data center, l'energia elettrica e le infrastrutture di rete. L'emissione di obbligazioni degli hyperscaler[8]è passata da quasi 14 miliardi di dollari nel 2024 a circa 87 miliardi di dollari nel 2025 e ha raggiunto i 139 miliardi di dollari dall’inizio del 2026[9]; lo stock di obbligazioni in USD in circolazione si avvicina ai 400 miliardi di dollari, mentre anche le emissioni legate ai data center hanno registrato una rapida crescita sia nel segmento investment grade che nell’high yield. Questa emissione sta modificando in modo sostanziale la composizione, la duration e le dinamiche di offerta degli indici obbligazionari societari.
Sebbene alcune operazioni di grande portata, come quelle di Amazon o Alphabet, siano state approvate a luglio, le loro condizioni ci hanno tuttavia ricordato che la capacità del mercato di assorbire shock non è illimitata. L'offerta sta iniziando a imporre una disciplina dei prezzi.
Questa disciplina è importante perché i fattori tecnici possono influenzare direttamente i fondamentali. Il verbale della riunione di luglio della Federal Reserve ha rilevato come una quota crescente delle infrastrutture per l’IA fosse finanziata tramite prestiti, compreso il credito concesso da investitori non bancari e da banche regionali, e ha avvertito che una brusca revisione al ribasso degli utili legati all’IA potrebbe inasprire le condizioni finanziarie in senso più ampio[10]. Prevediamo che l’offerta di credito rimarrà elevata, anche nel segmento high yield, dove si prevede di raccogliere 50 miliardi di dollari da contratti di leasing già sottoscritti[11].
Inoltre, la realizzazione concreta di tali capacità potrebbe comportare diversi rischi di attuazione, dato che diversi Stati e comuni statunitensi hanno manifestato una certa resistenza con l’avvicinarsi delle elezioni di medio termine. Un ritardo nell'implementazione delle capacità o rendimenti deludenti sugli investimenti nell’IA potrebbero avere ripercussioni significative, non solo sugli hyperscaler, ma anche sugli sviluppatori di data center, sulle utility e sui fornitori di apparecchiature.
Oltre l'IA, la dispersione si sta diffondendo
L'intelligenza artificiale non rappresenta l'unico punto critico. L’esposizione diretta al settore tecnologico e a quello del software rimane relativamente modesta negli indici obbligazionari high yield pubblici (ben inferiore rispetto a quella registrata nel credito privato, nelle società di sviluppo aziendale e nei prestiti con leva finanziaria), ma gli effetti indiretti del boom dei finanziamenti sono di ampia portata. L'offerta investment grade di qualità superiore entra in concorrenza per lo stesso capitale destinato al reddito fisso, che deve far fronte a un calendario di rifinanziamenti high yield in aumento, mentre la ripresa dell'attività di fusioni e acquisizioni aggiunge ulteriori prospettive di emissione. I mutuatari che hanno rifinanziato i propri prestiti nel 2020 e nel 2021 devono ora fare i conti con cedole strutturalmente più elevate, il che costringe il mercato a operare una netta distinzione tra le società che dispongono di una reale capacità di rifinanziamento e quelle che dipendono da un accesso ininterrotto al capitale.
Le perturbazioni settoriali rafforzeranno tale distinzione. Le case automobilistiche europee devono affrontare una concorrenza cinese sempre più agguerrita; le aziende del settore alimentare e delle bevande devono adattarsi alla diffusione dei trattamenti a base di GLP-1[12] e al cambiamento delle abitudini di consumo; il settore chimico rimane esposto all'eccesso di capacità cinese e agli elevati prezzi dell’energia; infine, alcuni segmenti del settore dei media e del software potrebbero subire una commoditizzazione, poiché l’IA generativa sta modificando il valore dei prodotti e dei contenuti consolidati. Sebbene nessuna di queste forze implichi un deterioramento uniforme, esse consentono comunque la coesistenza della stabilità degli indici aggregati con una profonda debolezza sottostante.
Quando il sostegno della politica perde autorevolezza
I mercati si sono ormai abituati a un contesto politico insolitamente interventista: frequenti dichiarazioni presidenziali, inversioni di rotta nella politica commerciale, operazioni di gestione del debito da parte del Tesoro e aspettative di attenuamento da parte della Federal Reserve di qualsiasi inasprimento significativo delle condizioni finanziarie. Questo meccanismo ha sostenuto gli asset rischiosi, ma la sua credibilità non è più indiscussa. Il Tesoro ha proseguito con i riacquisti di titoli a lungo termine, ma la gestione delle scadenze non può sostituire il controllo della curva dei rendimenti né la credibilità fiscale. Con i rendimenti a lungo termine elevati e i disavanzi già ingenti, un intervento può offrire solo un sollievo temporaneo.
Il calendario politico aggiunge un ulteriore livello. Gli attuali modelli elettorali danno i Democratici favoriti alla Camera, mentre attribuiscono ai Repubblicani un leggero vantaggio al Senato, rendendo possibile, ma tutt’altro che certo, il controllo unificato da parte dei Democratici. Un cambiamento nella composizione del Congresso potrebbe portare a un aumento delle audizioni, delle richieste di trasparenza e dei controlli sui finanziamenti all’IA, sui sussidi ai data center e sui costi delle utility. Tuttavia, il rischio non dovrebbe essere ridotto a uno scenario di parte. L'opposizione alla realizzazione di data center è già evidente sia tra i governatori democratici e repubblicani sia tra le comunità locali.
I fondamentali sono l'ultima linea di difesa.
Questo è precisamente il tipo di contesto in cui la selezione degli emittenti diventa indispensabile. In Candriam, l’analisi top-down del ciclo creditizio e la ricerca bottom-up sugli emittenti procedono sempre in parallelo, ma il loro peso relativo varia a seconda del ciclo. Quando gli spread sono ridotti, l’euforia nasconde la fragilità e la dispersione inizia ad aumentare; la selezione degli emittenti deve quindi tenere conto di una maggiore probabilità di rivalutazione prima che la fase di ribasso diventi evidente. Ogni emittente, in definitiva, può contare solo sul proprio modello di business, sul proprio bilancio, sulla propria liquidità, sulle proprie operazioni e sull’accesso al capitale per difendere la propria posizione.
Rimaniamo quindi ottimisti nei confronti del credito investment grade, pur mantenendo un approccio selettivo e una posizione prudente. Continuiamo a privilegiare i titoli con rating BB, il credito crossover (con rating contrastanti) e le emissioni subordinate di emittenti con rating investment grade Manteniamo un atteggiamento cauto nei confronti dei mutuatari con rating CCC e B più deboli, il cui profilo di investimento dipende in misura eccessiva da condizioni di rifinanziamento favorevoli. Privilegiamo i settori difensivi nei comparti della sanità, delle telecomunicazioni e di alcune utility, distinguendo al contempo le infrastrutture regolamentate con rendimenti prevedibili dai progetti ad alta intensità di capitale che dipendono da una domanda non ancora comprovata. Il debito relativo ai data center non può essere accettato o rifiutato nel suo complesso: la qualità dei locatari, la struttura del contratto di locazione, il rischio di costruzione, la disponibilità di energia elettrica, le ipotesi di crescita e il valore residuo dell’asset devono essere valutati singolarmente. In tutti i settori, privilegiamo le società che presentano piani di riduzione dell’indebitamento credibili, ricavi diversificati, marchi forti, flussi di cassa liberi ben definiti e la capacità di trasferire i maggiori costi sui clienti.
Le ragioni a favore del credito rimangono valide. I rendimenti sono interessanti, il supporto tecnico è ancora forte e i fondamentali aggregati non sono crollati. Ma i termini stanno cambiando. Per il resto del 2026 e per il 2027, la performance deriverà probabilmente meno da un’altra compressione indiscriminata degli spread e più da operazioni di carry accuratamente selezionate, da una gestione attiva e, cosa altrettanto importante, dalla capacità di evitare quei titoli di credito la cui apparente resilienza dipende dal fatto che il mercato non ponga mai questioni più complesse. Sebbene non sia necessario prevedere il momento esatto in cui il ciclo cambierà direzione, dobbiamo comunque prepararci prima che la risposta diventi ovvia.
Scoprite le prospettive di Candriam sui mercati del credito
Doma il rischio.
Non scappare.
Il credito può dare l’idea della tranquillità perché il più delle volte i rendimenti sono costanti. Ma il credito è asimmetrico: il rialzo è limitato alla cedola, mentre il ribasso può essere permanente se i fondamentali si indeboliscono o la liquidità scompare.
[1] Source: Bloomberg, ICE BofA Euro Corporate index between 31/05/2026 and 27/08/2026
[2] Source: Bloomberg, ICE BofA Euro High Yield index between 31/05/2026 and 27/08/2026
[3] Source: Moody’s, July 2026
[4] Source: Congressional Budget Office, https://www.cbo.gov/publication/61983
[5] Source: IMF, Adapting the IMF to a Changing World
[6] Source: Bloomberg, ICE BofA Euro Corporate and ICE BofA Euro High Yield indices, end August 2026
[7] Source: Bloomberg, ICE BofA Euro High Yield index, end August 2026
[8] Hyperscalers are large-scale cloud service providers that offer highly scalable and flexible computing infrastructure to businesses and organiastions. The Big Five hyperscalers are Alphabet, Amazon, Meta Platforms, Microsoft and Oracle.
[9] Source Bloomberg, August 2026
[10] Source: Federal Reserve, Minutes of the FOMC, 28–29 July 2026, released 19 August.
[11] Source: Morgan Stanley research
[12] GLP-1 treatments (like Ozempic or Wegovy) are a class of medications that can help manage Type 2 diabetes and obesity. They fundamentally suppress appetite, slow digestion and reduce overall calorie consumption. They tend to reduce food and beverage consumption and shape different taste preferences.
Le nostre analisi sul credito
-
Quando gli indici climatici non sono d'accordo, il divario è semplicemente rumore - o un rischio che i mercati del credito scontano? Questo documento collega la ricerca accademica alle pratiche di investimento per esplorare l’incertezza del beta climatico nelle obbligazioni societarie statunitensi ed europee. -
L’ondata del debito legato all’IA
Il boom delle infrastrutture legate all’IA sta spingendo alcune delle più grandi aziende tecnologiche del mondo a spingersi ulteriormente nei mercati del debito. -
Prospettive di Candriam sul credito
I mercati del credito sono rimasti resilienti, con rendimenti ancora a livelli interessanti. Tuttavia, la contrazione degli spread, l’aumento delle emissioni obbligazionarie e la crescente dispersione fanno sì che la selettività stia diventando sempre più importante. -
L'enigma circolare del credito
Durante l'estate, i mercati del credito hanno dimostrato un grado di compostezza quasi incredibile. Le rinnovate tensioni nello Stretto di Hormuz, le interruzioni del traffico delle petroliere e le forti oscillazioni dei prezzi del petrolio hanno ripetutamente destabilizzato i mercati dei tassi, mentre il protrarsi della guerra in Ucraina ha fatto sì che il rischio geopolitico non sia mai scomparso del tutto dall’orizzonte -
Credito: domare un universo ampio
I mercati del credito si sono evoluti. Quella che un tempo era considerata un'unica classe di attivi è diventata oggi un ecosistema ampio, frammentato e articolato su più livelli, che abbraccia obbligazioni, derivati, mercati privati, valute e strutture di capitale — dal debito senior garantito agli strumenti subordinati e ibridi. -
Rendimenti sostenibili: nel credito?
Perché l’entusiasmo per gli investimenti sostenibili ha perso lustro? Il ritardo registrato negli ultimi tre anni dalla performance dei titoli azionari europei sostenibili rispetto ai mercati azionari europei nel loro complesso non ha certo aiutato. La rotazione settoriale delle azioni è spesso responsabile di questa flessione dei rendimenti. -
Investire nel credito a fine ciclo
Raramente i mercati del credito a fine ciclo si annunciano con chiarezza. Gli spread rimangono contratti, i rendimenti sono ancora disponibili e gli attivi rischiosi potrebbero continuare a registrare buoni risultati. Eppure, al di là di questa apparente stabilità, l'equilibrio sta cambiando: i compensi sono più esigui, i rischi sono più specifici e il margine di errore si riduce. -
Investment Grade sostenibile: resilienza con uno scopo
Dalla fine di febbraio, i mercati globali sono stati influenzati dal riemergere delle tensioni geopolitiche in Medio Oriente, che hanno provocato un forte aumento dei prezzi del petrolio e riacceso i timori di inflazione.