Zusammenfassung
Das Klimarisiko wird Teil der Kreditanalyse, aber es gibt keinen allgemein akzeptierten Weg, es zu messen. Indizes können sich in ihrem Umfang, ihren Daten und ihrer Methodik unterscheiden, so dass die Anleger unterschiedliche Klimabetten* für dieselbe Anleihe haben.
Untersuchungen des „Finance Reconsidered“-Lehrstuhls von KEDGE-Candriam argumentieren, dass diese Streuung – die Unsicherheit über das Klima-Beta – finanziell wesentlich ist: Anleihen mit größerer Unsicherheit waren in der Vergangenheit unabhängig von ihrem gemessenen Klimarisiko mit höheren späteren Renditen verbunden.
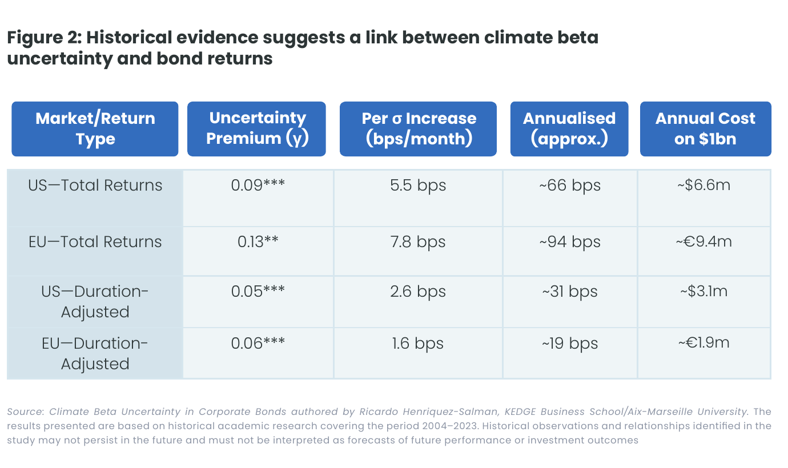
Für Kreditanleger stellt das Papier daher eine nützlichere Frage als „Welcher Index ist richtig?“: Wie robust ist die Klimabewertung eines Emittenten methodisch und wie viel Unsicherheit sollte sich in den Spreads, der Auswahl und dem Portfoliorisiko widerspiegeln?
Die Implikation ist klar: Klimabezogene Kreditanalysen sollten mehrere Signale vergleichen, testen, was die scheinbare Widerstandsfähigkeit ausmacht, und das emittentenspezifische Engagement von Durations- und Staatsanleihen-Effekten unterscheiden.
*Das Klima-Beta misst, wie sich die Renditen einer Anleihe mit einer Klima-Risiko-Proxy bewegen.
Wichtige Erkenntnisse
- Ein Klima-Score reicht nicht aus. Der Vergleich von Datensätzen und Methoden kann Unsicherheit aufdecken, die ein einzelner Index verschleiern könnte.
- Wichtige Klima- oder regulatorische Ereignisse können die Preisfindung verbessern, indem sie den Märkten helfen, neu zu beurteilen, welche Emittenten tatsächlich exponiert sind.
- Duration kann wie Klimaresilienz aussehen. Anleger sollten zins-, Staats- und emittentenspezifische Krediteffekte voneinander trennen.
- Beim Portfolioaufbau kann ein multidimensionaler Ansatz physische Risiken und Übergangsrisiken mit zukunftsgerichteten Indikatoren und Unsicherheitsanalysen kombinieren.


 ;


